

 Аспро
Тендеры и лиды
Информация
Разбираем налоговые изменения 2026-2027 годов, прогноз роста зарплат и методику расчета полной стоимости сотрудника — от коэффициента нагрузки до порога окупаемости найма.
Компания, которая считала бюджет по налоговым правилам конца 2025 года, в 2026-м пересматривала расчеты дважды. К 2027 году готовится новая порция изменений — и одновременно растут зарплаты. Считаем, сколько будет стоить один сотрудник.
План простой: разобраться, что уже действует, что готовится на 2027 год, посчитать полную стоимость сотрудника и настроить контроль фонда. Начнем с налоговой части.
Бюджет на персонал, собранный по правилам конца 2025 года, дважды устарел за 2026-й. Сначала закон № 425-ФЗ от 28 ноября 2025 года поднял с января:
НДС — плюс два пункта к ставке: 22% вместо 20%.
Условие НДС на УСН — ужесточили втрое: 20 млн ₽ по доходу за 2025 год против прежних 60 млн.
Взносы в аккредитованном ИТ — почти вдвое: 15% вместо 7,6%, в пределах годовой базы 2 979 000 ₽.
Рост НДС компания на общей системе либо доначисляет в цену, либо оплачивает из маржи — в нишах со спросом, чувствительным к цене, обычно выбирают второе. И ресурс, из которого компания повышала зарплаты, сжимается.
ИТ-бизнес получил прирост без сглаживания: предельная база взносов 2026 года — около 248 тысяч ₽ в месяц на человека, оклад разработчика входит в нее полностью, ставка 15% ложится на весь фонд.
Летом закон № 228-ФЗ оставил порог НДС на УСН на 20 млн ₽ для доходов 2026-2028 годов — снижение до 15 млн с 2027-го отменили из-за волны дробления и ухода в тень после первой реформы. Правила меняются по ходу года: держите бюджет гибким и пересматривайте при каждом новом законе, а не раз в годовом цикле.
В пакете реформы на 2027 год — три изменения с 1 января, два на отдельных сроках и отдельная история с зарплатами. Основной блок:
Патент — потолок доходов сжимается до 15 млн ₽ с прежних 20 млн, подп. 1 п. 6 ст. 346.45 НК РФ.
Кадастровое имущество — налог считает инспекция, бизнес не участвует.
Прибыль — декларация единая, отчеты по каждому обособленному подразделению отменены.
С 1 апреля ФНС сама сообщает суммы транспортного, земельного и части имущественного налога — уведомления отменены, проверка цифр остается за бизнесом. Перенос убытков в размере до 50% базы по налогу на прибыль действует до 31 декабря 2030 года — ст. 283 НК РФ.
Заморозка 228-ФЗ патент не затронула: лимит снижается по графику и с 2028 года составит 10 млн ₽. Предприниматели у границы в 2027-м переходят на УСН или общую систему — нагрузка выше, учет сложнее.
Со зарплатами — рост без паузы: прогноз Минэкономразвития отводит 2026 году плюс 11,4% со средней 114 420 ₽, а 2027-му — плюс 8,3% и среднюю 123 880 ₽. Инфляция 4-5% съедает часть прироста, но фонд платит по номиналу. Сложите выросшую налоговую нагрузку и рыночный рост окладов — в бюджете на 2027 год стоимость каждой позиции сдвигается вверх с двух сторон.
Что остается без изменений:
НДС — держится на 22%, новое повышение не запланировано.
Страховые взносы — без роста: скачок для ИТ до 15% уже случился в 2026-м.
Наша система сама подберет вам исполнителей на услуги, связанные с разработкой сайта или приложения, поисковой оптимизацией, контекстной рекламой, маркетингом, SMM и PR.
Заполнить заявку
13781 тендер
проведено за восемь лет работы нашего сайта.
НДФЛ — пятиступенчатая шкала 13-22% второй год; проект семиступенчатой шкалы с максимумом 35% пока на рассмотрении в Госдуме, в расчеты его не брать.
Отдельная дата: предельная база взносов на 2027 год выйдет осенью. До публикации считать по базе 2026 года — 2 979 000 ₽ — и пересчитать статью расходов сразу после выхода новой цифры. Зафиксируйте пункты, которые касаются вашей системы налогообложения, в календаре бюджета — так ни одно не пройдет мимо.
Стоимость позиции посчитана по налогам — переходим к главному вопросу: сколько сотрудник стоит на самом деле. Оклад — стартовая точка. Руководитель, который планирует бюджет найма по цифре из оффера, ошибается на треть и больше. Полная стоимость собирается из компонентов:
Фиксированная часть — сам оклад.
Переменная — премии, бонусы, процентные схемы.
Социальная — отпускные, больничные, компенсации.
Налоги и взносы — обязательные платежи с фонда.
Обеспечение — рабочее место, техника, лицензии, обучение.
Формула: полная стоимость в месяц = оклад × коэффициент нагрузки. Общему режиму соответствует 1,3-1,4 — в эту цифру входят взносы около 30% фонда, соцвыплаты и типовые косвенные расходы. Аккредитованному ИТ — 1,2-1,3: взносы после перехода на 15% ниже, но прибавляются лицензии и техника.
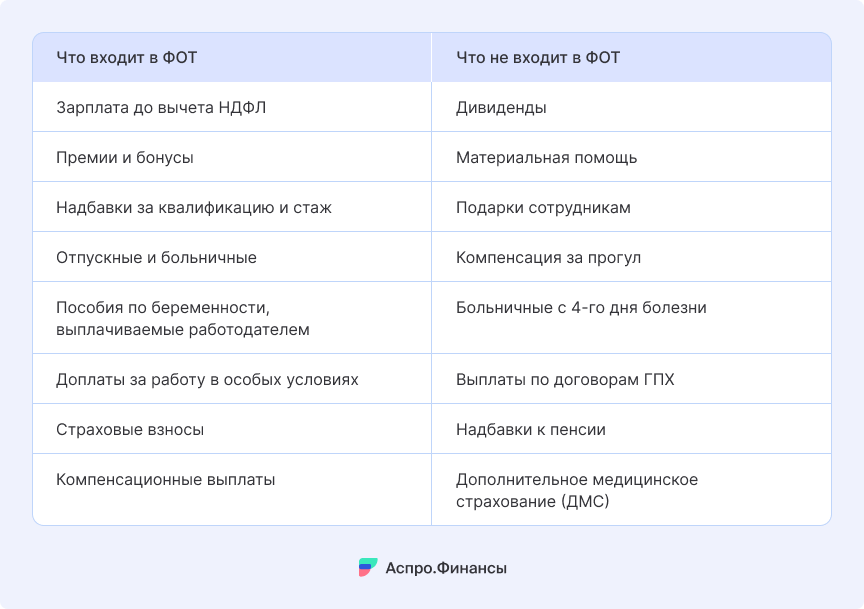
Пример: разработчик с окладом 150 000 ₽ в ИТ-компании. К окладу прибавляются взносы 22 500 ₽ и порядка 15 000 ₽ косвенных расходов — полная стоимость доходит до 187 500 ₽, коэффициент 1,25. Рынок 2027 года при росте на 8,3% поднимет оклад примерно до 162 000 ₽, а полную стоимость — до 202 500 ₽: восемь процентов в оффере оборачиваются 15 000 ₽ дополнительной нагрузки.
Для ролей с дорогой техникой — дизайн, инженерные специальности — коэффициент считайте по своей структуре затрат, усредненный ориентир не работает. Контрольная точка — доля ФОТ в выручке: 30-40% у ИТ-компаний, 10-15% в рознице; сильное отклонение в любую сторону — повод разбираться. Коэффициент пересматривайте вместе с правилами: выйдет новая предельная база — итоговая строка бюджета сдвинется.
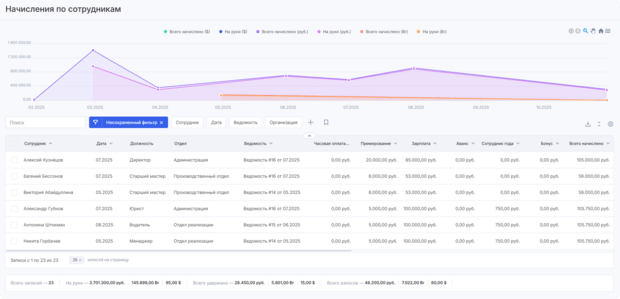
Детализация. Фонд одной строкой не показывает, где риск: держите постоянную и переменную части, соцвыплаты и налоги по отдельности — так видно, какая часть фонда растет быстрее бизнеса. Переменная часть плюс 20% при выручке плюс 8% — повод пересмотреть мотивацию сотрудников.
Распределение. Ведите учет по центрам ответственности: коммерция, производство, поддержка. Стоимость проекта = сумма полных стоимостей участников × доля их времени. Пример команды с полной стоимостью 187 500 / 165 000 / 140 000 ₽ и 300 часами на проект: половина фонда рабочего времени, 246 250 ₽ затрат при выручке 450 000 ₽ — проект в плюсе. Без учета времени по проектам такой расчет не собрать, и убыточный проект долго выглядит успешным.
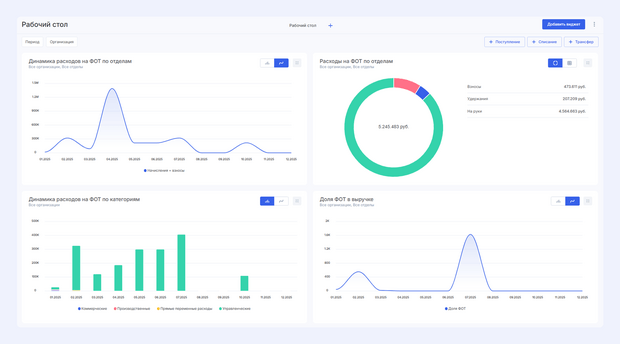
Результат. Прибыль на сотрудника = операционная прибыль за период, поделенная на среднесписочную численность. 6 млн ₽ на команду из десяти — 600 000 ₽ на человека; если кварталом раньше было 750 000 ₽ — разберитесь с падением до найма одиннадцатого.
Фонд под контролем — остался финальный шаг: проверка решения о найме. Бюджет позиции — оклад × коэффициент нагрузки для вашего режима налогообложения: в бюджет ложится эта цифра, а не сумма из оффера. Порог окупаемости — полная стоимость ×2-3: позиция должна закрыть свою зарплату и долю накладных расходов за 3-6 месяцев в операционных ролях, до 12 — в стратегических, где выход на результат медленнее. Если в отделе уже считают прибыль на сотрудника, сравните новую позицию с этим уровнем.
Порог не достигнут в срок — у найма есть альтернативы:
перераспределить задачи между участниками команды
ввести временные доплаты за переработки
автоматизировать рутинные операции
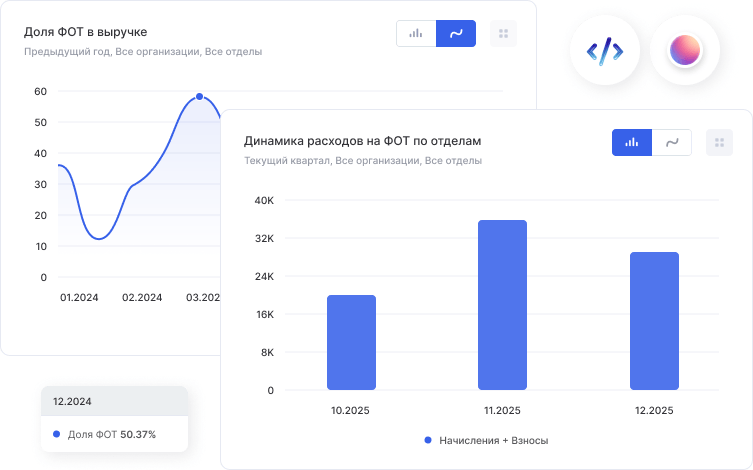
Расширение штата обходится дороже, чем кажется при взгляде на один оклад, — с учетом налоговых изменений разница ощутима. Прогоните расчет по каждой открытой позиции до собеседований, а не после.
Проверить бюджет под свои цифры можно в бесплатном шаблоне финансовой модели: подставьте оклады, коэффициенты и статьи расходов — и видно, как рост зарплат и взносов отразится на прибыли и деньгах компании. Фонд оплаты труда — управляемая величина; в 2027 году управление вслепую обойдется дороже.