

Тендеры и лиды
Информация
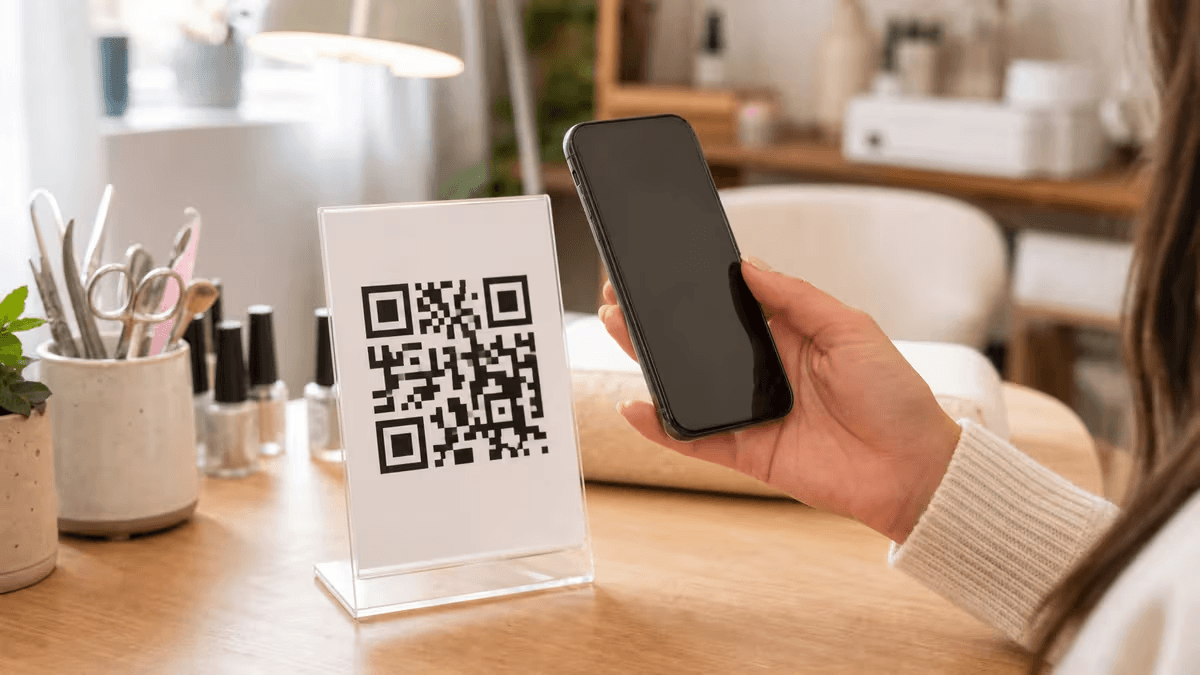
Репетиторы, фотографы, дизайнеры, мастера маникюра, курьеры и другие самозанятые могут принимать оплату без онлайн-кассы и расчетного счета. Для этого достаточно обычной карты физлица и приложения «Мой налог». QR-код в такой схеме решает сразу несколько задач: клиенту не приходится вручную вводить номер телефона или реквизиты, а чек можно показать на экране для быстрого считывания. Разберемся, как самозанятому организовать прием оплаты по QR, сформировать чек НПД и какие ограничения действуют в 2026 году.
Плательщики налога на профессиональный доход освобождены от использования контрольно-кассовой техники. Самозанятому не требуется онлайн-касса, фискальный накопитель или договор с оператором фискальных данных. Вместо обычного кассового чека формируется чек НПД через приложение ФНС. Отдельный расчетный счет также не обязателен — принимать деньги можно на обычную дебетовую карту физического лица.
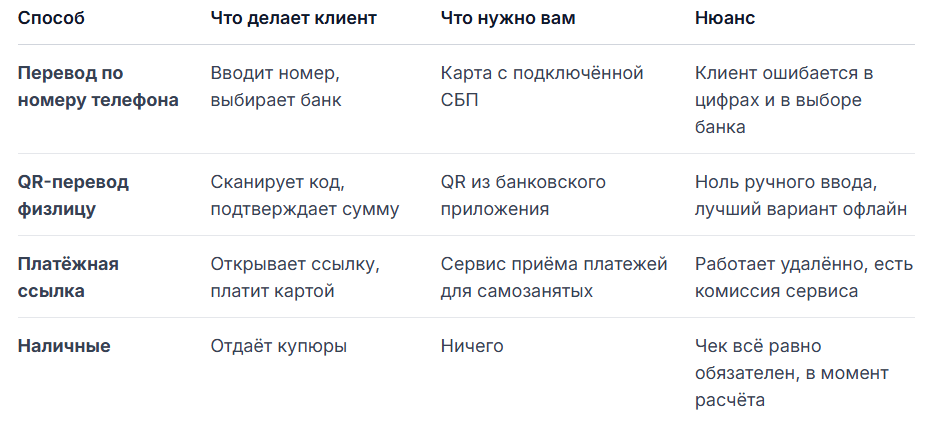
QR-перевод физлицу по сути является обычным переводом с карты на карту, только реквизиты уже содержатся внутри кода. Клиенту остается отсканировать его, указать сумму и подтвердить операцию. Актуальные условия бесплатных переводов между физлицами лучше проверять непосредственно в банковском приложении.
Отдельный случай — чаевые. Для небольших сумм можно разместить QR-код на столе, бейдже или стойке. Но если речь идёт именно об оплате услуги самозанятого, важно отдельно учитывать формирование чека НПД.
Чек — обязательное подтверждение расчета для самозанятого. Его можно сформировать в приложении «Мой налог», личном кабинете налогоплательщика НПД или через банковское приложение, если у банка есть соответствующая интеграция. Данные из чека передаются в налоговую, а именно на основании сформированных чеков рассчитывается доход и налог.
В чеке указываются дата и время расчета, уникальный номер, ФИО и ИНН самозанятого, название услуги, сумма, а при работе с организацией — ИНН заказчика. Также в документе есть ссылка на чек и QR-код, ведущий на страницу чека на сайте ФНС. Название услуги лучше указывать конкретно: например, «маникюр, покрытие гель-лаком», а не просто «услуга».
При оплате наличными или электронными средствами чек формируется в момент расчета. Для некоторых других форм безналичных расчетов установлен срок не позднее 9-го числа месяца, следующего за месяцем получения денег. За нарушение порядка и сроков передачи сведений предусмотрен штраф — 20% от суммы расчета, а при повторном нарушении в течение шести месяцев он может составить всю сумму расчета.
Если в чеке допущена ошибка или деньги были возвращены клиенту, документ можно аннулировать в приложении с указанием причины. В этом случае налог пересчитывается автоматически.
Закон предусматривает несколько способов передачи чека: на бумаге, по телефону или электронной почте, а также с помощью QR-кода, который клиент считывает с устройства самозанятого. Последний вариант особенно удобен для специалистов, которые работают на выезде: не нужен принтер и не приходится спрашивать у клиента электронную почту.
Схема простая: в приложении создается новая продажа, указывается сумма и наименование услуги, выбирается тип клиента, после чего формируется чек. Его можно отправить ссылкой в мессенджере, по email или показать на экране смартфона, чтобы клиент отсканировал QR-код. Интерфейс приложения может меняться, поэтому лучше ориентироваться на актуальные названия кнопок, а не на старые скриншоты из инструкций.
Сам чек хранится на сервере ФНС, поэтому он не пропадёт при смене телефона. Удобнее всего отправлять его тем же способом, которым вы общались с клиентом по поводу заказа.
Статичный QR-код содержит информацию непосредственно внутри самого изображения. Если речь идёт о платежных реквизитах, это удобно: код не зависит от стороннего сервиса и ведёт непосредственно к указанным данным.
Первый способ — QR-код из банковского приложения. У многих банков есть функция вроде «Перевести мне» или «Мой QR». Такой код содержит реквизиты для перевода по СБП. Его можно сохранить как изображение и распечатать. Клиент сканирует код, вводит сумму и подтверждает платеж. Перед печатью стоит проверить срок действия: некоторые банковские QR могут быть одноразовыми.
Второй способ — QR платёжной ссылки. Сервис для приёма платежей формирует ссылку, по которой клиент может оплатить картой, а затем эта ссылка превращается в QR-код. Преимущество варианта в том, что клиенту не обязательно использовать СБП. Минус — возможная комиссия сервиса, а при фиксированной сумме для разных услуг могут понадобиться разные ссылки.
Третий способ — QR на страницу с прайсом и реквизитами. В этом случае код не является непосредственно платёжным, а ведёт на страницу, где собраны услуги, цены, контакты и информация об оплате. Для мастера с часто меняющимся прайсом такой вариант удобнее: сам QR перепечатывать не приходится.
Если нужно быстро создать такой код, можно воспользоваться QRkoder — сервис позволяет создавать QR-коды разных типов, в том числе для ссылок и контактной информации.
При размещении QR-кода важно учитывать несколько технических моментов:
Размер. Сторона кода должна соответствовать расстоянию сканирования. В качестве ориентира можно использовать соотношение примерно 1:10: с 30 см достаточно около 3 см, а для сканирования через витрину с расстояния в метр понадобится код примерно 10 см.
Контраст и поля. Лучше использовать темный код на светлом фоне и оставить вокруг него свободное поле примерно в четыре модуля. Пёстрый фон и недостаточный контраст могут мешать распознаванию.
Подпись. Рядом с кодом стоит разместить короткую подсказку — например, «Оплата переводом» или «Записаться». Это сразу объясняет клиенту назначение QR.
Материал. Для наклеек лучше выбирать ламинированную поверхность или плёнку. Обычная бумага быстрее выгорает и изнашивается.
Дублирование реквизитов. Номер телефона можно указать рядом с QR: часть клиентов предпочитает вводить реквизиты вручную, особенно если впервые сталкивается с вашим кодом.
Наша система сама подберет вам исполнителей на услуги, связанные с разработкой сайта или приложения, поисковой оптимизацией, контекстной рекламой, маркетингом, SMM и PR.
Заполнить заявку
13755 тендеров
проведено за восемь лет работы нашего сайта.
На НПД ставка определяется тем, кто платит за услугу. От способа оплаты — наличные, перевод или QR — она не зависит.
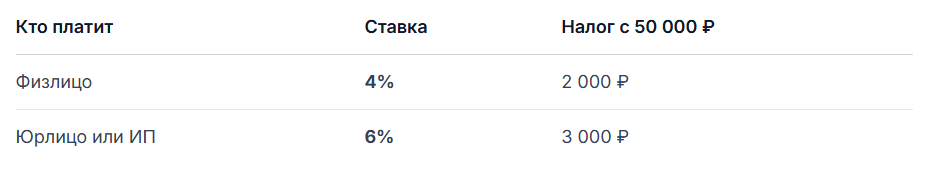
Для новых самозанятых предусмотрен налоговый вычет 10 000 ₽. Пока он не использован, фактическая ставка составляет 3% для доходов от физических лиц и 4% для доходов от компаний. Отдельно оформлять вычет не требуется.
Налог рассчитывает ФНС на основании чеков. Уведомление направляется не позднее 12-го числа следующего месяца, а оплатить начисленную сумму нужно до 28-го. Если налог составляет менее 100 ₽, его уплата переносится на следующий месяц. Обязательных страховых взносов при НПД нет, однако пенсионный стаж автоматически не формируется.
Годовой лимит дохода для НПД — 2,4 млн ₽. Месячного ограничения нет: распределение доходов по месяцам значения не имеет, учитывается общая сумма с начала календарного года. После превышения лимита право на НПД утрачивается с соответствующего дня, а дальнейшие доходы облагаются по другим правилам. Вернуться на НПД можно не раньше следующего календарного года.
Работа с организацией отличается от расчёта с физическим лицом прежде всего ставкой 6%, необходимостью указать ИНН компании в чеке и требованиями бухгалтерии заказчика.
Обычно порядок выглядит так:
Договор или оферта. В документе указываются услуги, сроки, стоимость и основные реквизиты.
Счёт на оплату. В назначении платежа желательно указать номер счёта, содержание услуги и информацию о том, что НДС не начисляется в связи с применением НПД.
Чек НПД с ИНН компании. После получения оплаты формируется чек с указанием организации-заказчика.
Акт при необходимости. Закон не делает его обязательным для каждого случая, но конкретная компания может использовать акт в своем документообороте.
Компании также могут проверять статус исполнителя по ИНН и дате. Если самозанятый снялся с учёта или потерял право на НПД, у бухгалтерии могут возникнуть дополнительные налоговые обязательства. Поэтому о смене статуса лучше сообщать заказчику заранее.
Если самозанятый уже перерос НПД и зарегистрировал ИП или ООО, схема работы меняется: появляются другие варианты приема платежей и фискализации. Для обычного физлица на НПД отдельная онлайн-касса и эквайринговый договор не нужны.
У режима НПД есть ряд ограничений. Нарушение условий может привести к утрате права на специальный налоговый режим.
Не выдавать чек. Это одно из наиболее распространённых нарушений, за которое предусмотрен штраф.
Работать с бывшим работодателем. Доходы от организации, где человек работал по трудовому договору, не подпадают под НПД в течение двух лет после увольнения.
Перепродавать чужие товары. НПД предназначен для самостоятельной профессиональной деятельности и реализации собственных изделий.
Торговать подакцизными и некоторыми маркируемыми товарами. В частности, ограничения распространяются на отдельные категории алкоголя, табака, одежды, обуви и другие товары.
Работать по агентским договорам и договорам комиссии. Доход от деятельности в интересах другого лица в ряде случаев не относится к профессиональному доходу.
Нанимать работников по трудовым договорам. Самозанятый может работать с другими исполнителями, в том числе самозанятыми, но штатных сотрудников по трудовым договорам у него быть не должно.
Сдавать в аренду нежилую недвижимость. Сдача жилой недвижимости разрешена, а нежилых объектов — нет.
Отдельно стоит помнить о риске подмены трудовых отношений. Если человек фактически работает как штатный сотрудник одной компании — по установленному графику, с постоянными выплатами и под контролем заказчика, — отношения могут быть переквалифицированы в трудовые.
У самозанятых часто меняются ссылки: сегодня QR ведёт на прайс, завтра — на форму записи, а через месяц нужно добавить страницу с отзывами или новое портфолио. Если для каждой задачи печатать отдельный код, быстро возникает необходимость менять наклейки на витрине, визитках и упаковке.
Здесь может пригодиться динамический QR-код. В самом изображении используется короткая ссылка-посредник, а конечный адрес можно изменить в личном кабинете. Сам рисунок QR при этом остаётся прежним. Один напечатанный код можно использовать для прайса, записи, отзывов, портфолио или страницы с реквизитами. В QRkoder есть инструмент для создания динамических QR-кодов с возможностью менять целевую ссылку без перепечатывания самого кода.
При этом платёжные реквизиты лучше не прятать за сторонним редиректом. Если QR предназначен непосредственно для перевода, клиенту понятнее и безопаснее, когда он ведет напрямую в банковское приложение. Динамический код разумнее использовать для контентных задач — прайса, записи, отзывов или портфолио.
1. QR ведёт на карту, которую банк ограничил. Если на личную карту регулярно поступают десятки переводов от разных людей, банк может расценить активность как нетипичную. Самозанятому стоит сообщить банку о своем статусе и использовать доступные банковские решения для НПД.
2. Чек формируется «потом». Деньги поступили сегодня, а чек создается через несколько дней — это может означать нарушение установленного срока. При получении оплаты не стоит откладывать оформление чека.
3. Чек НПД путают с кассовым чеком. У самозанятого на НПД нет онлайн-кассы, поэтому чек НПД является предусмотренным для него документом. С корпоративными заказчиками этот момент лучше согласовать заранее.
4. QR получается слишком маленьким или плохо читается. Глянцевая поверхность, недостаточный размер, выцветание и блики могут сделать код бесполезным. Перед массовой печатью обязательно проверьте его с разных телефонов и с того расстояния, на котором его будут сканировать.
5. Деньги принимаются разными способами без единого учёта. Переводы на свою карту, карты родственников и наличные без оформления чеков создают путаницу и могут привести к проблемам при проверке. Лучше выбрать понятную схему и проводить все расчеты корректно.
Нет. Самозанятые на НПД освобождены от применения контрольно-кассовой техники. Вместо кассового чека формируется чек НПД через приложение «Мой налог», личный кабинет налогоплательщика или интегрированный банковский сервис. Передать его можно на бумаге, ссылкой, по email или показать QR-код с экрана смартфона.
Закон не запрещает самозанятому принимать деньги на карту физлица. Отдельный расчетный счет для НПД не обязателен. Однако банк может обратить внимание на большое количество однотипных переводов от разных людей. Поэтому лучше уведомить банк о статусе самозанятого и не использовать чужие карты для разделения поступлений.
Право на НПД утрачивается с момента превышения установленного лимита. После этого дальнейшие доходы облагаются по общим правилам. Физическому лицу без статуса ИП может потребоваться уплачивать НДФЛ, а для ИП доступны другие налоговые режимы. Вернуться на НПД получится не раньше следующего календарного года.
Кассовый чек формируется онлайн-кассой и содержит фискальные реквизиты. Чек НПД создаётся налоговым сервисом на основании данных самозанятого. У него нет фискального накопителя и оператора фискальных данных, зато есть уникальный номер, ИНН исполнителя и ссылка на страницу документа на сайте ФНС. Проверить чек можно по ссылке или через QR-код, размещенный в нем.
Да. Сам способ перечисления денег не ограничивает НПД: компания может перевести средства на карту, счёт или использовать наличную форму расчета. При этом доход от организации облагается по ставке 6%, а в чеке необходимо выбрать юридическое лицо и указать его ИНН.
Самый простой вариант — открыть банковское приложение и найти функцию собственного QR-кода или перевода себе, сохранить изображение и распечатать его. Другой способ — создать платежную ссылку и преобразовать её в QR. Можно также сделать код, ведущий на страницу с прайсом и реквизитами.
Размещать QR лучше на уровне глаз или немного ниже, на матовой поверхности без бликов. Рядом стоит добавить короткую подпись и, при необходимости, номер телефона. Размер выбирайте с учётом расстояния сканирования: для витрины потребуется значительно больший код, чем для стойки или столика.