

Тендеры и лиды
Информация
QR-код Сбербанка на практике обладает как минимум шестью разными операциями: прием перевода на карту, снятие наличных без пластика, оплата покупки, сканирование квитанции, выставление счета клиенту, подтверждение входа в веб-версию. Эти функции находятся в разных разделах приложения и имеют разную стоимость. Разберем каждую по порядку: где искать, сколько платить и что делать, если код не срабатывает.
QR-сценарии делятся на две группы. В первой код показывает пользователь - его сканирует кассир, банкомат или знакомый, который переводит деньги. Во второй сканирует сам пользователь: экран терминала, наклейку у кассы, квитанцию. Разница принципиальная: "показать свой код" и "отсканировать чужой" задают противоположное направление движения денег, и именно на подмене одного другим построена значительная часть мошеннических схем вокруг QR.
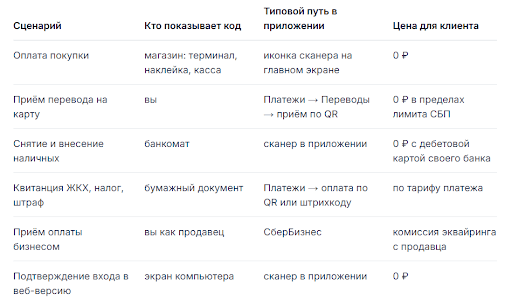
Названия пунктов меню банк меняет по несколько раз в год, а версии приложения у пользователей различаются, поэтому ориентироваться стоит на смысл раздела, а не на дословную формулировку.
В коде зашита не номер пластика, а платежная ссылка с реквизитами счета и идентификатором банка-получателя. Отправитель сканирует изображение, приложение подставляет получателя, остается ввести сумму и подтвердить операцию. Механизм работает поверх системы быстрых платежей (СБП), к которой подключено практически все российские банки, - оплатить по такому коду может клиент любого из них.
Код удобнее перевода по номеру телефона в трех случаях: когда номер отдавать не хочется, когда он привязан к другому банку и деньги могут уйти не на тот счет, и когда сумма собирается группой - код печатают на листе и кладут на общий стол.
Откройте приложение банка и раздел переводов.
Найдите пункт про получение перевода по коду - "Мой QR", "Перевести мне", "Принять перевод"; формулировка меняется от версии к версии.
Выберите счет зачисления: после подтверждения отправителем изменить его уже нельзя.
Покажите код с экрана или отправьте изображение в мессенджер. Отправитель сканирует, вводит сумму, подтверждает - зачисление занимает секунды.
Отправитель видит имя, первую букву фамилии и банк получателя - полные реквизиты счета скрыты. Половина сбоев в таких переводах связана с одной настройкой: должно быть включено согласие на прием переводов через СБП, иначе отправитель увидит ошибку либо деньги уйдут в банк, привязанный к номеру телефона по умолчанию. Переключатель находится в настройках профиля.
Прием перевода. Зачисление на кредитный счет банк почти всегда трактует как погашение задолженности, а не как поступление свободных средств. Код для приема денег стоит формировать на дебетовый счет.
Оплата по коду. Часть банков относит такой платеж к переводам, а не к покупкам: возможна комиссия, льготный период может не применяться, кэшбэк не начисляется. Условия зависят от конкретной карты - их стоит сверять с тарифами, а не с обзорами в интернете.
Снятие наличных. Выдача по коду с кредитки - обычное снятие кредитных средств: комиссия плюс, как правило, повышенная ставка с первого дня.
Практический вывод: QR-операции удобнее держать на дебетовой карте, а кредитку использовать для покупок пластиком и по NFC.
Под общей формулировкой "перевод по QR" на деле скрываются три разные операции с разной стоимостью и разными лимитами.
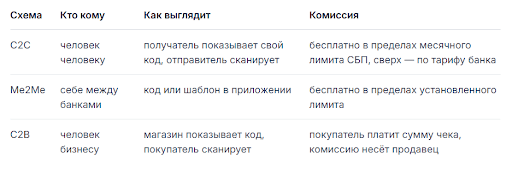
Пороги бесплатных переводов и суточные лимиты в 2026 году устанавливает банк в рамках правил платежной системы, и эти значения периодически меняются. Перед крупной суммой имеет смысл проверить в приложении остаток бесплатного объема на месяц.
Нет интернета. Платежный QR не работает офлайн: приложению требуется соединение с сервером. В помещении без связи выручает карта или наличные.
У получателя выключено согласие на СБП. Самая частая причина, по которой перевод не доходит.
Код просрочен. Динамический код с фиксированной суммой действует ограниченное время, вчерашний скриншот уже не сработает.
Четвертая схема - оплата покупки по коду продавца - самая массовая из всех, и она подробно разобрана в отдельном материале. Коротко: сканер открывается, камера наводится на код на терминале или наклейке, проверяется название магазина и сумма, операция подтверждается. Деньги списываются со счета напрямую, комиссию платит торговая точка.
Выдача и прием наличных по коду - вторая по востребованности QR-функция после оплаты покупок. Пластиковая карта остается дома, операция подтверждается в приложении. Реализация зависит от модели устройства и встречается в двух вариантах.
Код на экране банкомата. Выбирается операция без карты, устройство формирует код, пользователь сканирует его приложением, вводит сумму и подтверждает.
Код в приложении. Сначала выбирается снятие и сумма в приложении, оно показывает код или числовую комбинацию, которая предъявляется банкомату.
Такая функция реализована не в каждом устройстве: часть парка составляют старые модели без камеры. Если на экране нет ни иконки кода, ни пункта про операции без карты, остается одноразовый код или обычная карта.
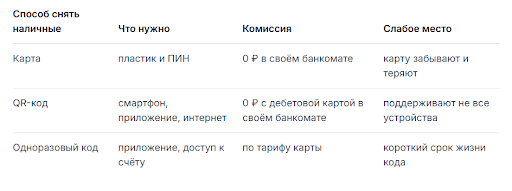
Что касается стоимости: снятие с дебетовой карты в своем банкомате обычно бесплатно, выдача кредитных средств тарифицируется отдельно и по ощутимой ставке. Лимиты на операции без карты банк устанавливает самостоятельно, и часто они ниже обычных - точную цифру стоит проверять в приложении заранее, до поездки за крупной суммой.
Внесение наличных работает симметрично: выбирается прием средств, сканируется код, купюры вносятся в приемник, подтверждается сумма. Чек стоит сохранить - по нему банк разбирает спорные операции.
Отдельная рекомендация по безопасности: сканировать код нужно только с экрана самого банкомата. Наклейка на корпусе устройства или на стене помещения - типичная схема подмены.
Наша система сама подберет вам исполнителей на услуги, связанные с разработкой сайта или приложения, поисковой оптимизацией, контекстной рекламой, маркетингом, SMM и PR.
Заполнить заявку
13755 тендеров
проведено за восемь лет работы нашего сайта.
Короткий ответ: да, функция реализована, и не в одном варианте. Банк поддерживает оплату по коду, прием переводов, операции с наличными в банкомате, сканирование платежных документов и подтверждение входа в веб-версию.
Типовые точки входа: иконка сканера на главном экране рядом с поиском, пункт про оплату по QR или штрихкоду в разделе платежей, кнопка приема перевода в разделе переводов. Если ничего похожего нет, причина почти всегда в устаревшей версии приложения: обновления приходят не автоматически, и часть пользователей годами работает со сборкой, где половины функций попросту нет. Обновление стоит скачивать только с официального сайта банка - поддельные версии приложения способны увести доступ к счету.
Можно практически всегда - код удобен, но незаменим редко.
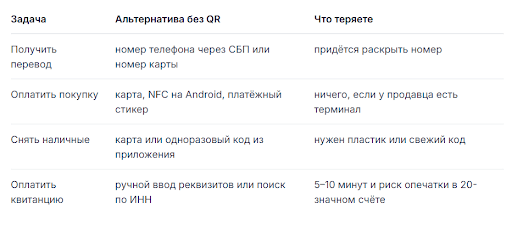
По-настоящему безвыходных ситуаций две. Первая: у продавца нет терминала, только наклейка с кодом. Вторая: банкомат поддерживает выдачу без карты исключительно по коду. В обоих случаях выручает чужой телефон с установленным приложением, однако проводить операции по своему счету через чужое устройство не рекомендуется.
Для покупателя оплата по коду бесплатна - это правило платежной системы, а не акция конкретного банка. Остальные операции стоят по-разному.
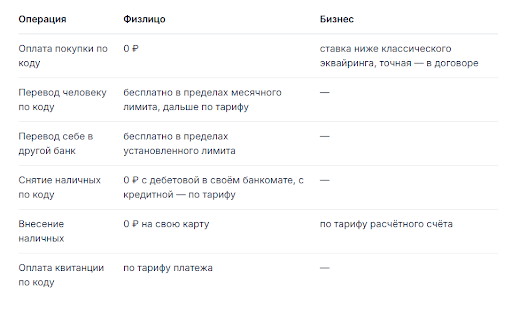
Общий ориентир по бизнесу: классический эквайринг по картам обходится точке заметно дороже приема по коду, поэтому многие магазины стимулируют такую оплату скидками. Ставки зависят от оборота, отрасли и условий договора - цифры из чужих примеров к конкретному договору отношения не имеют.
У оплаты по коду есть и скрытая цена для покупателя, не связанная с комиссией напрямую. Такая операция часто проходит мимо карточной программы лояльности: кэшбэк и бонусы не начисляются, поскольку технически платеж не считается карточным. При стандартном кэшбэке 3-5% это может оказаться дороже любой комиссии, поэтому перед крупной покупкой имеет смысл свериться с условиями своей карты.
Здесь важно различать три разных объекта, которые в обиходе часто называют одним словом.
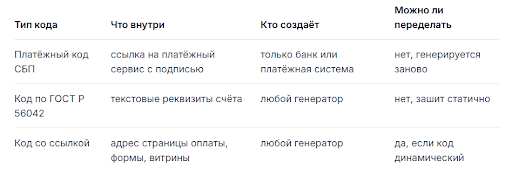
Платежный код СБП сторонним сервисом не создать. Внутри него не текст "переведите мне 500 рублей", а ссылка на сервис платежной системы с идентификатором операции и подписью - сформировать ее может только банк. Сайты, предлагающие "сделать QR Сбербанка онлайн" по номеру карты, либо собирают персональные данные, либо выдают обычный код со ссылкой под видом банковского.
Код по ГОСТ Р 56042 - формат, которым печатают квитанции ЖКХ и налоговые уведомления. Внутри строка вида ST00012|Name=...|PersonalAcc=...|BankName=...|BIC=...|CorrespAcc=...|Sum=...|Purpose=.... Банковские приложения читают ее и подставляют реквизиты в платежку. Такой код несложно собрать самостоятельно в любом генераторе QR-кодов, взяв реквизиты счета из приложения. Стоит учитывать оговорку: формат распознают не все приложения и не для всех получателей, поэтому первый платеж разумно провести на небольшую тестовую сумму.
Код со ссылкой - самый гибкий вариант: ведет на страницу оплаты, форму сбора средств, витрину услуг. Физическому лицу для разовых поступлений обычно достаточно банковского кода приема перевода, а самозанятому и ИП удобнее ссылка: код печатается один раз, а содержимое страницы можно менять под каждого клиента. Юридическому лицу нужен код банка на расчетный счет.
Для компаний и ИП прием по коду оформляется как отдельная услуга в бизнес-кабинете. Технически это SberQR и SberPay плюс прием через СБП - на кассах 2026 года встречаются оба контура, а платежная система параллельно внедряет единый код, который со временем должен свести форматы к одному.
Четыре формата приема, которые применяются на практике:
Статическая наклейка или тейбл-тент. Один код на точку, сумму вводит покупатель. Недорого и без оборудования, но кассиру необходимо проверять экран клиента: суммы иногда путают, а подтверждение иногда пропускают.
Динамический код на экране терминала. Кассир пробивает позиции, сумма подставляется автоматически, покупателю остается подтвердить. Ошибок практически нет, но требуется пинпад или касса с соответствующей поддержкой.
Код в счете или квитанции. Для услуг с постоплатой: печатается в документе вместе с суммой и назначением платежа.
Ссылка на оплату. Отправляется в мессенджере, работает без личного контакта - подходит для доставки и удаленных услуг.
Что дает переход на прием по коду: ставка ниже карточного эквайринга, не нужна аренда оборудования, зачисление по СБП происходит быстрее. Что при этом теряется: нет привычного жеста "приложите карту", часть покупателей избегает сканирования, не работают карточные бонусные программы, а возвраты обрабатываются дольше, чем отмена по терминалу.
Отдельно стоит отметить юридический момент: прием по коду не отменяет применение кассы. Чек по 54-ФЗ пробивается так же, как при оплате картой, признак способа расчета - безналичный.
Сам по себе код - это изображение с данными, списать по нему средства без подтверждения владельца счета нельзя. Риск возникает в сценариях, где человека подводят к подтверждению не той операции, которую он предполагал совершить.
Подмененная наклейка. Поверх легального кода на кассе или на парковочном автомате наклеивают другой: деньги уходят постороннему лицу, а продавец считает клиента должником.
"Отсканируйте, чтобы получить выплату". Компенсация, возврат средств, розыгрыш - предлог может быть любым. По факту код инициирует списание либо ведет на поддельную страницу банка.
Код для входа. Просьба отсканировать код "для подтверждения", в том числе от лица, представляющегося службой безопасности банка, - попытка войти в личный кабинет с чужого устройства.
Общее правило: перед подтверждением стоит прочитать экран целиком - направление операции, получателя, сумму. Если операция все же прошла ошибочно, следует незамедлительно позвонить в банк по номеру с оборота карты и сохранить чек: шансы на возврат средств резко снижаются уже в первые сутки.
Есть ли QR-код в Сбербанке и как его найти
Да, и сразу в нескольких видах: оплата по коду в магазинах, прием переводов на карту, снятие и внесение наличных в банкомате без пластика, сканирование квитанций ЖКХ и налоговых уведомлений, подтверждение входа в веб-версию. Типовые точки входа - иконка сканера на главном экране рядом с поиском, пункт про оплату по QR или штрихкоду в разделе платежей, кнопка приема перевода в разделе переводов. Если ничего похожего нет, почти наверняка установлена устаревшая версия приложения: обновления приходят не автоматически, скачивать актуальную версию нужно с официального сайта банка.
Как получить деньги на карту по QR-коду
Откройте раздел переводов и найдите пункт про получение перевода по коду - "Мой QR", "Перевести мне" или аналогичный. Выберите счет зачисления заранее: после подтверждения отправителем сменить получателя уже нельзя. Далее код показывается с экрана или отправляется картинкой в мессенджер: отправитель сканирует его банковским приложением, вводит сумму и подтверждает, зачисление занимает секунды и работает между разными банками через СБП. Отправитель видит только имя, первую букву фамилии и банк. Частая причина сбоев - выключенное согласие на прием переводов через СБП.
Можно ли снять наличные по QR в банкомате и сколько это стоит
Да, выдача без карты по коду поддерживается, но не всеми устройствами: старые модели без камеры работают только с пластиком или одноразовым кодом. Порядок зависит от банкомата: в одном варианте код формируется на его экране и сканируется приложением, в другом код формируется в приложении и предъявляется устройству. Снятие с дебетовой карты в своем банкомате обычно бесплатно, выдача с кредитной тарифицируется отдельно, и проценты начисляются с первого дня. Лимиты на операции без карты банк устанавливает сам и часто делает их ниже обычных.
Какая комиссия за оплату по QR-коду
Для покупателя оплата в магазине по коду бесплатна: списывается ровно сумма чека, комиссию за прием платежа несет торговая точка, накручивать процент сверху продавец не вправе. Переводы человеку по коду бесплатны в пределах месячного лимита СБП, сверх - по тарифу банка, остаток объема виден в приложении. Снятие по коду с дебетовой карты в своем банкомате обычно без комиссии, с кредитной - платно. Скрытая цена не в комиссии, а в бонусах: операция часто не считается карточной, кэшбэк не начисляется, а при типичном возврате 3-5% это дороже любой комиссии.
Что делать, если QR-кода нет или он не сканируется
Почти любую задачу можно решить без кода. Получить перевод - по номеру телефона через СБП или по номеру карты. Оплатить покупку - картой, телефоном с NFC на Android, платежным стикером. Снять наличные - картой или одноразовым кодом из приложения. Оплатить квитанцию - ручным вводом реквизитов либо поиском поставщика по ИНН: дольше и рискованно из-за опечаток в двадцатизначном счете. Если код не читается, стоит проверить яркость экрана, чистоту камеры и наличие чехла: изображение с кодом лучше отправлять файлом, а не фотографией в переписке - компрессия разрушает мелкие модули.
Работает ли QR с кредитной карты
Работает, но с оговорками, которые могут стоить денег. Во-первых, зачисление на кредитный счет банк почти всегда трактует как погашение задолженности, а не как поступление свободных средств, поэтому код для приема денег стоит формировать на дебетовый счет. Во-вторых, оплату по коду часть банков относит к переводам, а не к покупкам - тогда возможна комиссия, льготный период может не применяться, кэшбэк не начисляется. В-третьих, снятие наличных по коду с кредитки - обычная выдача кредитных средств с комиссией и повышенной ставкой со дня операции.
Как сделать свой QR-код Сбербанка для приема оплаты
Ответ зависит от того, какой именно код нужен. Платежный код СБП сторонним сервисом не создается: внутри него не текст, а ссылка на платежный сервис с идентификатором операции и подписью, сформировать ее может только банк - в приложении для физлица или в бизнес-кабинете для компании. Сайты, предлагающие сделать "банковский QR" по номеру карты, либо собирают персональные данные, либо выдают обычный код со ссылкой. Второй вариант - код по ГОСТ Р 56042 с реквизитами счета: собирается в любом генераторе, но распознается не везде. Третий и самый гибкий вариант - код со ссылкой на страницу оплаты, который можно оформить и сделать динамическим в специализированном сервисе для создания QR-кодов, например на QRkoder.