


 Digital Strategy
Тендеры и лиды
Информация
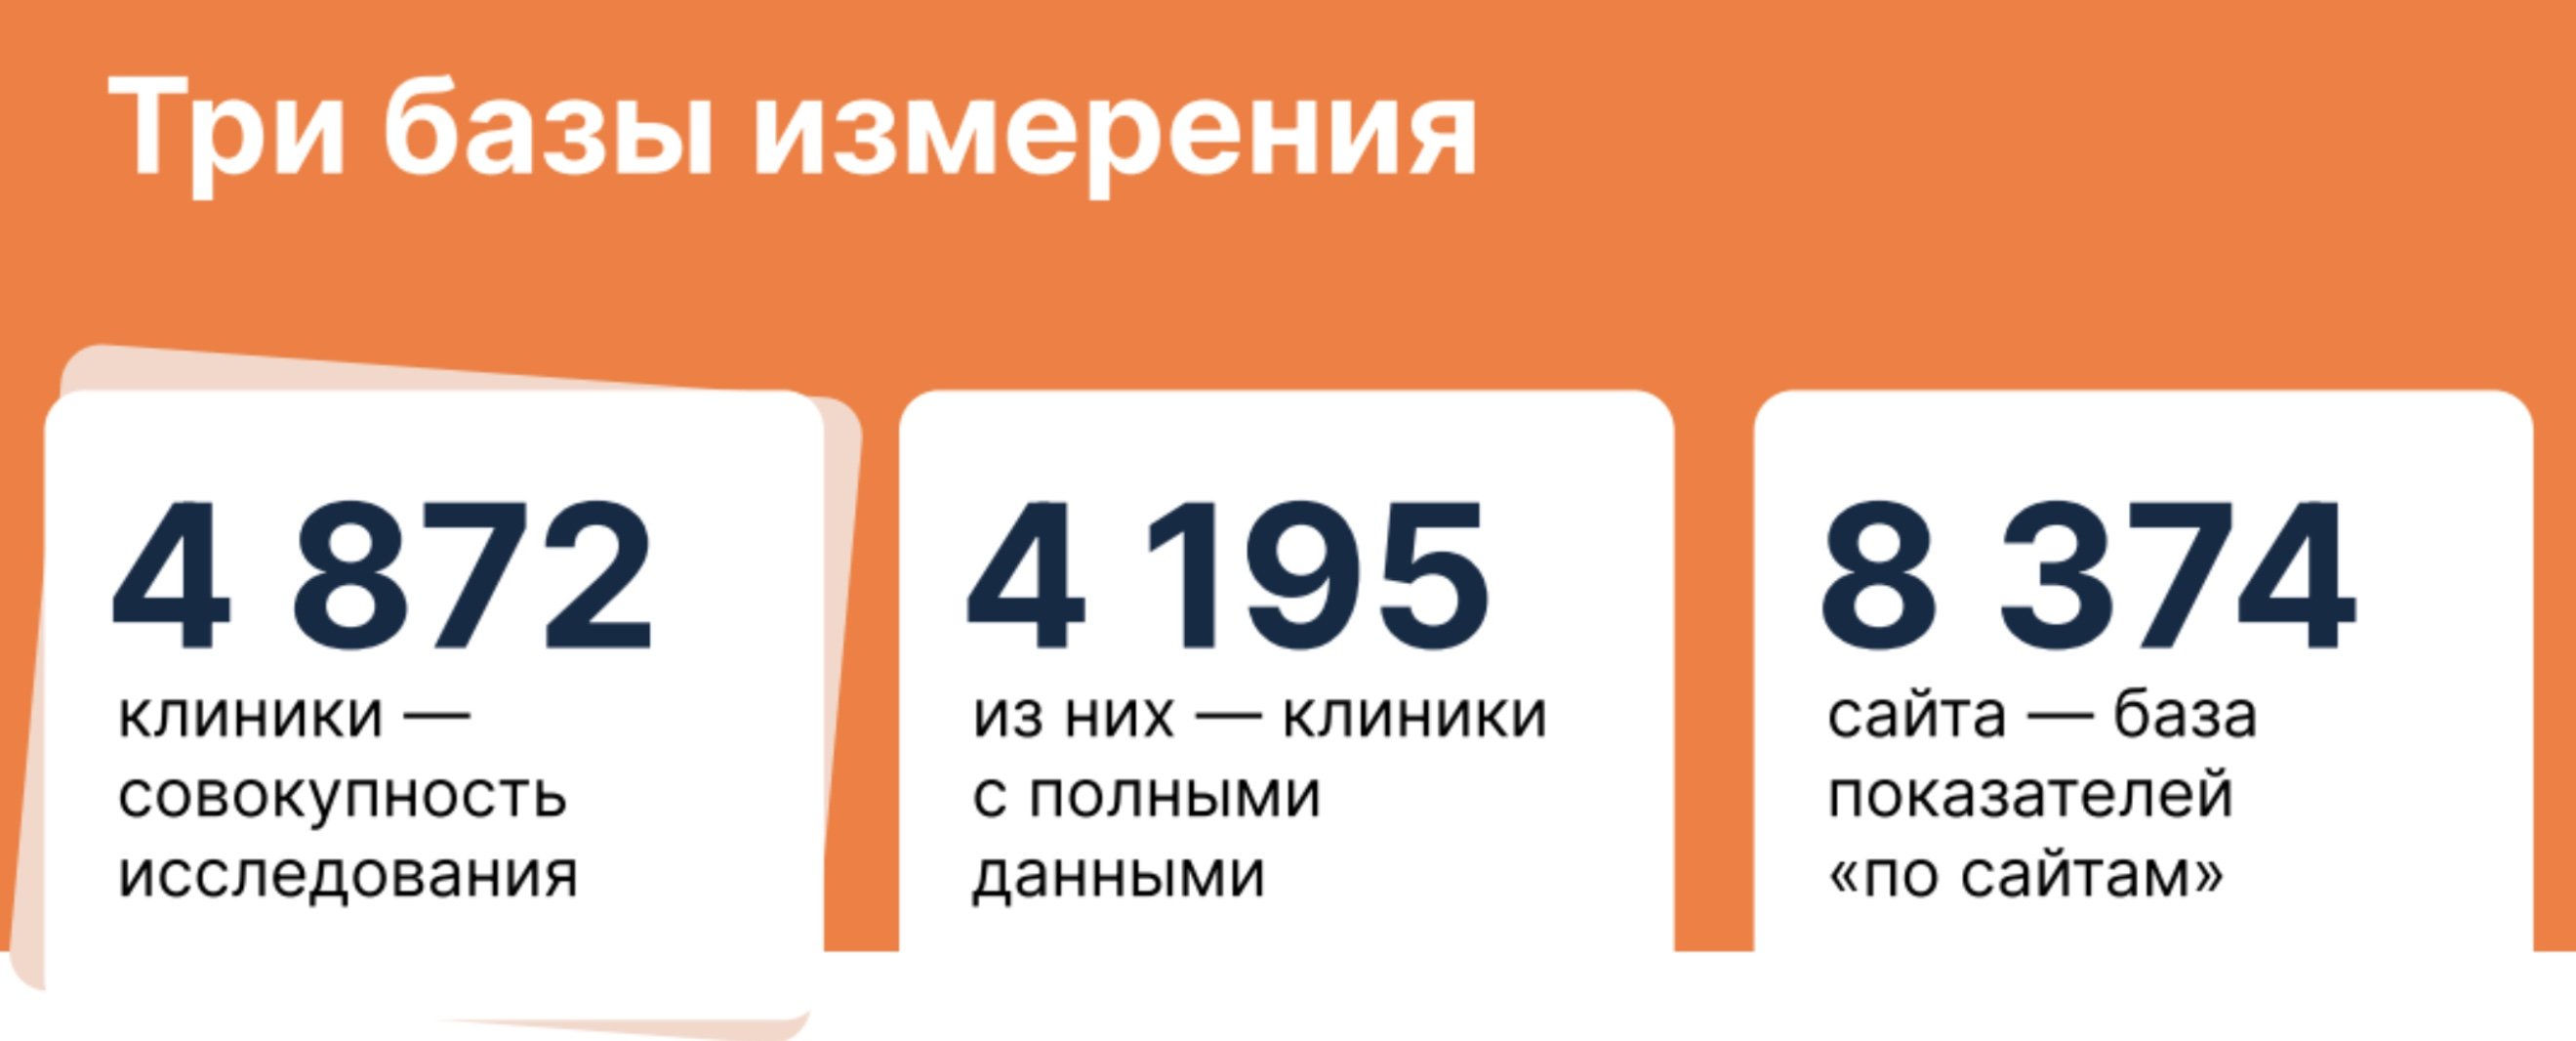
Что показывают 4 872 клиники и 8 374 сайта о digital-маркетинге частной медицины Москвы в 2026 году
У частной клиники сегодня редко бывает проблема с отсутствием маркетинговых инструментов. Сайт есть, онлайн-запись есть, реклама запущена, отзывы собраны, в поиске ведётся работа.
Проблема начинается с другого вопроса: насколько всё это работает как одна система? Мы собрали данные по рынку, чтобы посмотреть не на отдельные кейсы, а на общую картину.
Оглавление
1. Почему наличие инструмента уже не означает зрелость
2. Реклама: рынок платит за трафик, но не всегда считает звонки
3. Поиск: клиника конкурирует уже не только с клиниками
4. Репутация: высокого рейтинга недостаточно
5. Генеративный поиск пока не меняет карту рынка
6. Размер бизнеса меняет не только бюджет, но и процессы
7. Что считать маркетинговой зрелостью в медицине
Вывод, коротко о самом главном
1. Почему наличие инструмента уже не означает зрелость
Исследование опирается на внешние наблюдаемые данные, а не на опросы клиник. В базу вошли код страниц и внешние подключения, поисковая выдача, карты, отраслевые агрегаторы, лицензии и финансовая отчётность.
Для оценки зрелости мы использовали шкалу L1–L4. Она разводит две задачи: захват обращения и продвинутую аналитику. L4 означает, что у клиники есть и захват обращения, и аналитика, связывающая обращение с каналом.
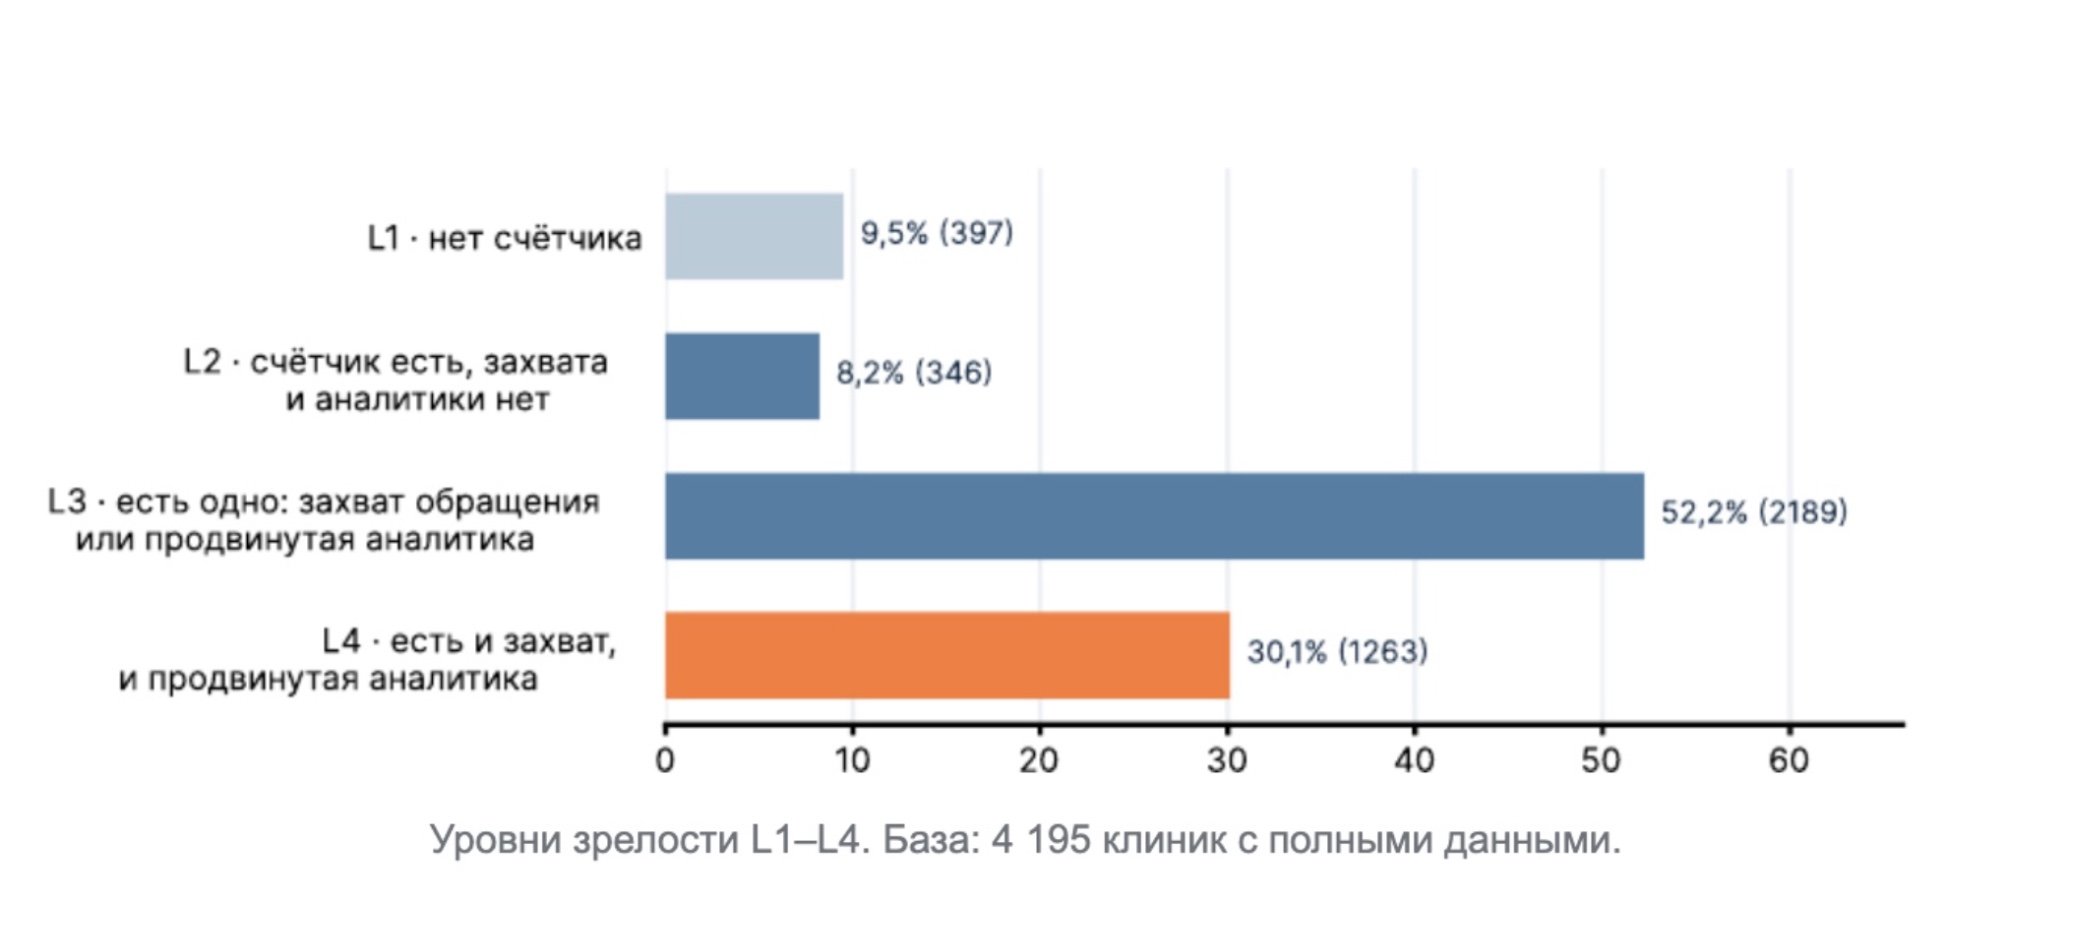
Полный контур L4 собрали 30,1% клиник. На уровне сайтов — 19,9%. При этом инструменты захвата обращения уже есть на 81% сайтов. Получается, рынок освоил получение заявки заметно быстрее, чем её полноценное измерение.
2. Реклама: рынок платит за трафик, но не всегда считает звонки
Контекстную рекламу в Яндексе покупает 27% клиник — 1 133 организации из 4 195 с полными данными. Почти половина рекламодателей, 47,8%, не использует коллтрекинг.
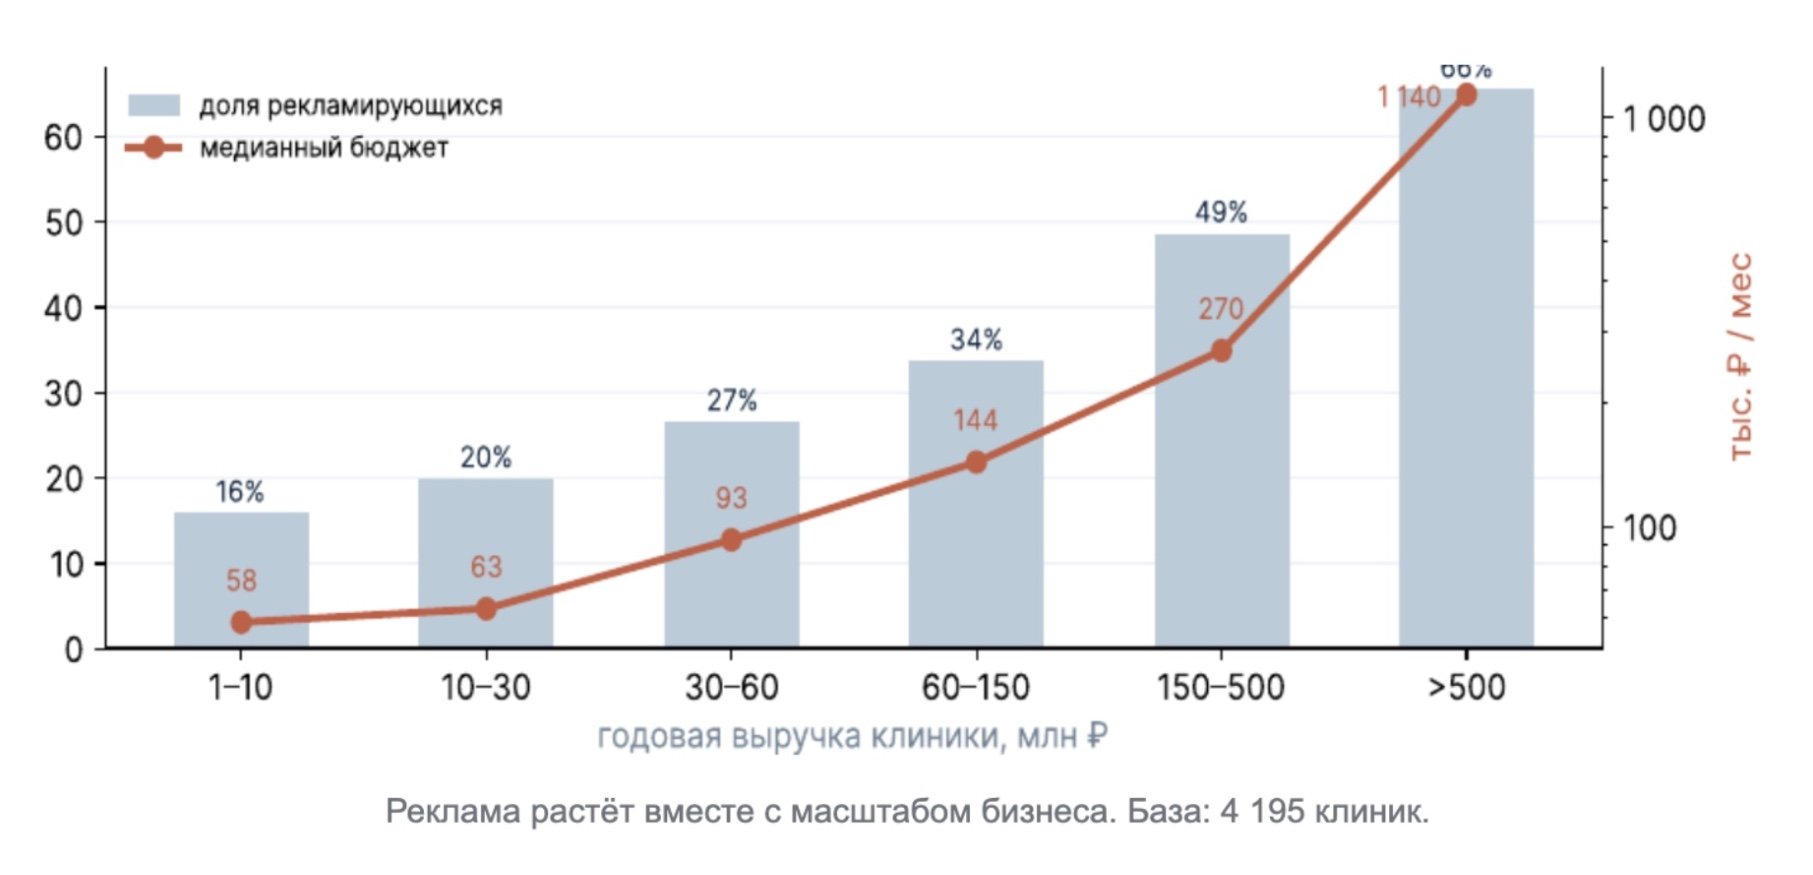
Медианный бюджет в исследованных группах растёт примерно с 58 тыс. до 1,1 млн рублей в месяц. Покупка трафика заставляет считать звонки чаще — в 2,3 раза, — но нормы «платишь → считаешь» рынок пока не достиг.
3. Поиск: клиника конкурирует уже не только с клиниками
В исследовании снято 9 237 запросов в Яндексе и Google. По коммерческим запросам агрегаторы и справочники занимают 34,8% мест первой страницы. По информационным — всего 1,2%.
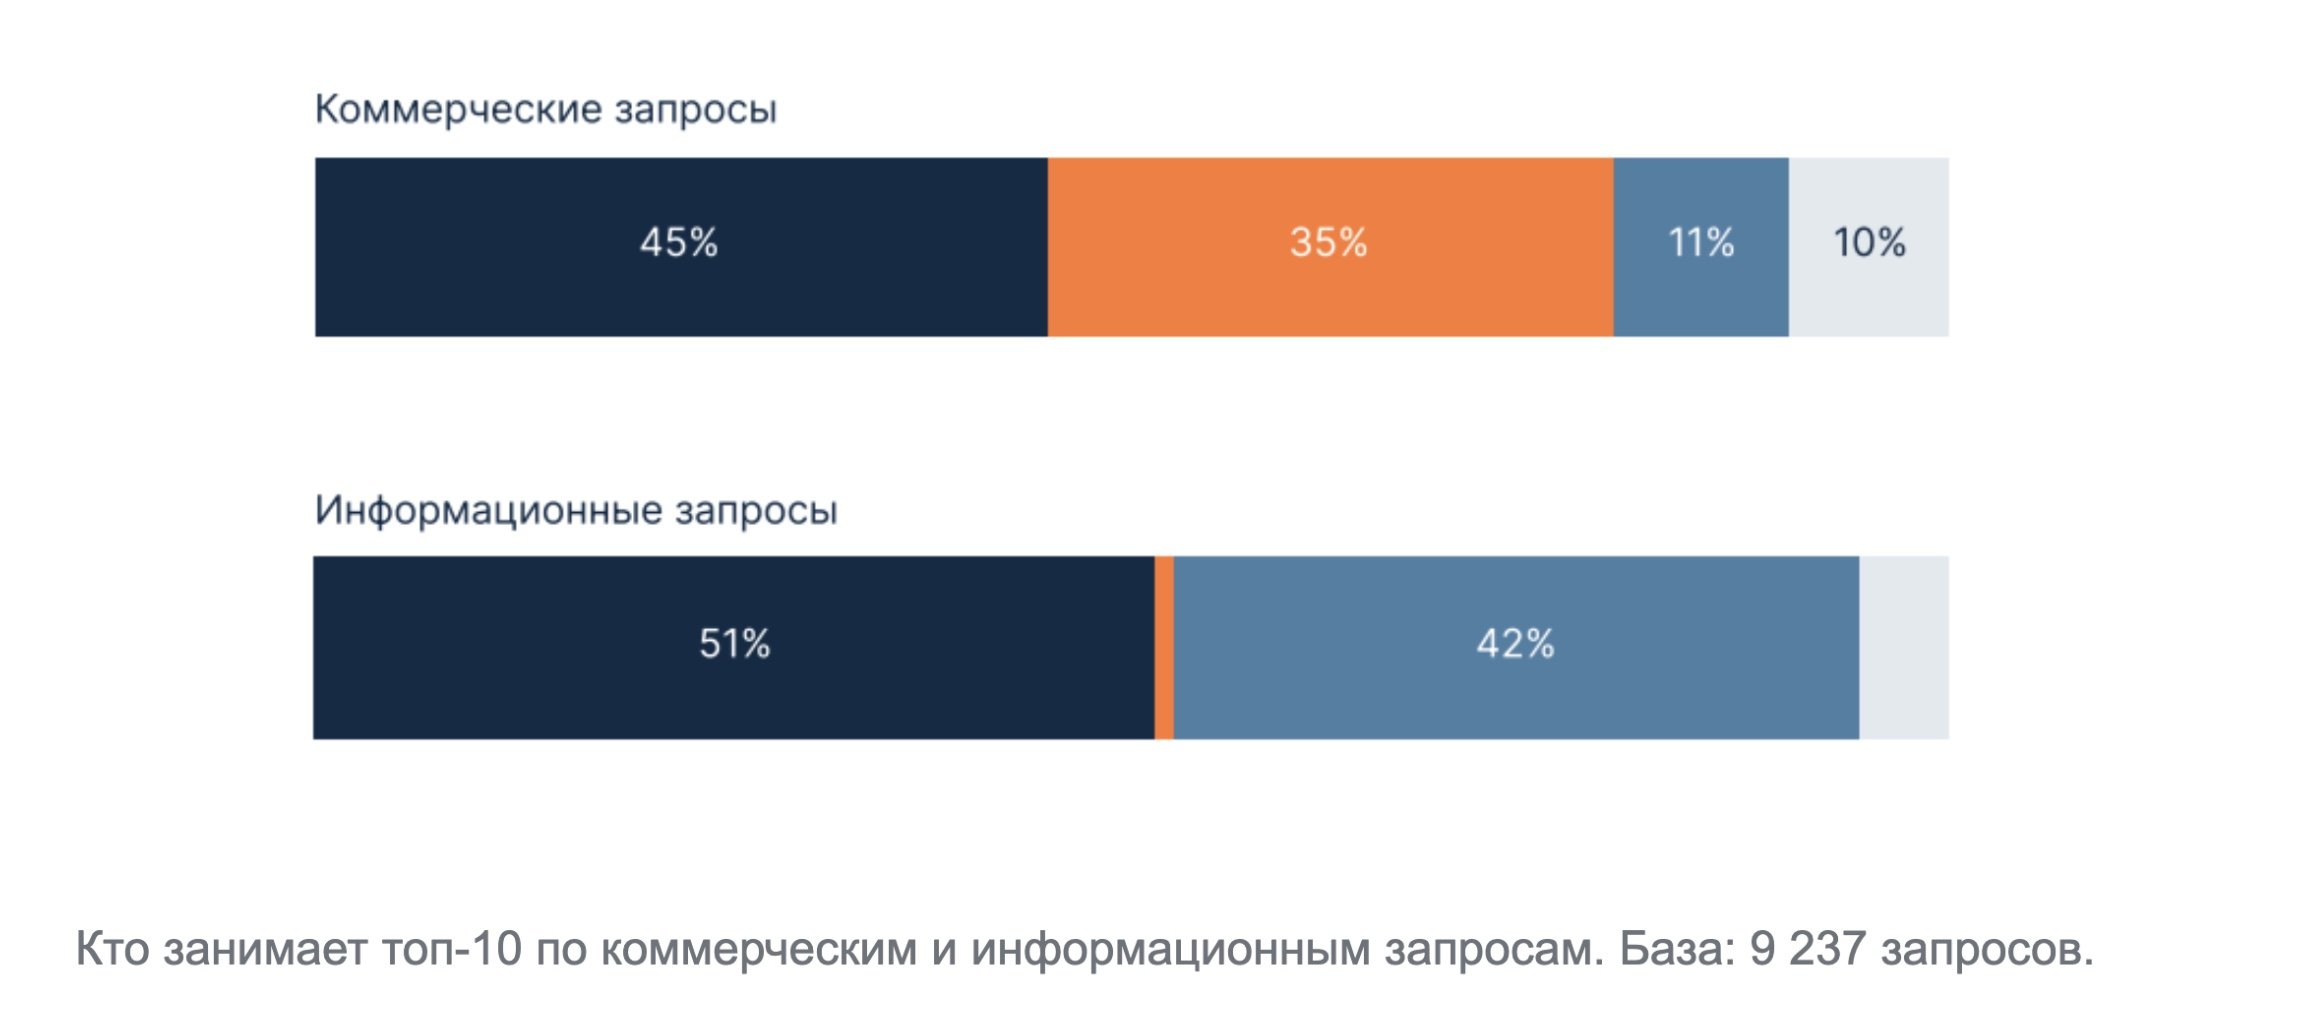
Это две разные территории. Коммерческая выдача уже занята сильными агрегаторами. Информационная заметно свободнее для клиники, но работает прежде всего на верхнюю часть воронки.
Медианная клиника с выручкой до 30 млн рублей держит в топ-10 50 запросов, а клиника свыше 150 млн — 3 008. Разница — 60 раз. При этом 1% клиник собирает 71,4% всей поисковой видимости.
Наша система сама подберет вам исполнителей на услуги, связанные с разработкой сайта или приложения, поисковой оптимизацией, контекстной рекламой, маркетингом, SMM и PR.
Заполнить заявку
13759 тендеров
проведено за восемь лет работы нашего сайта.
4. Репутация: высокого рейтинга недостаточно
На Яндекс.Картах медианная оценка — 4,9 из 5 и почти не меняется в зависимости от уровня зрелости. То есть хороший балл перестал быть заметным способом отличаться от конкурентов.
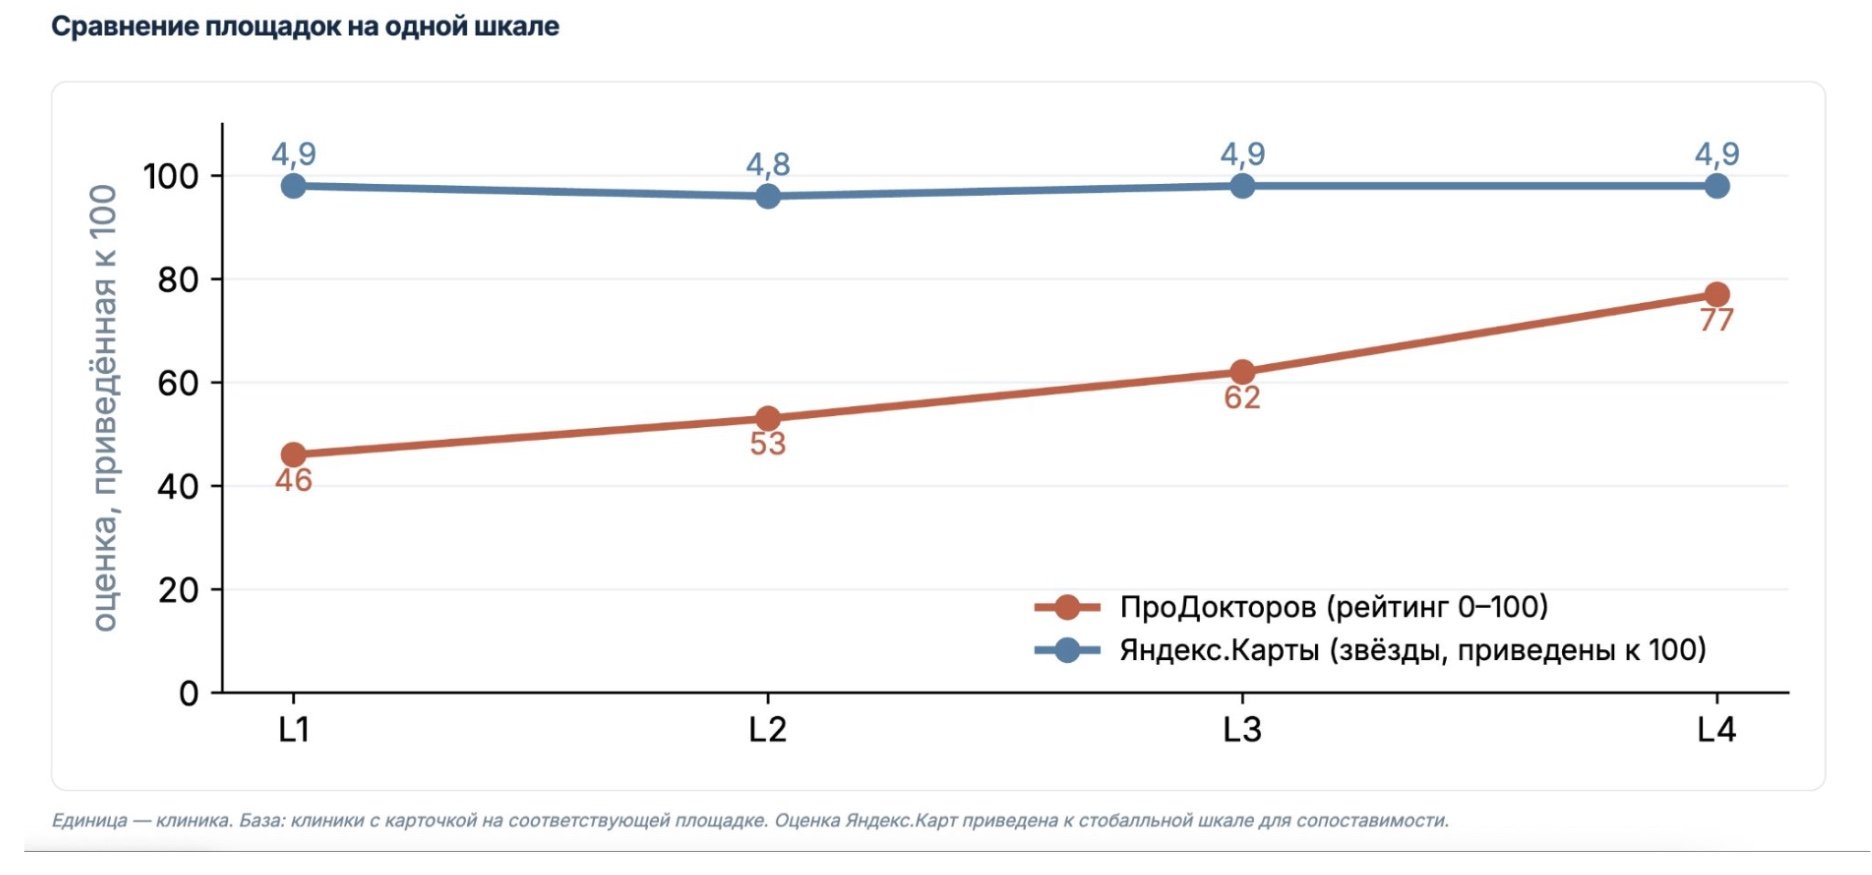
На ПроДокторов разница заметнее: у клиник нижнего уровня зрелости медиана — 3 отзыва и рейтинг 46/100, у верхнего — 32 отзыва и 77/100. При этом 12,4% клиник вообще не имеют карточки, ещё 14% имеют карточку без отзывов.
5. Генеративный поиск пока не меняет карту рынка
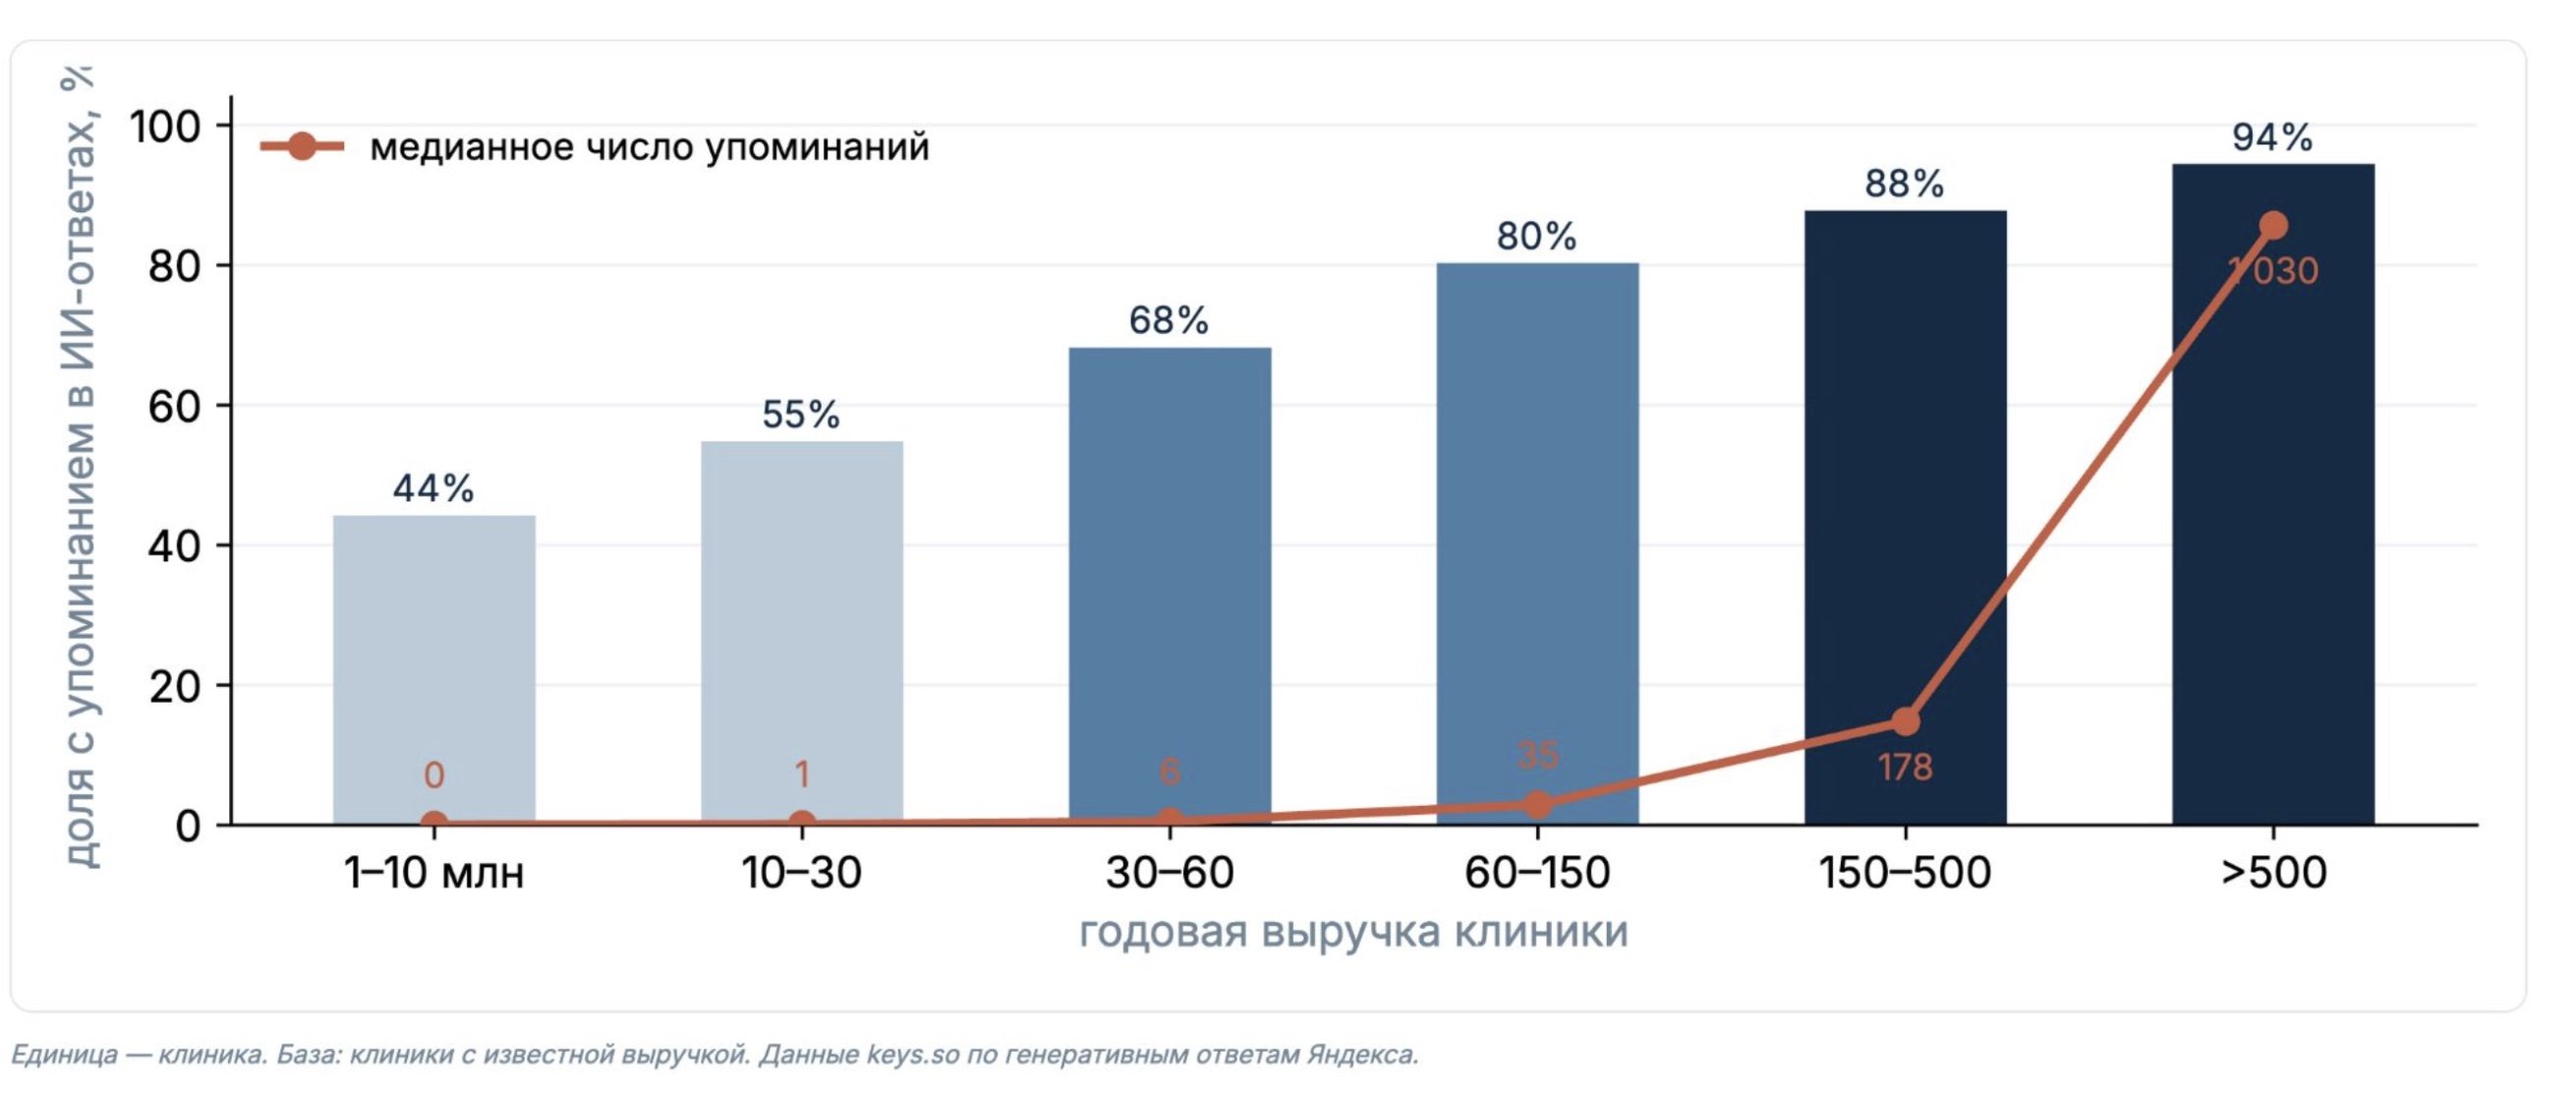
В генеративных ответах Яндекса хотя бы раз были упомянуты 62,1% клиник. Но топ-1% получает около 70% всех упоминаний. Пока нейровыдача скорее наследует существующий поисковый ландшафт, чем перераспределяет его.
6. Размер бизнеса меняет не только бюджет, но и процессы
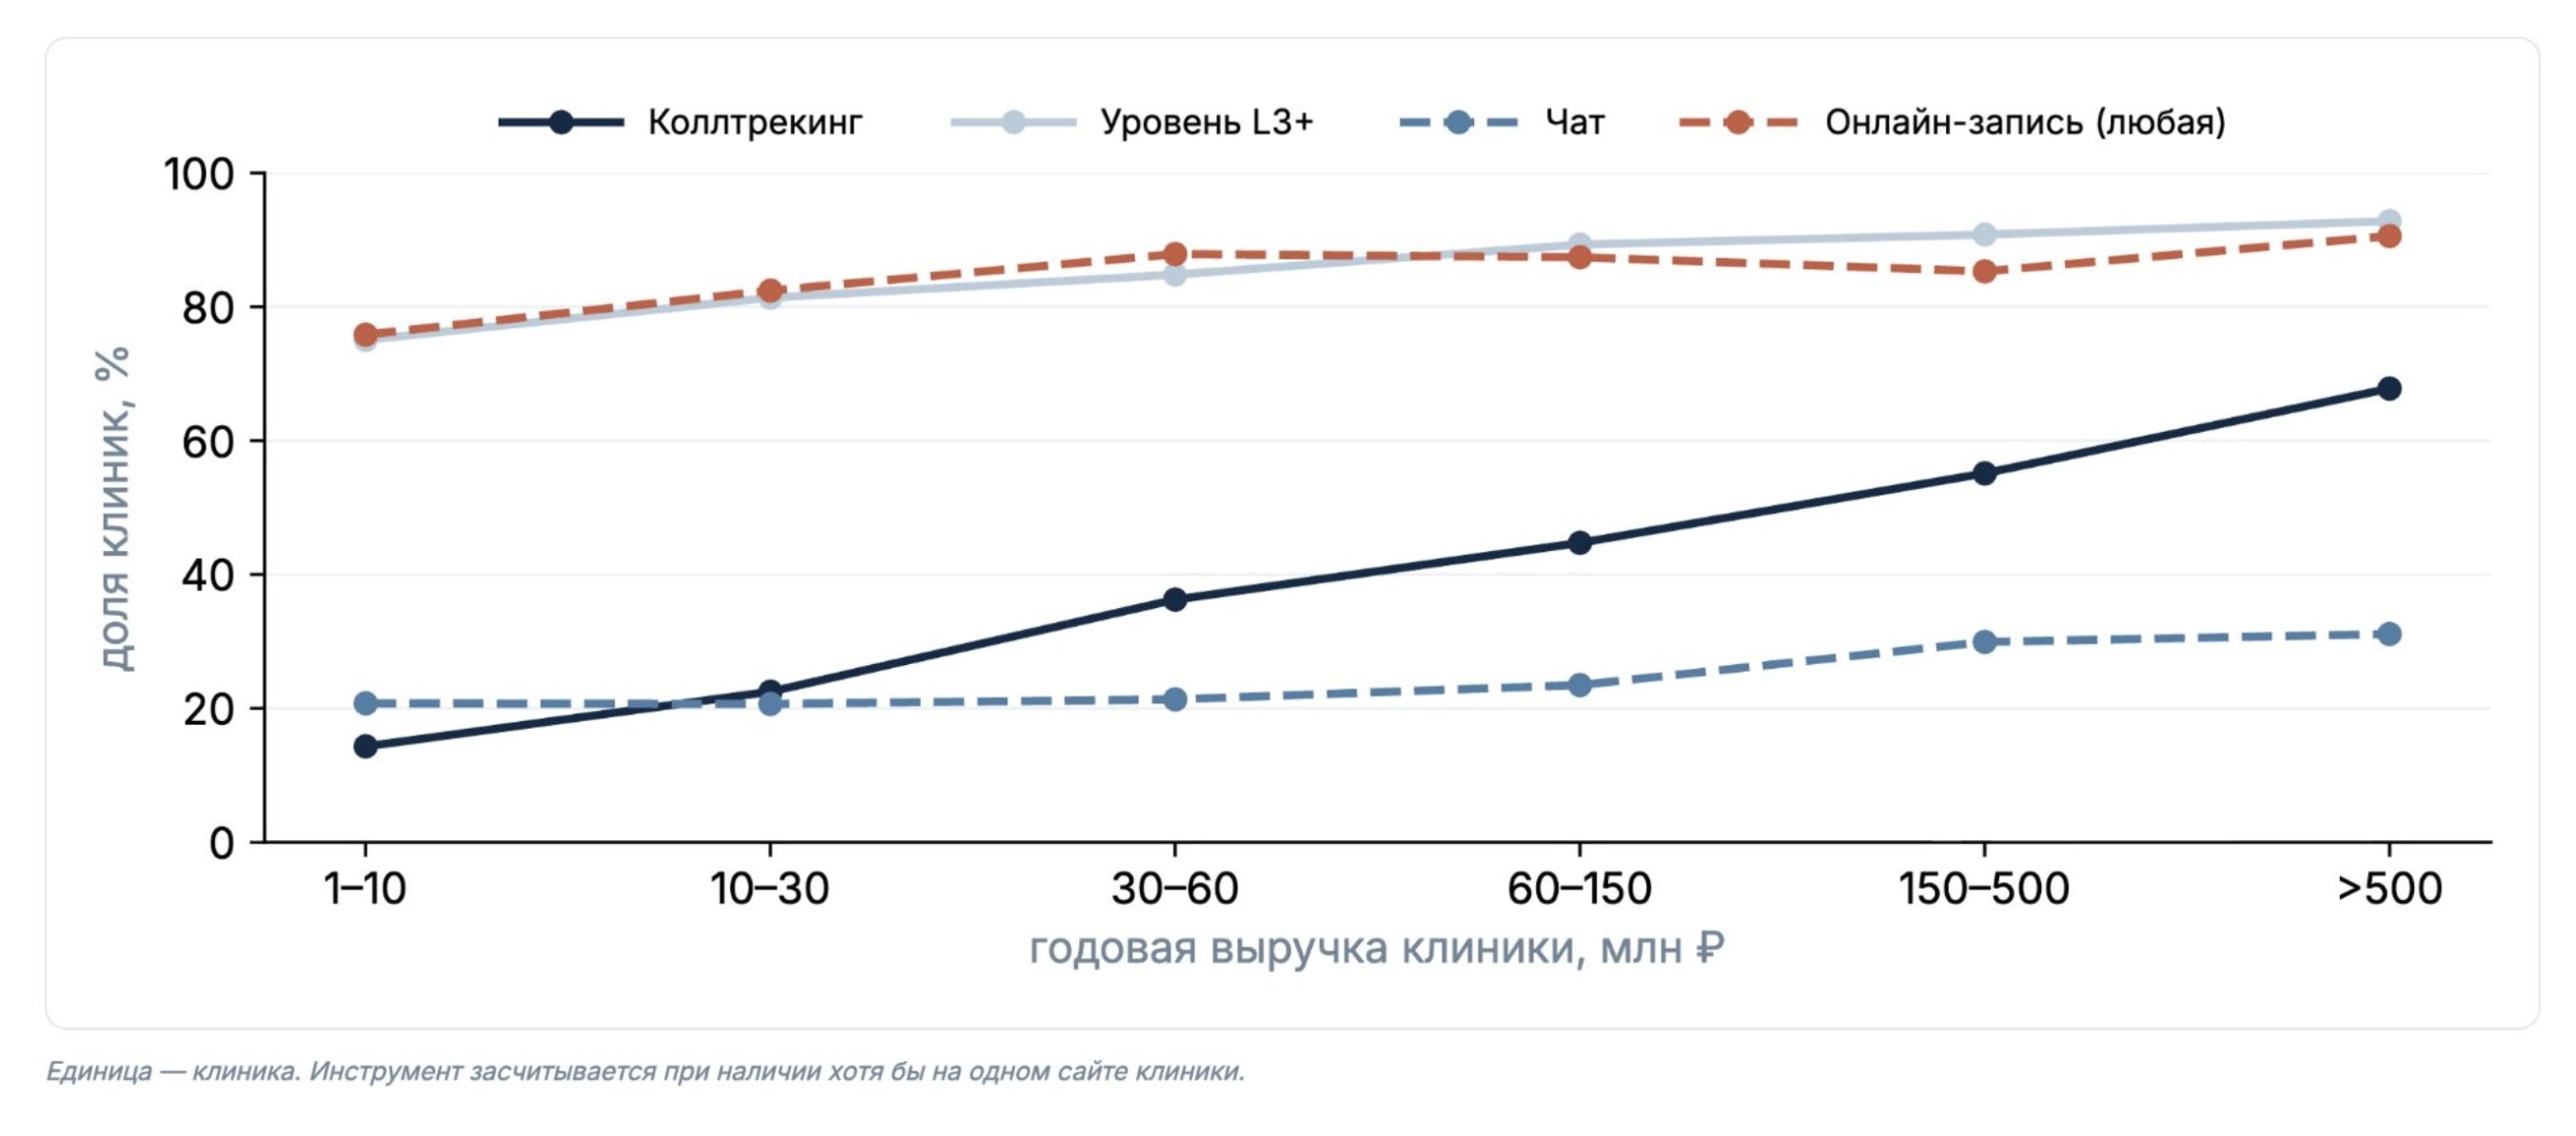
Коллтрекинг растёт примерно с 14,5% в группе до 10 млн рублей до 67,8% среди клиник свыше 500 млн. Доля клиник с полным контуром L4 — с 13,6% до 67,2%.
Это можно объяснять не только бюджетом. Крупная клиника чаще располагает отдельной маркетинговой функцией, специалистами по каналам и процессами, которые соединяют рекламные кабинеты, сайт и дальнейшую работу с обращением.
7. Что считать маркетинговой зрелостью в медицине?
Исследование показывает: рынок уже прошёл этап, когда конкурентным преимуществом было само наличие digital-инструментов. Онлайн-запись, карты, базовая аналитика и другие элементы инфраструктуры стали достаточно распространёнными. Теперь разница возникает на следующем уровне — в том, как клиника ими управляет.
Первое — измерять не только обращение, но и его источник. Если клиника покупает трафик, она должна понимать, какой канал приводит звонок или другое обращение. Иначе увеличение бюджета просто увеличивает объём данных, но не обязательно количество управляемых решений.
Второе — оценивать не только присутствие, но и реальную видимость. Сайт может быть современным и при этом почти не занимать поисковый спрос. В коммерческой выдаче клиника конкурирует с агрегаторами, в репутации — с площадками, а в генеративных ответах — с тем цифровым следом, который накоплен вокруг бренда.
Третье — сравнивать себя не с абстрактным «рынком», а со своей группой. Исследование показывает сильные различия между категориями клиник, размерами бизнеса и количеством точек. Поэтому один и тот же набор инструментов не означает одинаковую зрелость для стоматологии, многопрофильного центра или специализированной клиники.
В итоге маркетинговая зрелость — это уже не вопрос «что у нас подключено?». Важнее другое: видим ли мы путь пациента от первого контакта до записи, понимаем ли, где клиника получает внимание и можем ли на основании данных менять работу каналов.
Вывод. Коротко о самом главном.
1. Оснащённость перестала быть отличием.
Счётчик есть у 9 из 10 клиник. Реальная граница зрелости — продвинутая аналитика: полный контур собрали 30,1% клиник.
2. Аналитика и конверсия — разные задачи.
Коллтрекинг показывает источник обращения, онлайн-запись и чаты помогают его получить. Полный контур есть только у 30,1% клиник.
3. Категория влияет на выбор инструментов.
Онлайн-запись есть у большинства клиник, но способ её реализации заметно различается по направлениям. Инструментальные привычки рынка важны не меньше бюджета.
4. Треть коммерческой выдачи занята не клиниками.
Агрегаторы и справочники занимают 35% органической первой страницы. В информационном поиске их почти нет — это более доступная территория для клиник.
5. Поисковое внимание распределено крайне неравномерно.
1% клиник получает 71% поисковой видимости. Среднего уровня видимости практически нет.
6. Высокий рейтинг уже не помогает выделиться.
На Яндекс.Картах медиана — 4,9 у всех. Сильнее различает объём отзывов на отраслевых площадках: 3 у нижнего уровня зрелости против 32 у верхнего.
7. Специализация меняет требования к маркетингу.
ЭКО заметно опережает рынок по зрелости, а в других сложных направлениях цифровой контур развит слабее. Пациентский путь напрямую влияет на набор нужных инструментов.
8. Юридические риски у крупных и малых клиник разные.
Иностранная аналитика чаще встречается у крупных клиник, отсутствие в реестре операторов персональных данных — у малых. Для медицинского бизнеса оба сценария требуют отдельного контроля.