


 Упакуем.рф
Тендеры и лиды
Информация
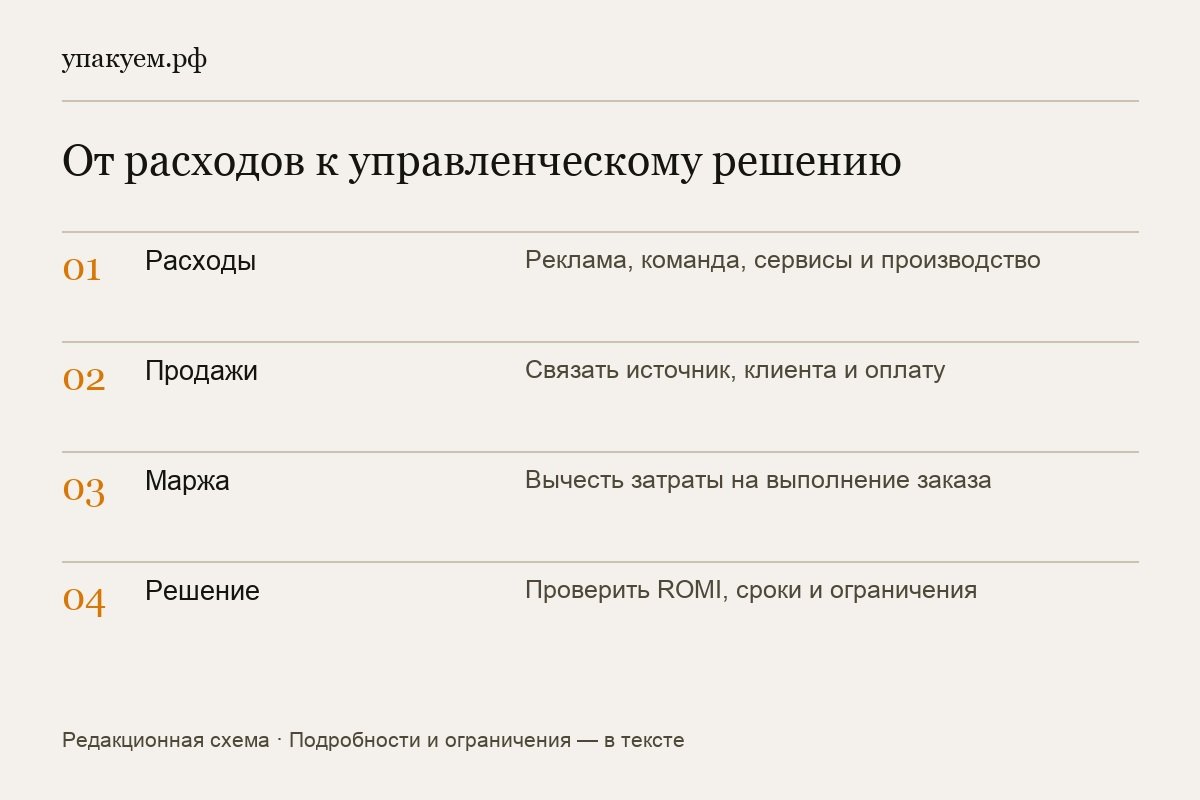
Результат маркетинга в деньгах начинается с согласованного расчёта: какую выручку относим к каналу, какие расходы учитываем и сколько остаётся после выполнения заказов. Клики и охваты помогают диагностировать рекламу, но сами по себе не показывают её окупаемость.
Эта инструкция для собственника, маркетолога и руководителя продаж, которые хотят обсуждать бюджет на общих данных. Она описывает управленческий расчёт вклада маркетинга. Это не бухгалтерская отчётность и не способ доказать, что каждую продажу создала только реклама.
«Какой канал приносит больше заявок?» и «куда направить следующий бюджет?» — разные задачи. Для первой достаточно сравнить обращения при одинаковых правилах учёта. Для второй потребуются качество спроса, маржа, срок до денег и возможность команды выполнить новые заказы.
Согласуйте период, продукт и единицу анализа. У компании с несколькими услугами один канал может приводить разные по экономике заказы. Объединённая средняя стоимость заявки скроет это различие. Полезнее начать с понятного сегмента, а затем расширять расчёт.
Отдельно определите смысл выручки. Подписанный договор, выставленный счёт, полученная оплата и признанная выручка не взаимозаменяемы. Выбранное правило укажите прямо в отчёте. Для контроля денег можно вести поступления отдельно от расчёта экономического результата.
Расход канала не ограничивается списанием за размещение. В зависимости от задачи учитывайте работу подрядчика и команды, создание материалов, посадочные страницы, аналитические сервисы и поддержку. Иначе канал с дешёвыми кликами будет выглядеть выгодным за счёт затрат, спрятанных в другой строке.
Разделите прямые и общие расходы. Прямые можно связать с конкретным каналом. Общие — например, работу аналитика над несколькими направлениями — распределяют по заранее выбранному правилу или показывают отдельной строкой. Важно применять правило последовательно, а не менять его ради желаемого результата.
Разовый запуск и регулярное ведение тоже разделяйте. Если всю стоимость разработки сайта отнести на одну неделю рекламы, вывод получится перекошенным. Период распределения таких затрат согласуйте с финансовым ответственным и явно подпишите. Не прячьте разовые работы, но не смешивайте их с обычным месячным расходом.
Проверьте путь данных: рекламное обращение, запись в CRM, договор или заказ, оплата. Сохранённая метка источника полезна только тогда, когда не теряется при объединении дублей, повторном обращении и передаче сделки другому сотруднику.
Укажите правило распределения результата между каналами. Клиент мог сначала прочитать статью, позже увидеть рекламу и вернуться напрямую. Отнесение всей продажи к последнему переходу — способ учёта, а не доказательство единственной причины покупки. При другом правиле распределения доли каналов изменятся.
Неизвестный источник оставляйте отдельной категорией. Можно дополнительно спросить клиента, как он узнал о компании, но это не заменяет технические данные. Расхождения между ответом и метками стоит сохранить: они помогают понять ограничения аналитики.
Есть задача на услуги, связанные с разработкой сайта или приложения, поисковой оптимизацией, контекстной рекламой, маркетингом, SMM и PR? Создайте тендер и выберите подходящего исполнителя из откликов.
Заполнить заявку
13855 тендеров
проведено за восемь лет работы нашего сайта.
Из выручки вычтите переменные затраты на выполнение соответствующих заказов. Их состав зависит от бизнеса: закупка, сдельное исполнение, логистика, комиссии и другие затраты, которые возникают из-за заказа. Полученная сумма — маржинальный доход до расходов на маркетинг в выбранной модели.
Затем вычтите относимые расходы на привлечение. Результат показывает вклад после маркетинговых затрат, но ещё не равен чистой прибыли компании: остаются постоянные расходы, налоги и другие статьи. В таблице полезно прямо назвать показатель, чтобы участники не вкладывали в слово «прибыль» разный смысл.
Для услуг с сильно различающейся трудоёмкостью не используйте одну маржу на все продажи без проверки. Крупный договор может потребовать больше ресурсов, чем несколько небольших. Приоритет канала по выручке и по вкладу в результат тогда окажется разным.
В этой статье используем формулу: ROMI = (относимый маржинальный доход до маркетинга − расходы на маркетинг) / расходы на маркетинг × 100%. Состав дохода и расходов должен быть одинаковым в сравниваемых строках.
Условный пример, не результат клиента. На канал и его обслуживание потратили 120 000 ₽. К нему по выбранному правилу отнесли 400 000 ₽ выручки. Переменные затраты по этим заказам составили 200 000 ₽. Маржинальный доход до маркетинга — 200 000 ₽, вклад после маркетинга — 80 000 ₽.
ROMI в примере: (200 000 − 120 000) / 120 000 × 100% ≈ 66,7%. Отношение выручки к маркетинговому расходу равно 400 000 / 120 000 ≈ 3,33. Это другой показатель: он не учитывает затраты на выполнение заказов. Называть его ROMI по приведённой формуле нельзя.
Положительный ROMI не доказывает положительную чистую прибыль всей компании. И он не отвечает, сколько продаж произошло бы без рекламы. Для оценки дополнительного эффекта нужны отдельные сравнения или эксперимент с учётом ограничений бизнеса.
В длинной B2B-продаже расходы возникают раньше денег. Отчёт только по календарному месяцу может показать убыток в период привлечения и необычно высокую отдачу позже, когда оплачиваются старые сделки.
Поэтому рядом с календарным отчётом полезно отслеживать группу клиентов, привлечённых за выбранный период. По мере их продвижения обновляйте продажи, маржу и возвраты. Незавершённые сделки показывайте отдельно: вероятный будущий доход не должен выглядеть как уже полученный.
Так же аккуратно считайте стоимость нового клиента — CAC. В знаменатель попадают новые клиенты по согласованному определению, а не все заявки и не все повторные заказы. Если в расход включили продажи и маркетинг, подпишите это; сравнение с показателем только по рекламному бюджету будет некорректным.
Период привлечения, продукт или сегмент и источник.
Рекламные, производственные и прочие относимые расходы.
Уникальные обращения, квалифицированные обращения и новые клиенты.
Выручка по выбранному правилу и переменные затраты по заказам.
Маржинальный доход, вклад после маркетинга и ROMI.
Незавершённые сделки, возвраты и доля неизвестных источников.
Комментарий к изменениям: акция, смена цены, задержка оплаты или ошибка данных.
У каждой строки должен быть источник и владелец. Маркетолог подтверждает расходы размещения, продажи — состояние сделок, финансовый ответственный — деньги и затраты. Итоговые цифры должны раскрываться до исходных записей, иначе спор о методике заменит обсуждение действий.
Перед сокращением канала проверьте полноту расходов и продаж, срок сделки, сезонность и влияние на другие источники. Перед увеличением бюджета — наличие спроса, пропускную способность отдела продаж и возможность исполнить заказы. Прошлая отдача не гарантирует такую же при масштабировании.
Начните с одного канала и одного сегмента. Сверьте несколько заказов вручную, договоритесь о формулах, затем расширяйте автоматизацию. Рабочий отчёт должен отвечать на конкретный вопрос: что сохраняем, что проверяем и какое изменение бюджета обосновывают данные.
Если выручка теряется между обращением и договором, начните с проверки воронки продаж. Автор — Владислав Гуторов, «Упакуем.рф».