
Тендеры и лиды
Информация
Финансы, страхование, инвестиции
Август 2026
Негосударственный пенсионный фонд пришёл с задачей наладить коммуникацию с клиентами и улучшить оценки на отзовиках. На старте мониторинг показал, что негативных упоминаний всего 3,1%.
На первый взгляд, поводов для тревоги нет. Однако содержание жалоб оказалось крайне острым. Клиенты писали не о доходности, а о страхе быть обманутыми: «Меня ввели в заблуждение», «Деньги потеряны».
Проблема заключалась не в потоке свежих претензий, а в накопленном эффекте. Старые, уже неактуальные отзывы продолжали определять восприятие фонда. Формальные ответы поддержки эту тревогу не снимали, а усиливали.
В финансовой сфере нельзя полагаться только на удаление негатива: новые жалобы будут появляться всегда. Поэтому параллельно с модерацией карточек нужно менять качество коммуникации — чтобы каждый ответ бренда работал на удержание доверия. Мы выбрали подход, который работает одновременно с накопленным негативом и с новыми жалобами.
Задачи проекта:
Провести мониторинг упоминаний для выявления негатива.
Выявить источники претензий.
Проанализировать аспекты в отзывах и генеративных ответах.
Снизить количество негативных публикаций на ключевых площадках.
Переработать шаблон политики коммуникаций (ШПК) под актуальные аспекты.
Команда проекта построила трёхмерную модель репутации:
Первая реальность — клиентская: живой опыт, эмоции и страхи, зафиксированные в отзывах.
Вторая — брендовая: внутренние процессы, регламенты и существующие шаблоны ответов.
Третья — нейрореальность: то, что генеративные системы рассказывают аудитории о фонде.
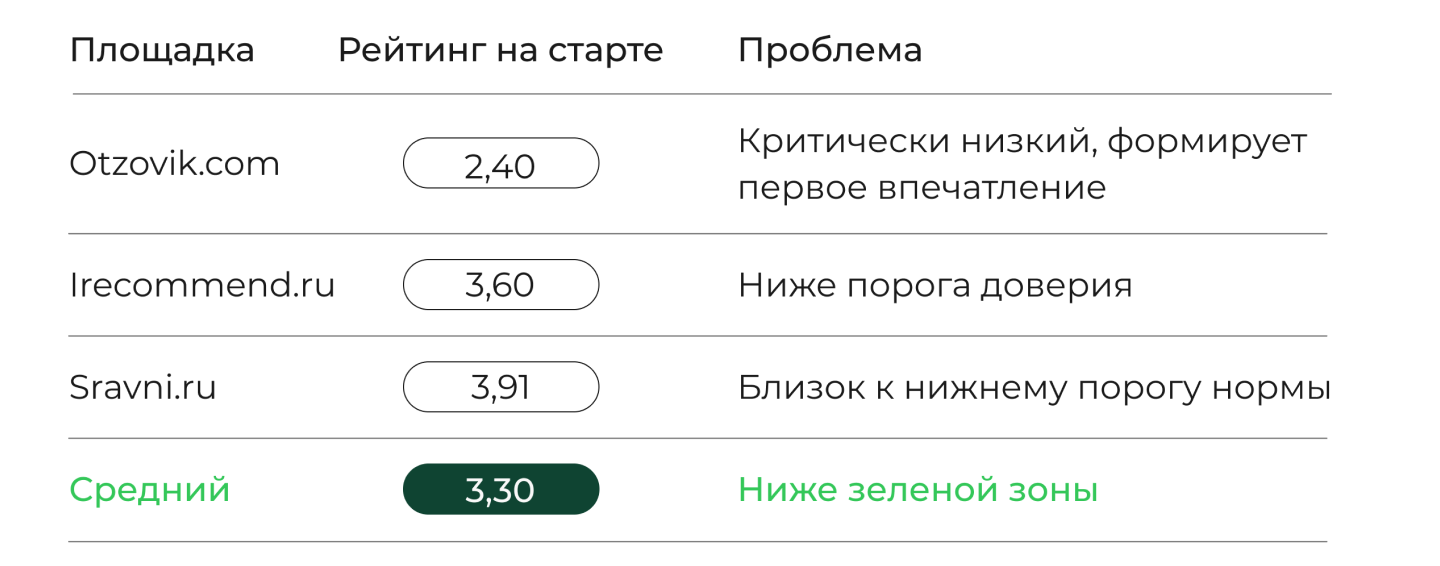
На старте работ мы увидели, что старые отзывы, хотя и были неактуальны, продолжали влиять на восприятие. Рейтинг на ключевых площадках находился в «жёлтой» и «красной» зонах.
Доля негатива в Brand Analytics была небольшой и составляла всего 3,1%. Но и позитива было немногим больше — 13%. При этом содержание жалоб крайне острое и болезненное: «Меня ввели в заблуждение».
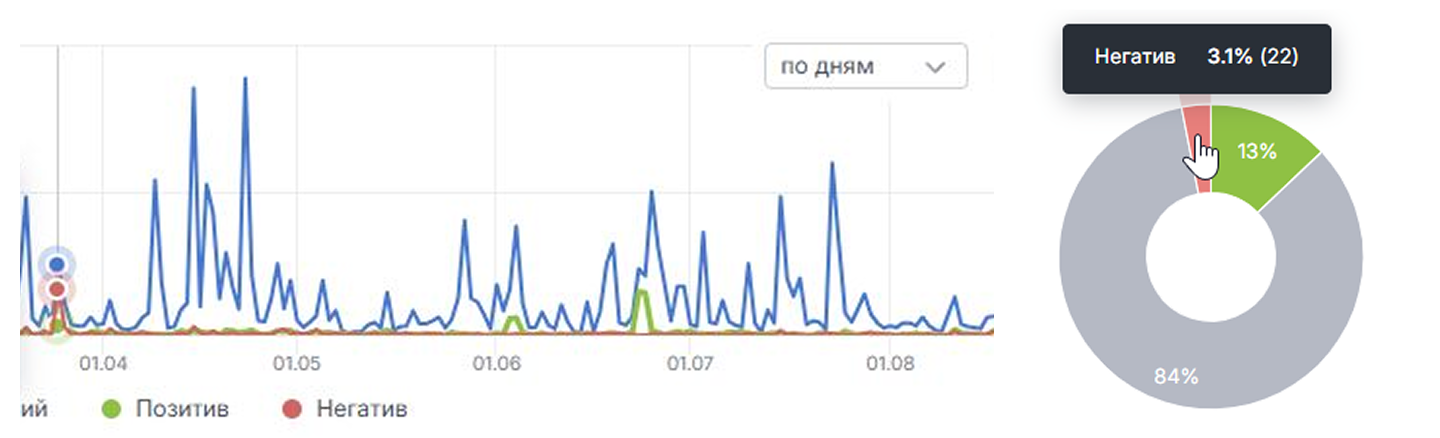
Мы стремились не просто вычислить долю негатива, а понять его структуру, причины и влияние на решения клиентов. Для этого провели автоматизированный аудит упоминаний в Brand Analytics и сравнили данные с ответами генеративных систем, в частности “Алисы”.
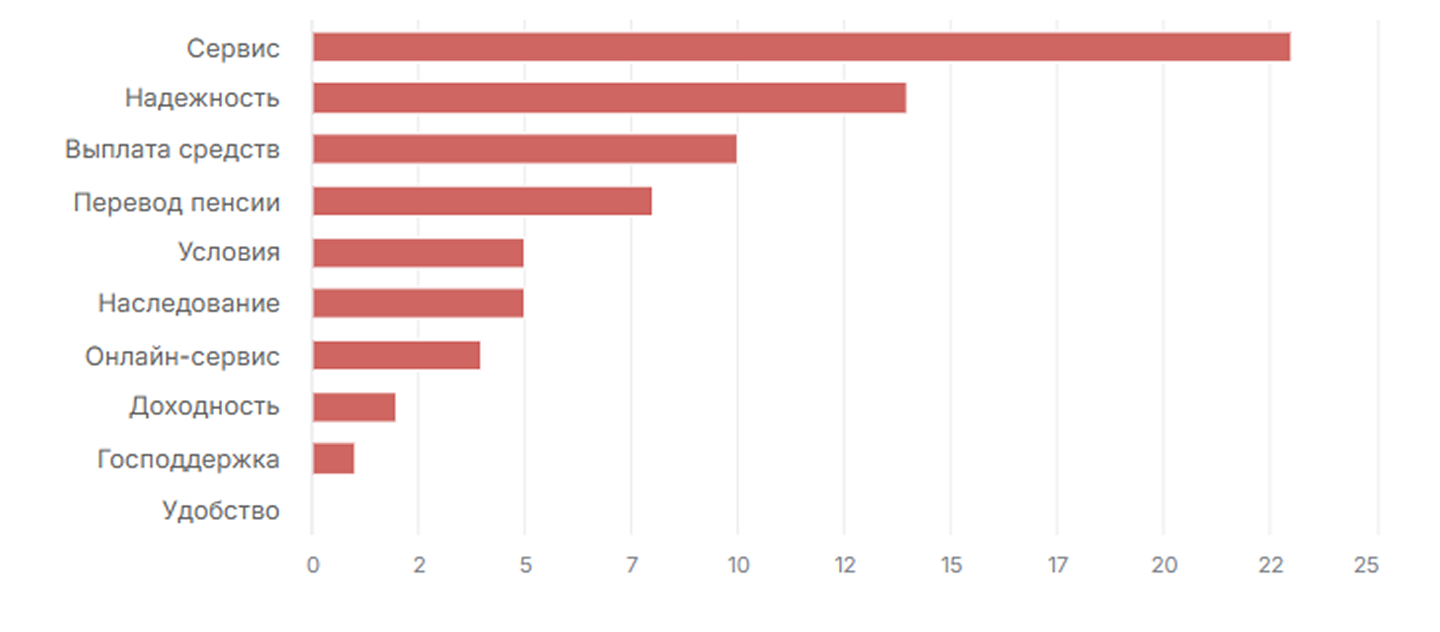
Затем мы глубже проанализировали основные триггеры, которые скрывались в негативных отзывах.
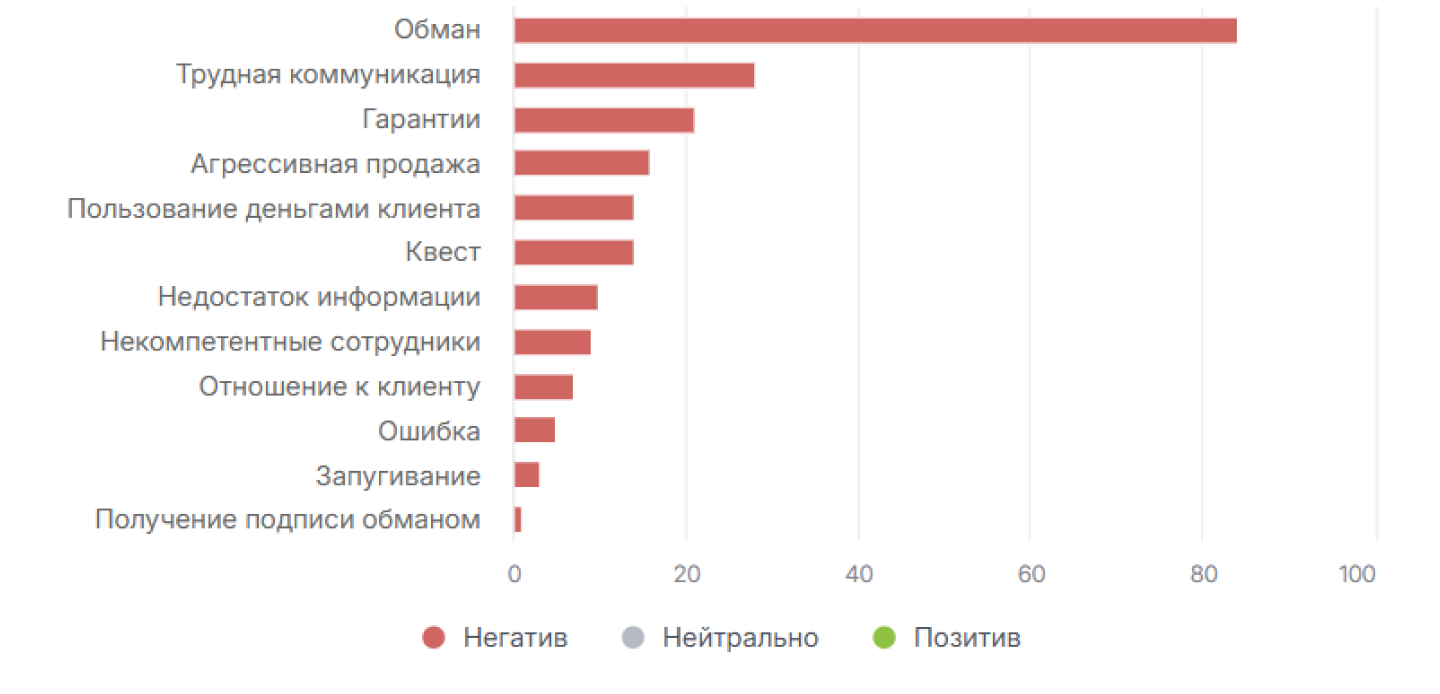
Анализ текстового массива сообщений позволил специалистам выделить три устойчивых сценария, которые стояли за большинством жалоб.
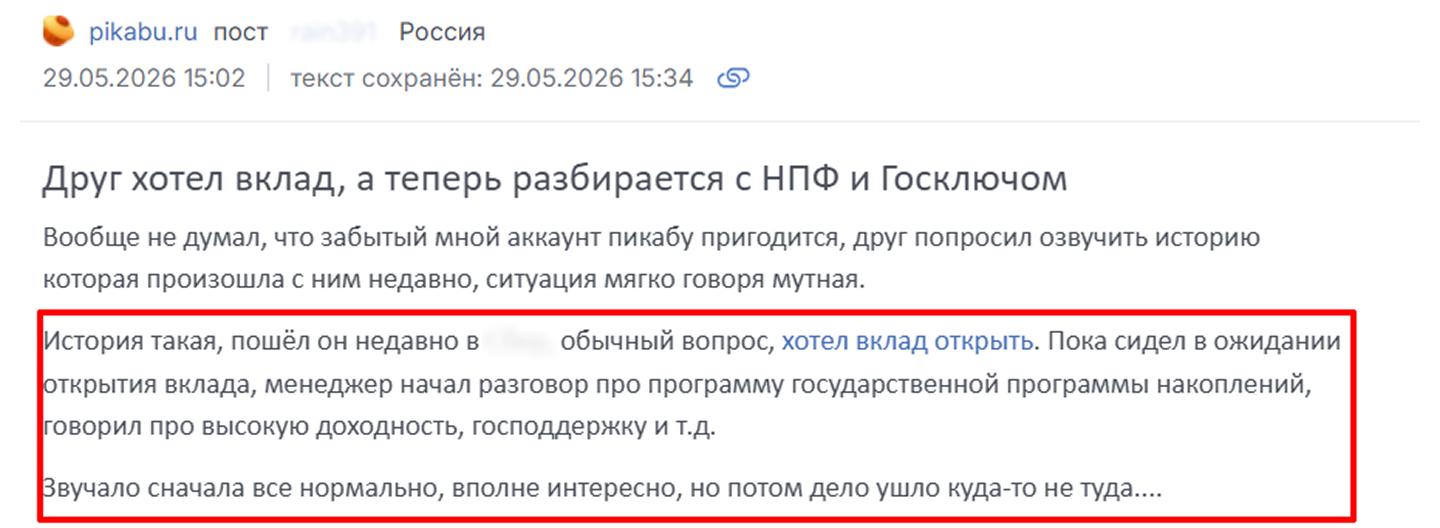
Первый сценарий — «меня якобы загипнотизировали»: клиент приходил за дебетовой картой, но в ходе консультации оформлял ПДС и позже воспринимал это как давление и красивые обещания.
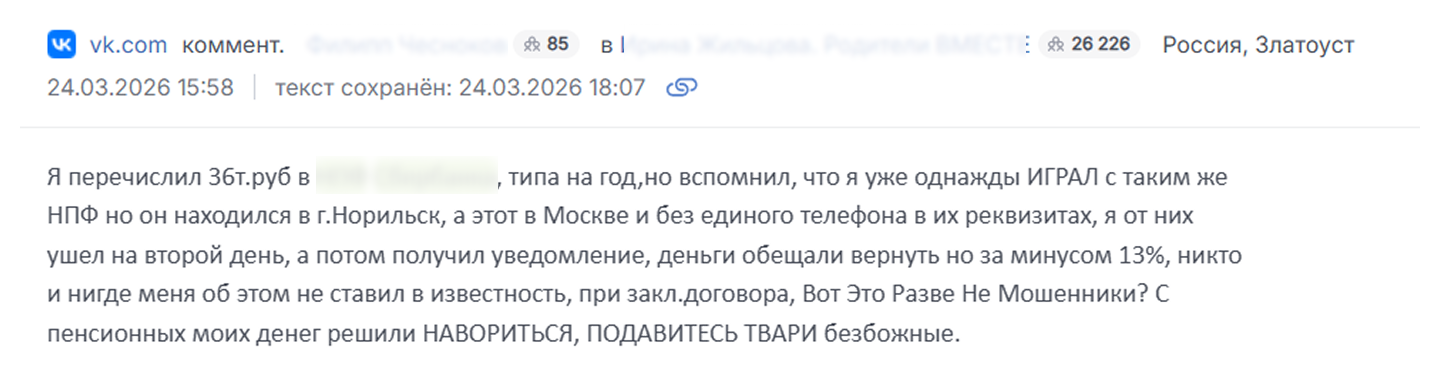
Второй — «финансовая пирамида»: скептицизм аудитории, помнящей кризис 90-х, при котором любая задержка перевода средств трактовалась как присвоение денег.
Третий — «квест-комната»: бюрократические барьеры, многократные визиты в офис, ошибки в документах и дефицит информации.
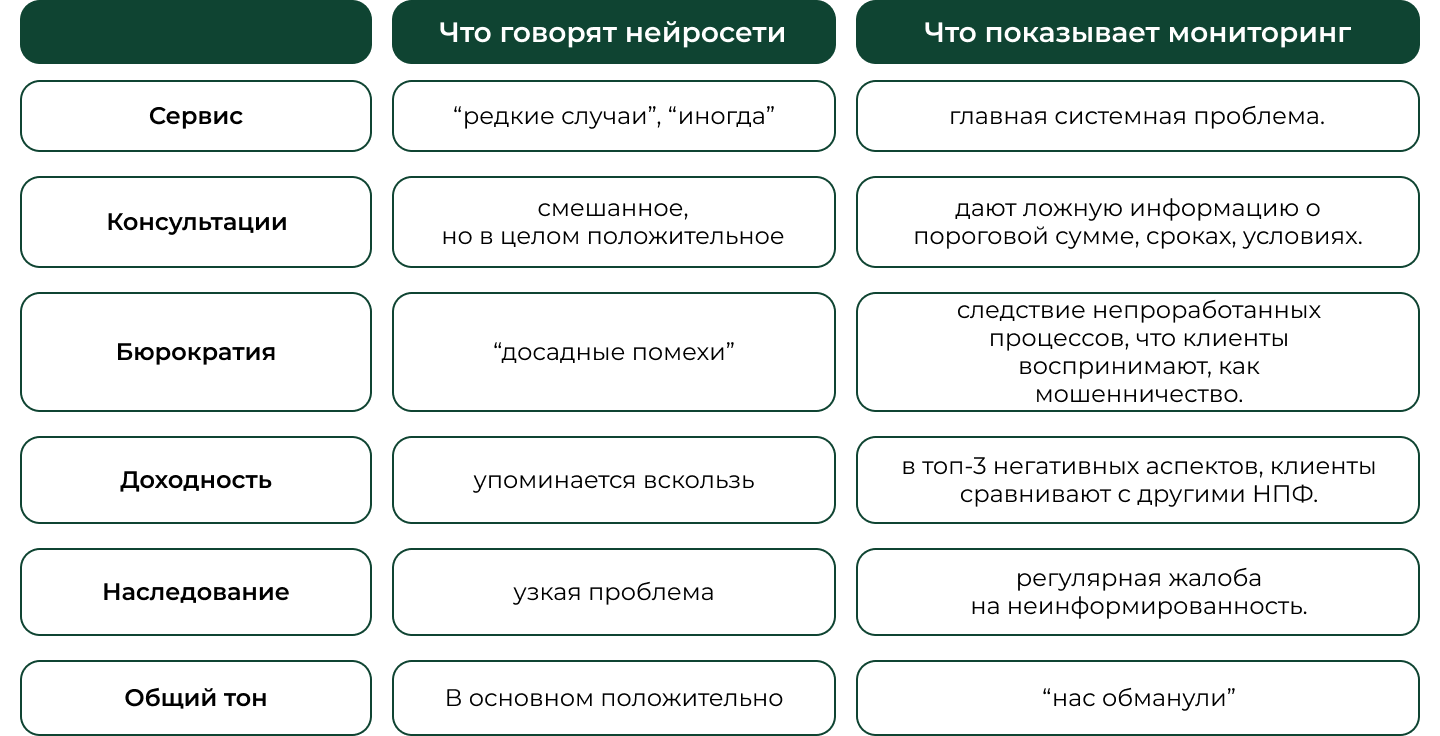
Мы сравнили образ пенсионного фонда в отзывах клиентов и нейросетях. Сравнение выявило системное расхождение. Нейросети описывали сервисные проблемы как «редкие случаи», консультации — как «смешанные, но в целом положительные», а бюрократию — как «досадные помехи». Реальные клиенты в тех же аспектах видели системный сбой, ложную информацию о пороговых суммах и условиях, а также последствия непроработанных процессов, которые воспринимались как мошенничество. Доходность, которую ИИ упоминал вскользь, в отзывах входила в топ-3 негативных аспектов.
Главный вывод: ориентация только на ответы нейросетей создаёт ложное ощущение благополучия и искажает картину.
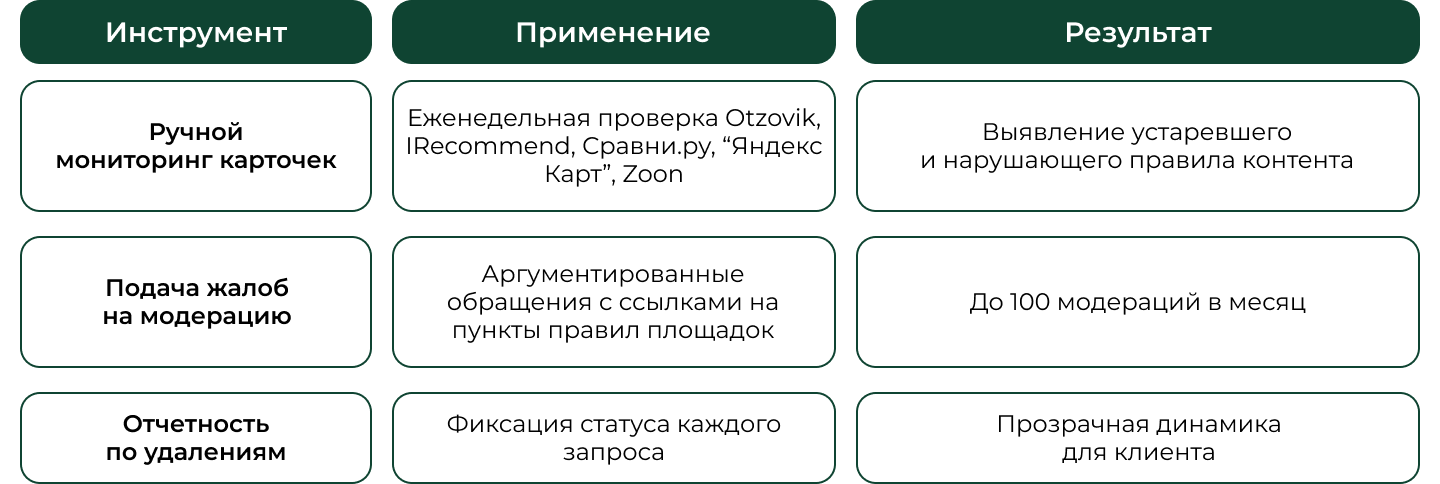
Параллельно команда вела системную работу с источниками. Ручной мониторинг ключевых площадок, включая Otzovik, IRecommend, Сравни.ру, «Яндекс Карты» и Zoon, позволил выявлять отзывы, нарушающие правила: без подтверждённого опыта, с нецензурной лексикой или устаревшими сведениями.
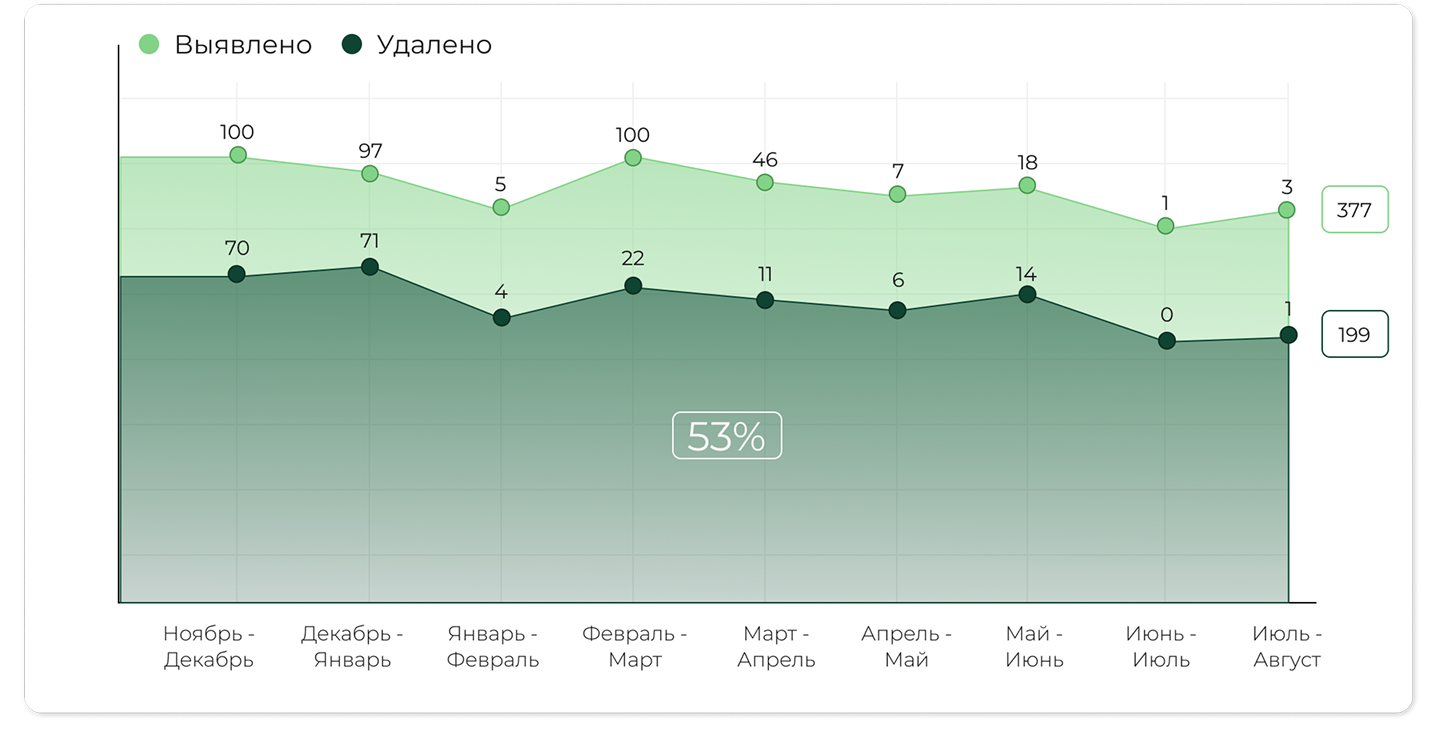
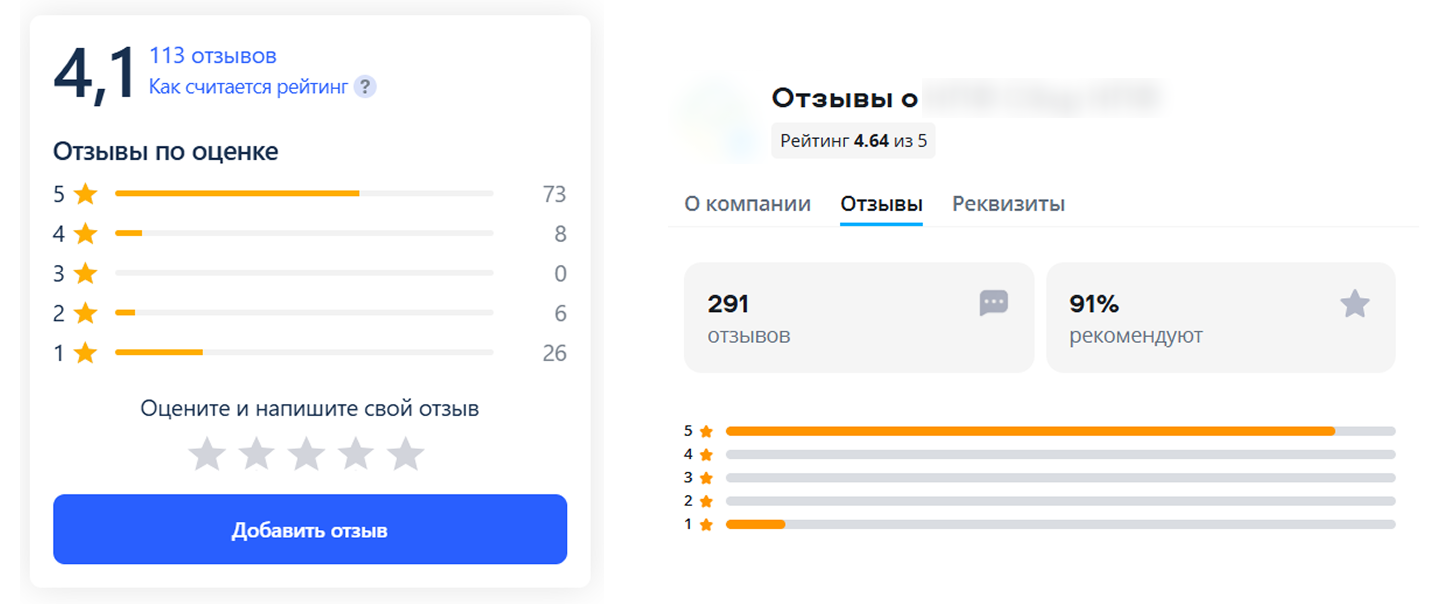
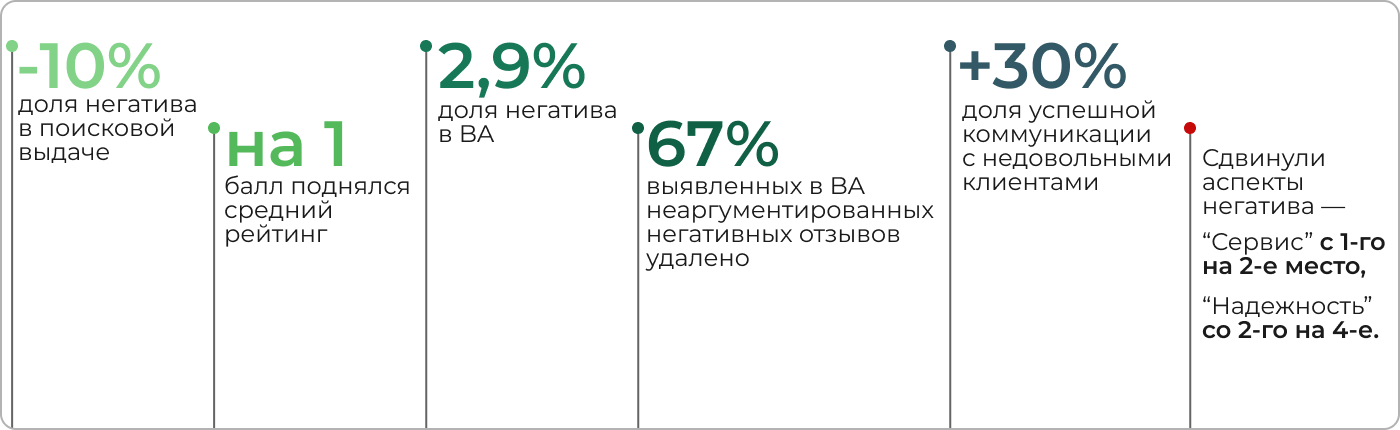
В результате с конца 2025 до середины 2026 года было удалено 199 откликов — 53% выявленного негатива за период. Средний рейтинг вырос с 3,3 до 4,3 балла. При этом модерация решала задачу по снижению давления на рейтинг, но не устранила корневые причины недоверия.
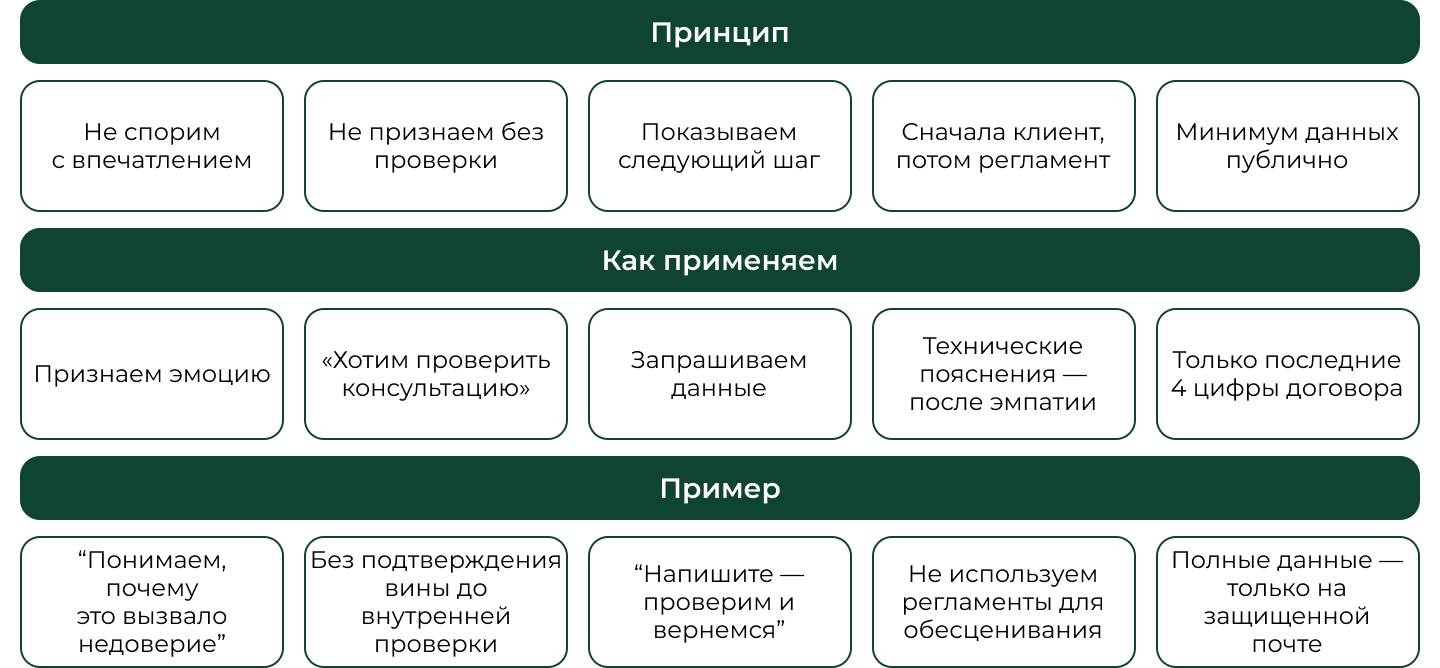
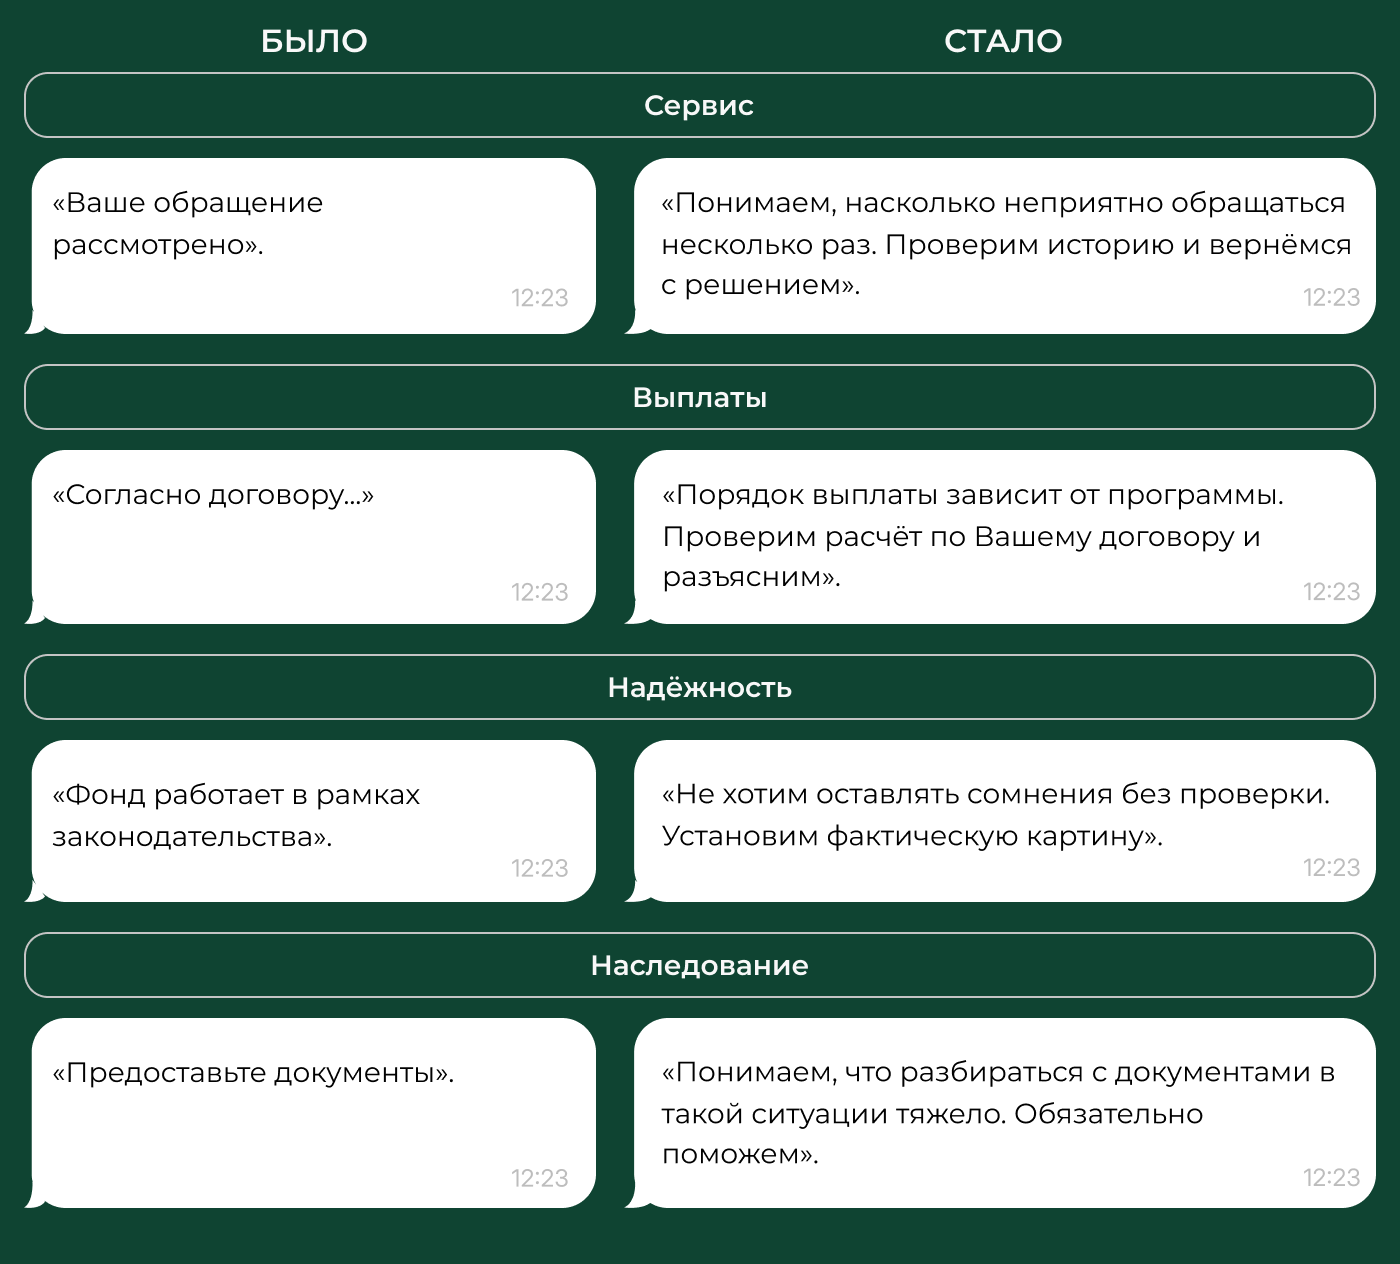
Ключевым этапом стала работа с шаблонами политики коммуникации. Прежние ответы строились по формальному принципу и часто обесценивали впечатление клиента. Новая логика начиналась с признания эмоции: не «вы неправильно поняли», а «понимаем, почему это вызвало недоверие». Технические пояснения допускались только после эмпатии, а публично запрашивался минимум данных — последние четыре цифры договора.
В результате 102 клиента получили персонализированный ответ, и 53% из них вышли на связь. Доля успешной коммуникации выросла на 30%.
Чтобы сократить разрыв между реальными упоминаниями и восприятием генеративных систем, на основе данных Brand Analytics были выделены драйверы доверия: принадлежность к крупной экосистеме, государственное софинансирование и налоговый вычет, программа долгосрочных сбережений, а также прозрачность условий.
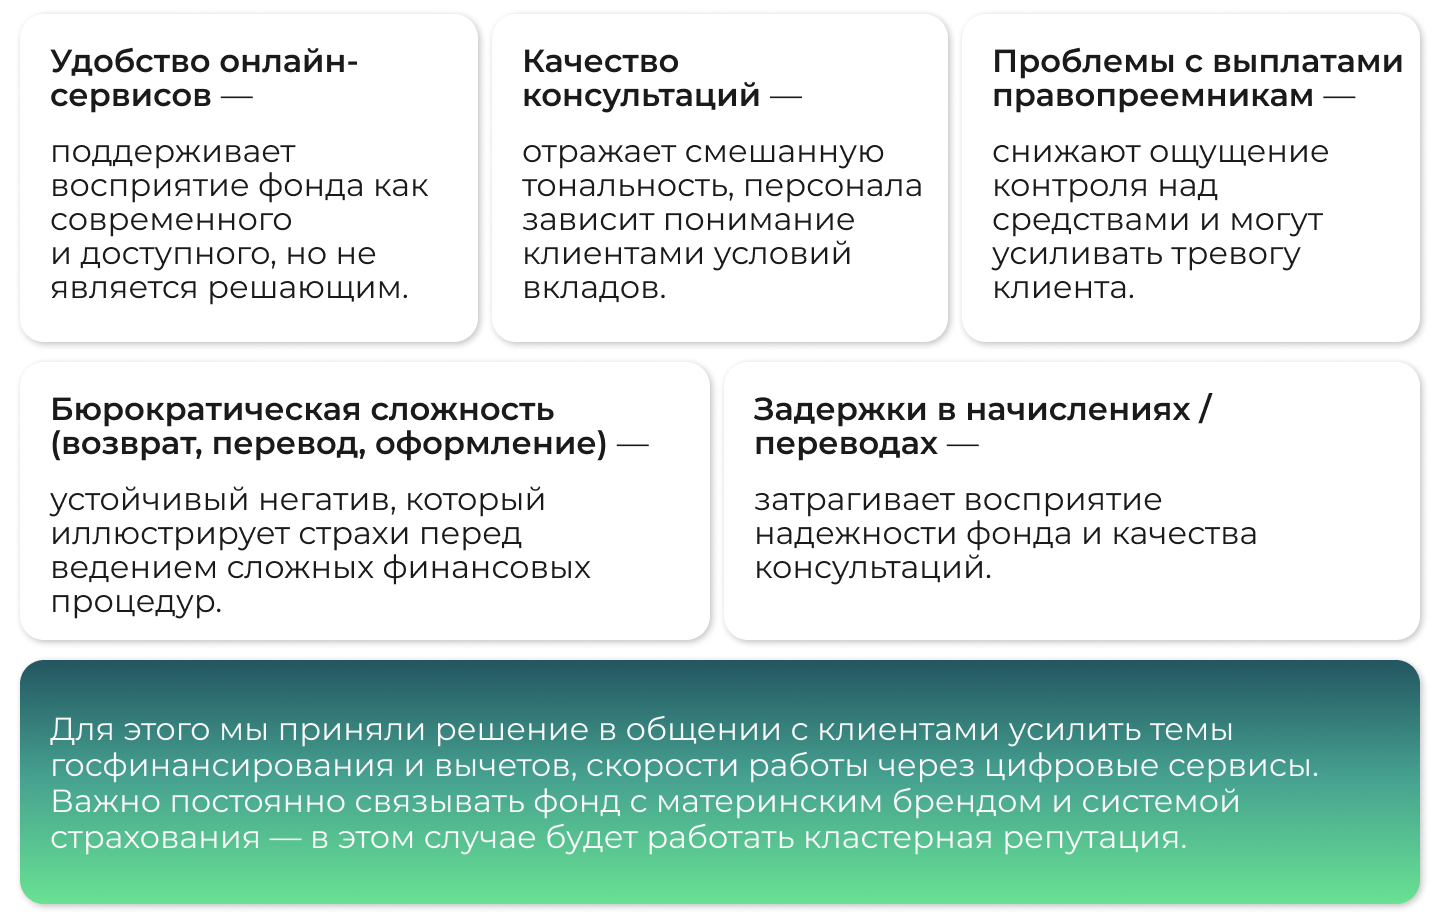
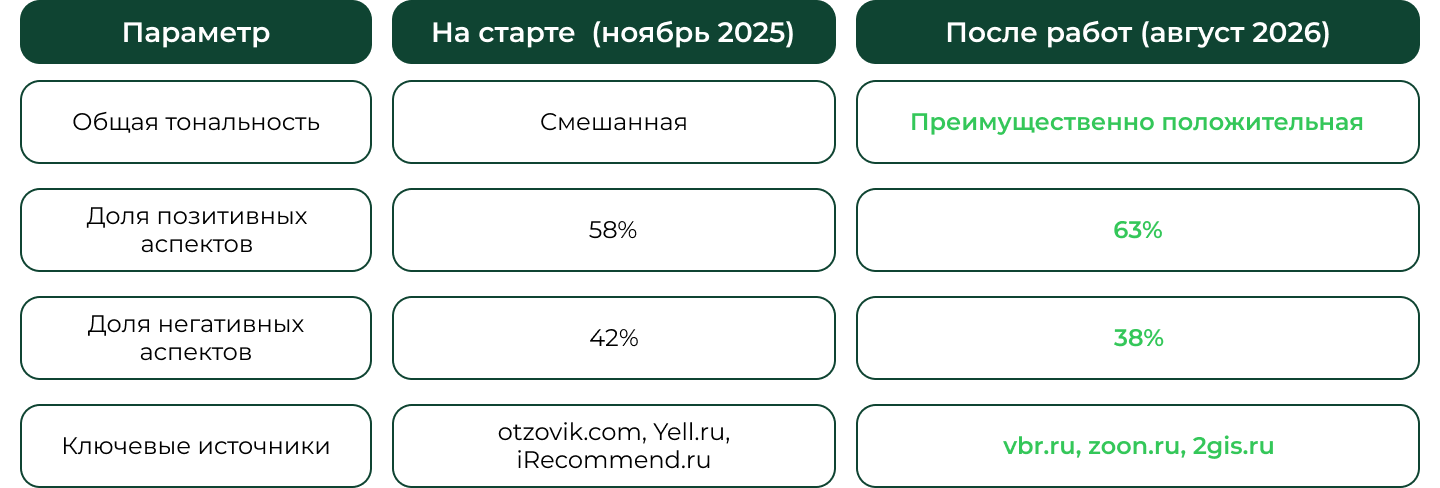
Эти аспекты мы целенаправленно закрепляли в коммуникации и работе с отзывами. В итоге общая тональность ответов нейросетей сместилась со смешанной на преимущественно положительную, доля позитивных аспектов выросла с 58% до 63%, а источники сместились с общих otzovik.com и iRecommend на профильные vbr.ru, zoon.ru и 2gis.ru.
Весомый результат проекта — не только рост рейтинга почти на балл и снижение давления негатива на 10%, но и работающая модель, в которой клиентский опыт, голос бренда и ответы генеративных систем перестают противоречить друг другу.
Мы сумели перейти от реактивного удаления негатива к проактивному управлению смыслами на трёх уровнях одновременно. Кейс показал, что даже при низком проценте негатива его содержание может нести высокие репутационные риски. Субъективные жалобы требуют не формальных ответов, а эмпатичной, выверенной коммуникации. А инсайты из отзывов должны передаваться продуктовой команде для устранения самих причин.


