
Тендеры и лиды
Информация
Финансы, страхование, инвестиции
Июль 2026
Усилить присутствие банка в ответах AI-поиска и генеративных ассистентов по темам банковских продуктов, прежде всего кредитов.
Связать небрендовые запросы с реальными сценариями: сумма → цель → условия → расчёт → заявка.
Сделать продуктовую информацию понятной и проверяемой: кому подходит продукт, как формируется платёж, где смотреть полную стоимость кредита и ограничения.
Подготовить основу для измерения качества переходов, а не только количества упоминаний и визитов.
Для потенциального заёмщика путь часто начинается не с названия банка. Он формулирует потребность: какая сумма нужна, на какую цель, какой будет ежемесячный платёж, какие документы потребуются и как сравнить условия. Именно такие вопросы всё чаще задают не только поисковым системам, но и AI-ассистентам.
В этой логике недостаточно появиться в ответе по общему запросу «потребительский кредит». Важно быть релевантным запросам с конкретной суммой, назначением денег и ограничениями заёмщика — и давать следующий понятный шаг на сайте.
Задача проекта
Усилить присутствие банка в ответах AI-поиска и генеративных ассистентов по темам банковских продуктов, прежде всего кредитов.
Связать небрендовые запросы с реальными сценариями: сумма → цель → условия → расчёт → заявка.
Сделать продуктовую информацию понятной и проверяемой: кому подходит продукт, как формируется платёж, где смотреть полную стоимость кредита и ограничения.
Подготовить основу для измерения качества переходов, а не только количества упоминаний и визитов.
Ключевой инсайт
В AI-поиске пользователю нужен ответ на личный финансовый вопрос, а не каталог банков. Поэтому единицей SEO/GEO/AEO-стратегии становится конкретная ситуация заёмщика: «800 000 ₽ на ремонт на 3 года», а не только общая продуктовая страница.
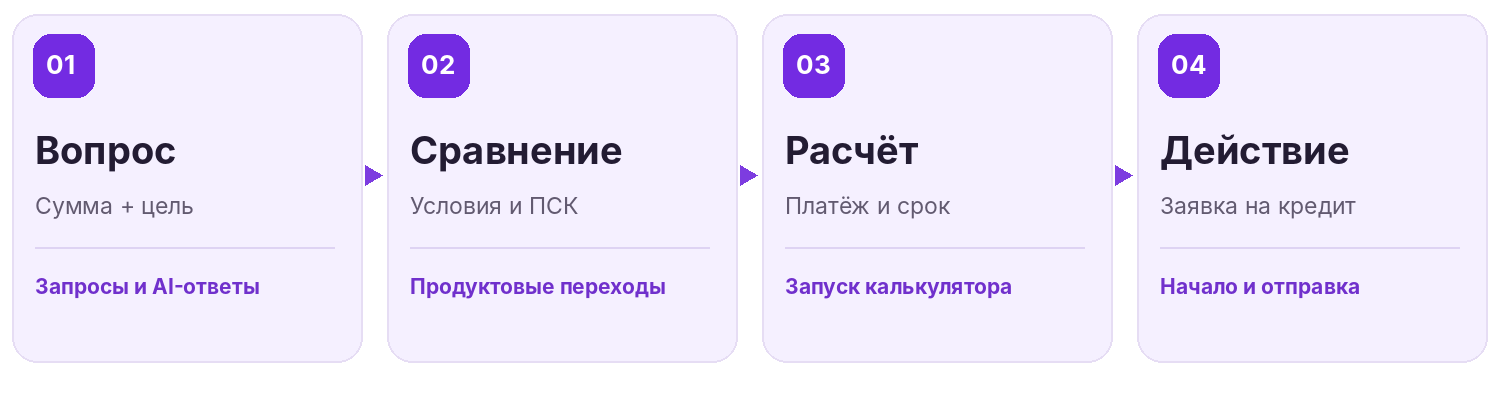
Чтобы банк присутствовал в момент принятия решения, семантику и контент целесообразно организовать по двум координатам: сколько денег необходимо и для чего они нужны. Такое деление помогает отвечать на более точные запросы и направлять посетителя к подходящему продукту.
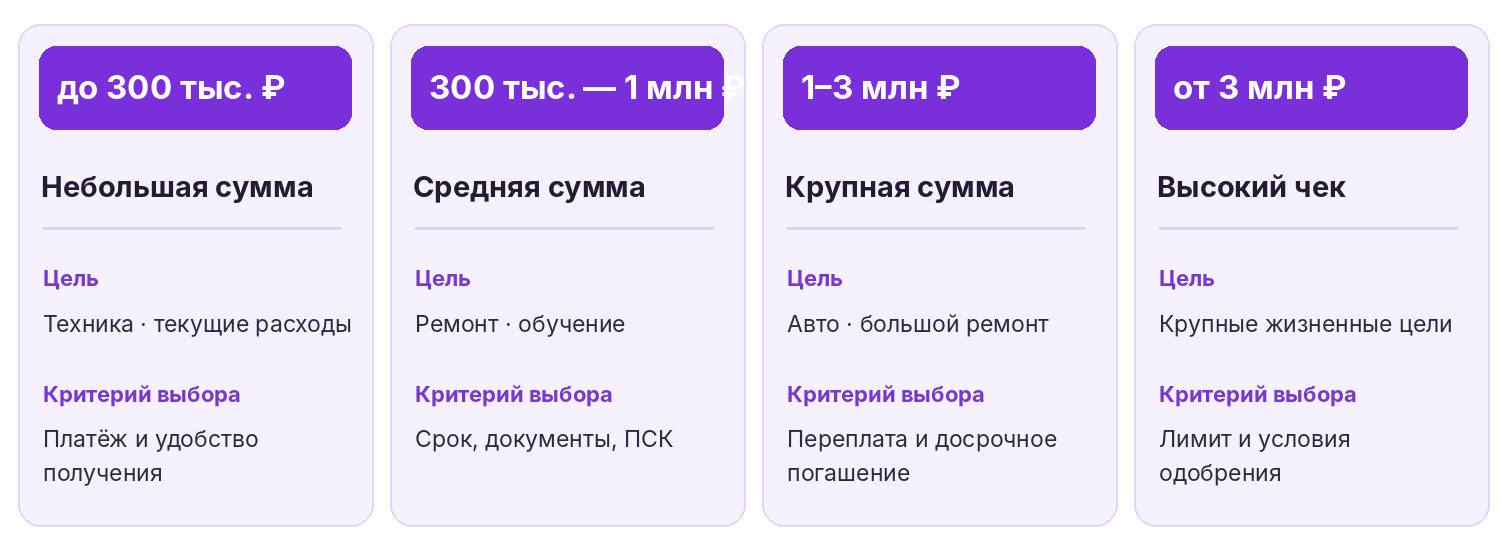
Сумма + цель: «Где взять 500 000 ₽ на ремонт квартиры», «кредит 1 200 000 ₽ на автомобиль».
Сумма + условия: «Кредит 700 000 ₽ на 5 лет — сколько платить», «как сравнить полную стоимость кредита».
Сумма + ситуация: «Можно ли досрочно погасить кредит 300 000 ₽», «какие документы нужны для кредита на 2 млн ₽».
Сравнение: «Как выбрать банк для кредита на ремонт», «как рассчитать переплату по кредиту».
Первый экран отвечает на главный вопрос пользователя, затем показывает способ расчёта ежемесячного платежа и общую логику условий. Ниже — требования к заёмщику, документы, полная стоимость кредита (ПСК), возможные ограничения, досрочное погашение и FAQ. Для запросов с конкретными суммами и целями важно не подменять расчёт обещанием одобрения.
Для банковской тематики особенно важно
Примеры кредитных сумм в кейсе — сценарии для семантики. Финальные ставки, лимиты, критерии выдачи и юридически значимые условия должны браться исключительно из актуальных документов банка.
МЕХАНИКА ПРОДВИЖЕНИЯ
01 SEO
Логика продуктовых страниц и кластеров запросов: сумма, цель, срок, условия, сравнение. Внутренняя навигация должна сокращать путь к релевантному предложению.
02 AEO
Короткие, точные ответы на вопросы заёмщиков на видимых страницах: прямой ответ, затем раскрытие нюансов и ссылки на условия. FAQ, заголовки и блоки с расчётами.
03 GEO
Понятные для генеративных систем сущности, последовательные формулировки преимуществ, проверяемость условий и контент, на который можно корректно сослаться.
Сам по себе показ в AI-ответе не приносит банку бизнес-результат. Содержательная оптимизация должна помочь человеку найти решение, разобраться в ограничениях и выполнить следующий шаг. Поэтому поведение на кредитной странице оценивается по целевым действиям, а не по одной средней продолжительности сессии.
Что отслеживатьПочему это важноПереходы к продуктуПользователь не просто читает ответ, а выбирает конкретный вид кредита.Взаимодействие с калькуляторомПереходит от интереса к оценке платёжной нагрузки.Просмотр ПСК и требованийПроверяет реалистичность условий, снижает риск нецелевой заявки.Начало / отправка заявкиИзмеряет завершение продуктового сценария.Возвраты и повторные визитыПомогает понять длинный цикл финансового решения.
Таблица — система поведенческого измерения, а не заявление о достигнутом росте этих метрик.
ИЗМЕРИМЫЕ РЕЗУЛЬТАТЫ
По предоставленному мониторингу, динамика положительная и последовательная: с декабря 2025 года по июль 2026 года общая видимость повысилась на 17 п. п., что соответствует росту примерно в 2,4 раза. AEO выросла на 18 п. п. — с 13% до 31%, GEO — на 15 п. п., с 12% до 27%.
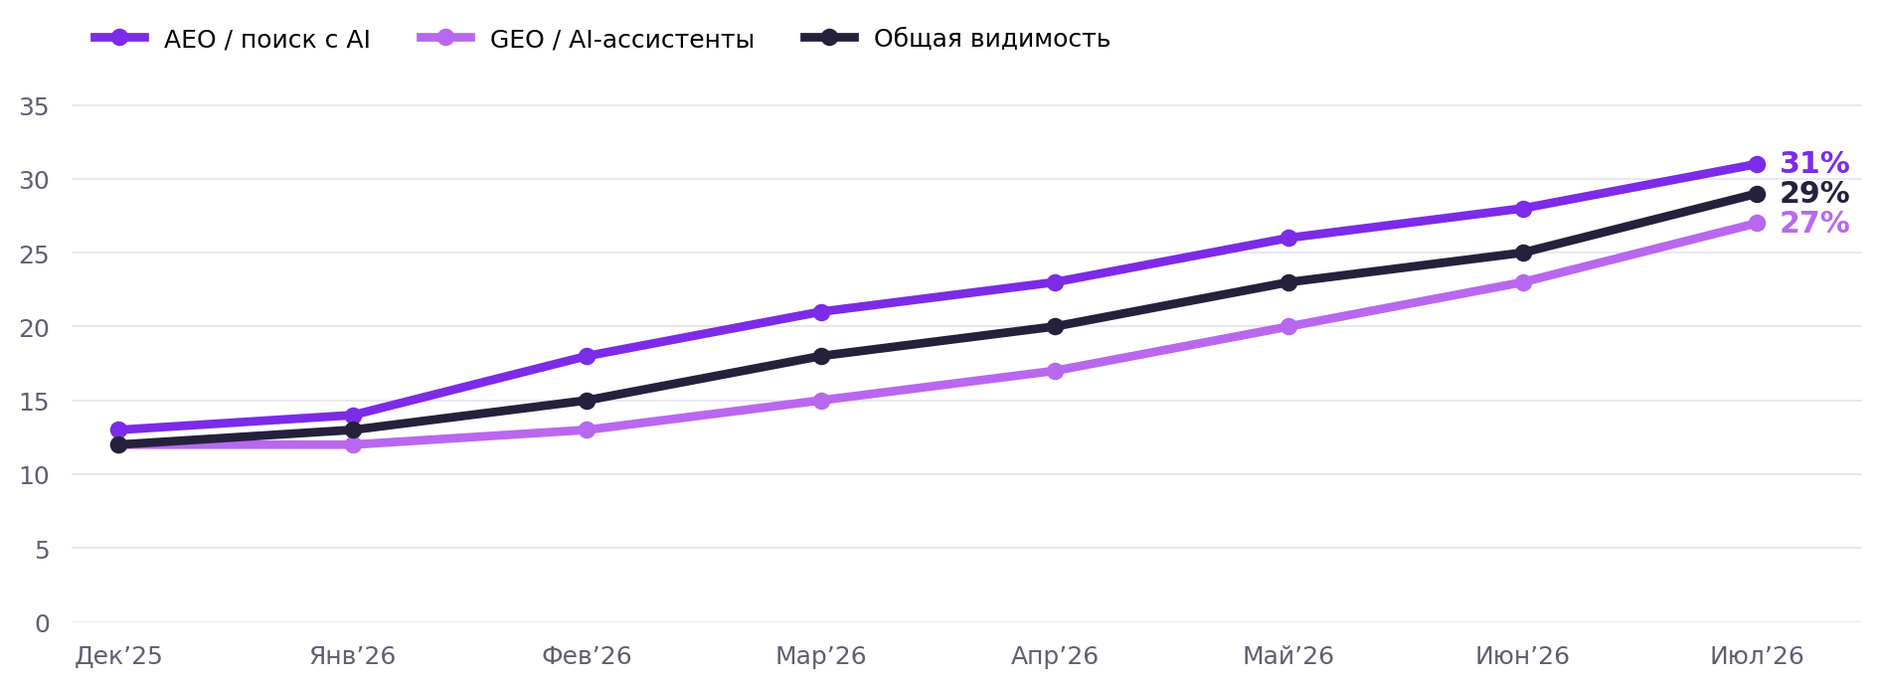
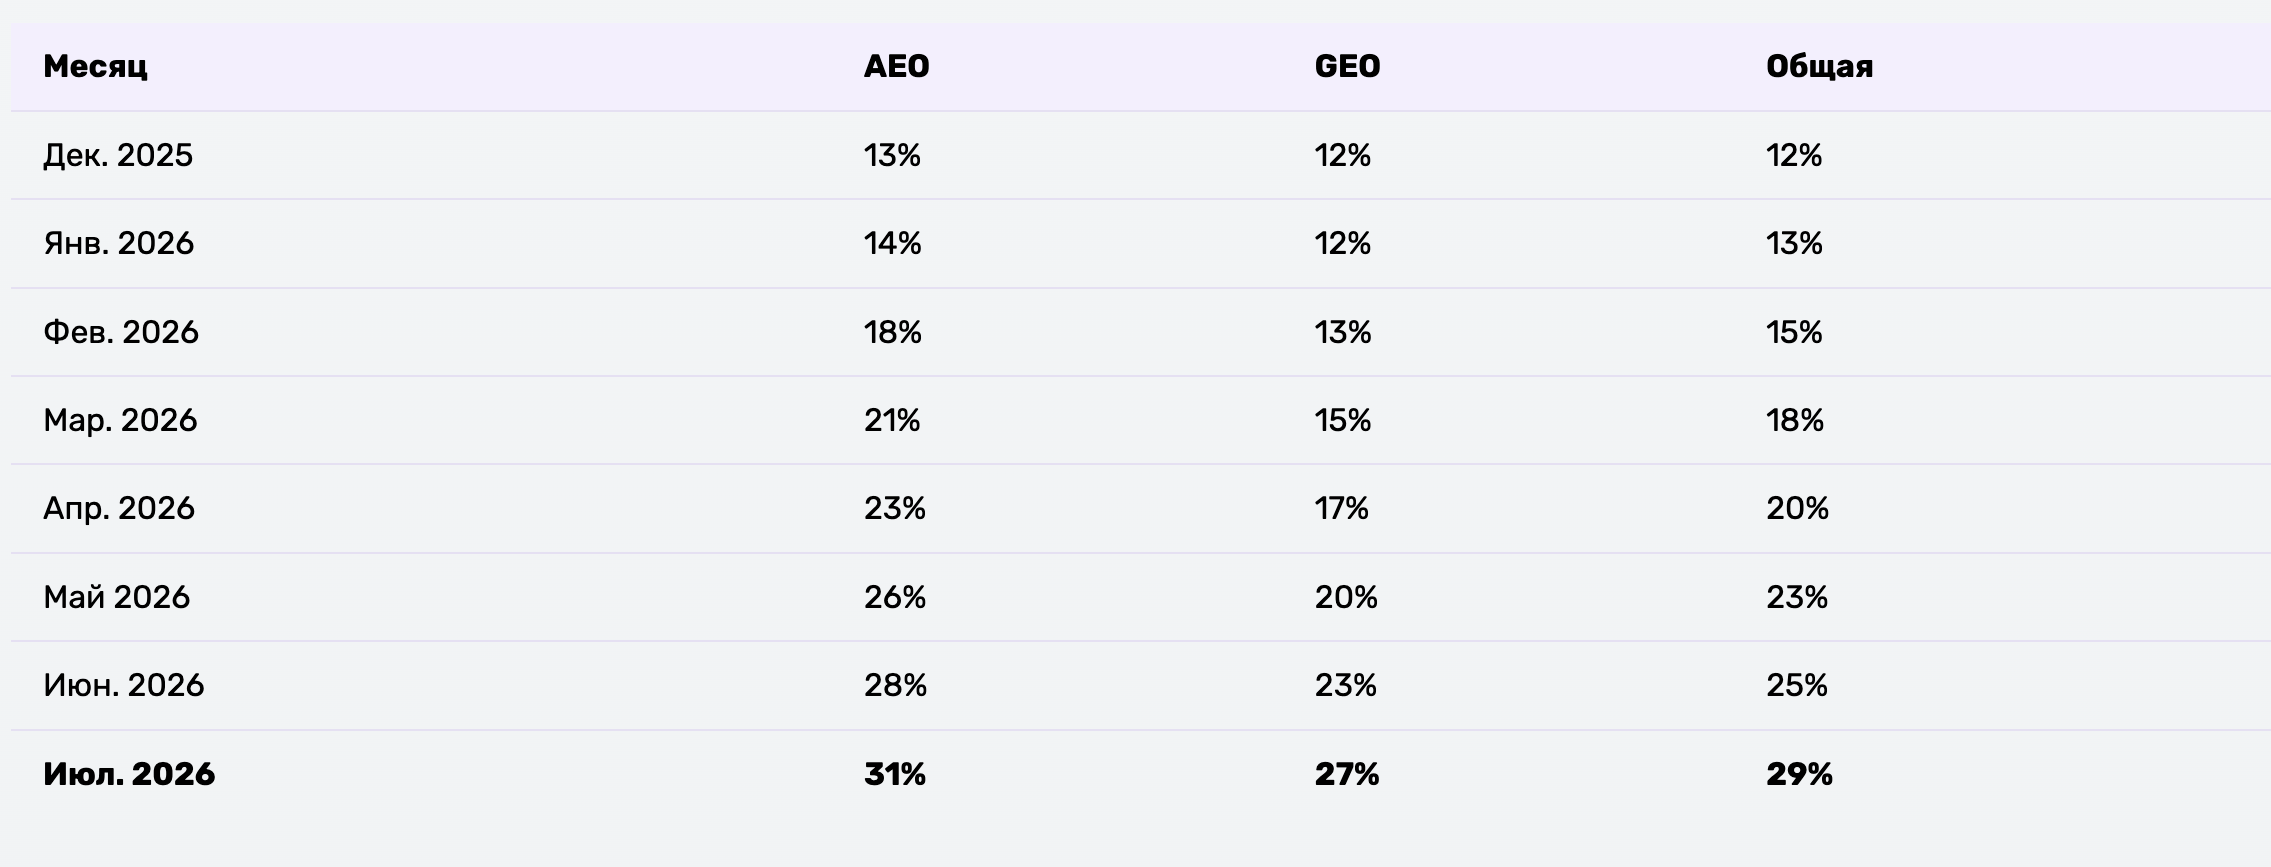
Рост отражает расширение присутствия банка в отслеживаемых ответах/выдачах по методике исходного мониторинга. Он не равен росту органического трафика, доле всех пользователей поисковиков или росту кредитных заявок: для этих выводов требуются отдельные данные веб-аналитики и банковской воронки.
ПОИСКОВЫЕ ПЛАТФОРМЫ
Рост зафиксирован в обоих типах поверхностей: поисковых ответах с AI и генеративных ассистентах. Наиболее заметный абсолютный прирост среди отдельных платформ — у Gemini (+24 п. п.), Perplexity и поиска с Алисой (по +18 п. п.).
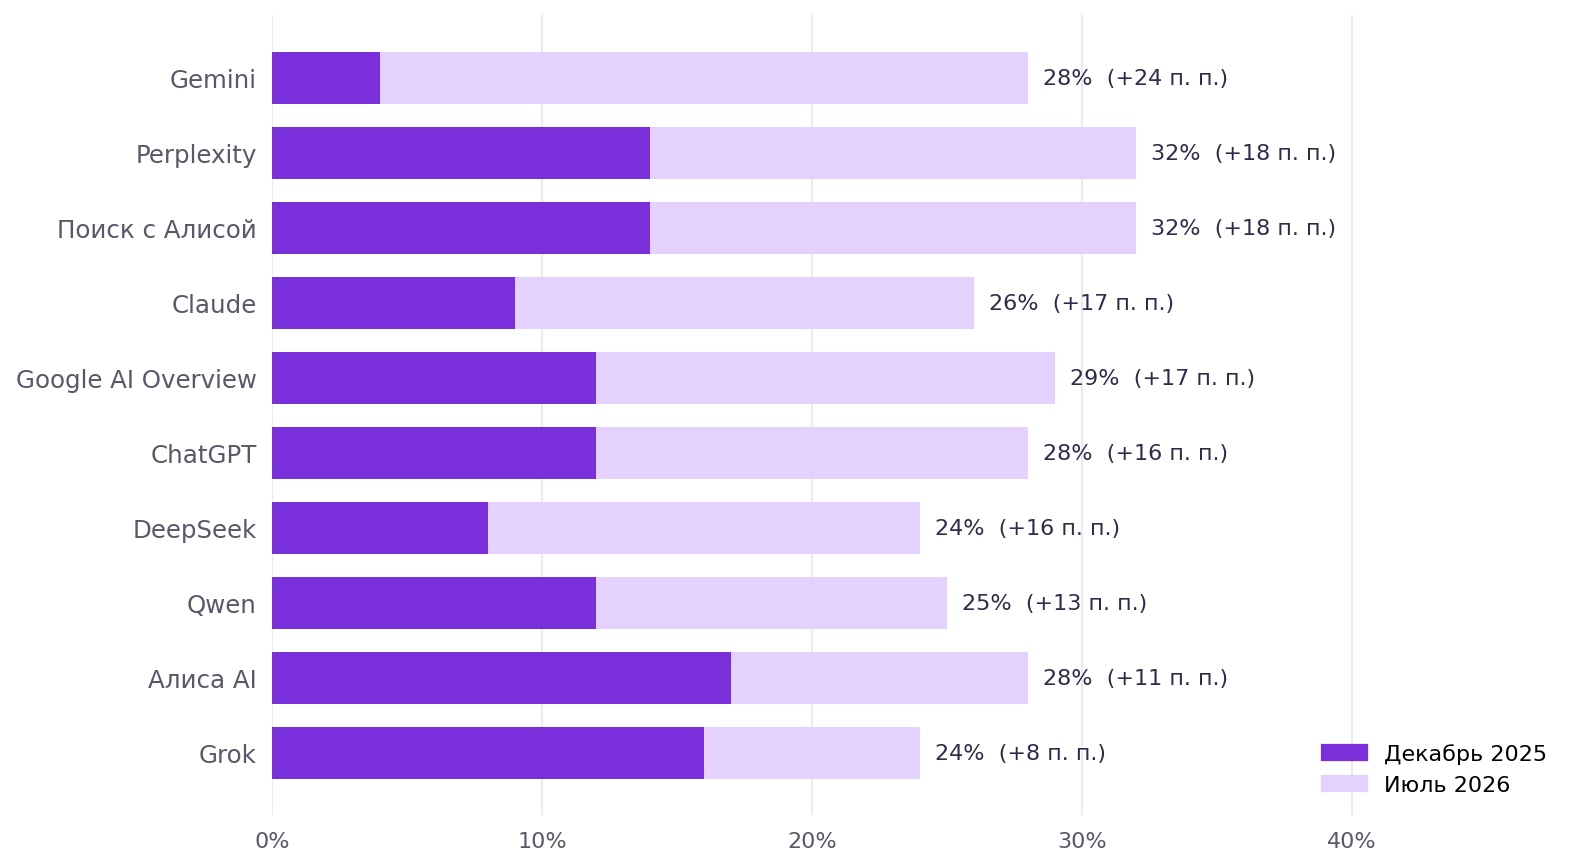
За период мониторинга банку удалось увеличить общую видимость в отслеживаемой AI-выдаче более чем вдвое. Важное направление развития такого проекта — не просто охватить больше запросов, а сделать присутствие максимально предметным: сопоставлять конкретную сумму кредита, цель обращения и прозрачные условия продукта.
Для пользователя ценность возникает тогда, когда после AI-ответа он может без лишнего поиска перейти к актуальным условиям, посчитать ежемесячный платёж, оценить ПСК и принять решение о подаче заявки. Для банка — когда такой путь измерим, а привлекаемый спрос соответствует продуктовой стратегии.
Небрендовый поисковый трафик по кластерам: сумма кредита, цель, условия, сравнение, документы.
Вовлечённые сессии и переходы к страницам кредита по каждому кластеру; AI-источники выделять там, где они технически определимы.
Использование калькулятора, просмотр условий и ПСК, клики по CTA, начало заявки.
Отправленные заявки и качество заявок, если это допустимо по NDA и доступно в банковской аналитике.
Итог кейса
Общая видимость: 12% → 29%. AEO: 13% → 31%. GEO: 12% → 27%. Ключевой стратегический фокус — кредитные сценарии, сегментированные по сумме и цели, и качество следующего пользовательского шага.
Поставленный KPI выполнены.
 Продвижение страховой компании с фокусом на GEO/AEO оптимизацию
Продвижение доставки авто из Европы во ВКонтакте: 64 заявки по 947 ₽

