

 IT-Agency
Тендеры и лиды
Информация
Спросите нейросеть, где открыть счёт ИП, и получите три-пять названий банков. Дальше человек сверяет условия, открывает сайт или идёт в стор за приложением. Банк, которого нет в этом коротком списке, на следующем шаге часто уже не сравнивают.
Команда сервиса «Киберкошка» и ASO-эксперты IT-Agency проверили, как это устроено в банковской нише. Мы задали 100 одинаковых вопросов без названий банков семи AI-системам, повторили замер три дня подряд, отследили 30 банков и сопоставили результат с видимостью банковских приложений в RuStore.
Цифры в статье банковские, а методику и выводы можно перенести на любую нишу, где выбор начинается в чате с ИИ и заканчивается установкой приложения.
Верх держат четыре банка. Т-Банк попал в 75,3% ответов, Альфа-Банк — в 72,0%, ВТБ — в 63,4%, Сбер — в 59,5%. У пятой по счёту Точки 29,9%.
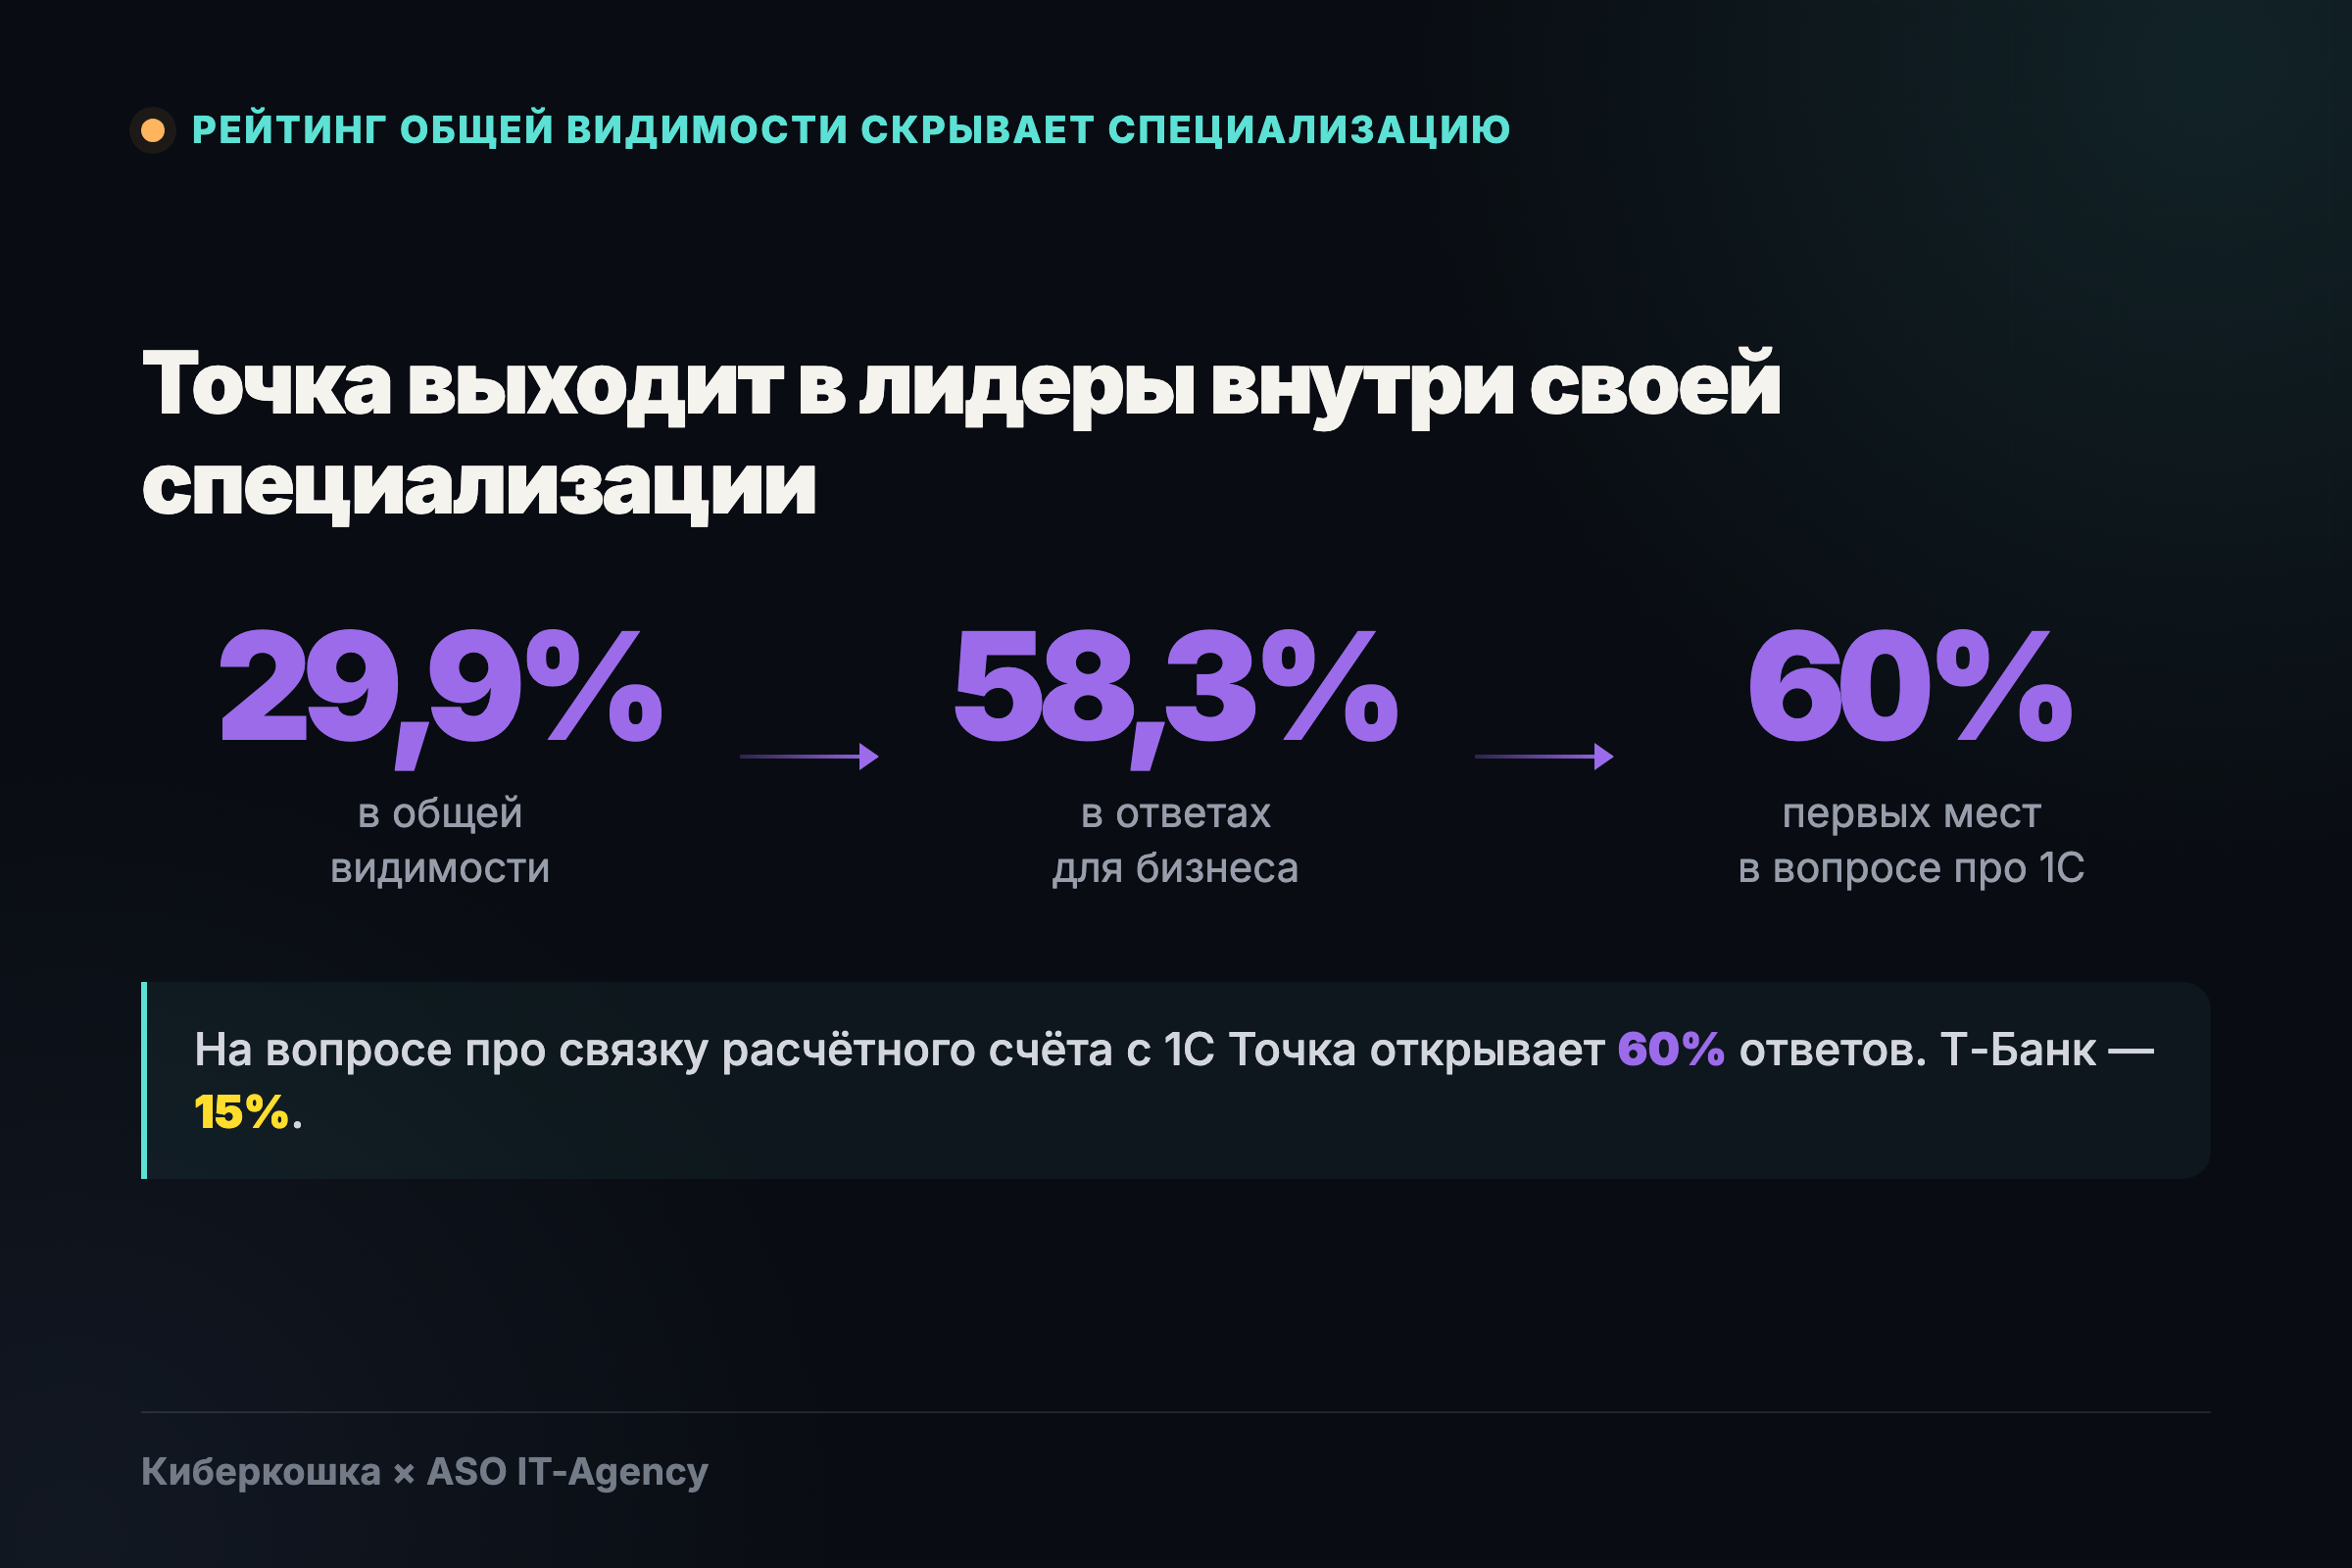
Общий рейтинг прячет специализацию. У Точки 1,5% в вопросах физлиц и 58,3% в вопросах бизнеса.
Одно условие в запросе переставляет лидеров. В ответах на вопрос про надёжный вклад Т-Банк встречается в 38,1% случаев, Сбер — во всех.
Ответы собираются из сайта банка и сравнительных площадок. tbank.ru был среди источников в 30,9% ответов, banki.ru — в 28,9%.
Путь к приложению почти всегда обрывается. Точная ссылка на карточку банковского приложения встретилась только в 3,8% ответов про мобильный банк. Т-Банк, лидер ответов ИИ, по оценке установок в RuStore четвёртый.
Нейросети уже заняли заметную часть информационного поиска. По данным Mediascope, в феврале 2026 года AI-сервисами в течение месяца пользовались 32% населения России от 12 лет. Adobe зафиксировала в США рост переходов из ИИ на сайты финансовых сервисов на 158% год к году в первом квартале 2026 года.
Известный банк дешевле привлекает клиентов. По данным Media Instinct, стоимость привлечения клиента по кредитам наличными у банков с высоким спонтанным знанием в два-три раза ниже, чем у менее известных игроков. В выборке из двадцати крупнейших банков корреляция между знанием бренда и стоимостью привлечения достигла 73%.
AI-видимость измеряет другое: как часто банк появляется в ответах нейросетей на конкретные запросы. Но для маркетинга важен тот же момент — попадёт ли бренд в список кандидатов до сравнения ставок и условий.
За место в этом списке банки уже платят. По данным Digital Budget, с апреля по июнь 2026 года крупные финансовые рекламодатели увеличили долю рекламы в ответах нейросетей с 17% до 30%. За тот же период доля обычной поисковой рекламы снизилась с 16% до 8%.
100 вопросов без названий банков: 50 про розницу и 50 про бизнес.
10 тематических блоков по 10 вопросов. Розница: основной банк и первая карта, дебетовые карты и кэшбэк, вклады, кредиты и ипотека, мобильные приложения. Бизнес: первый счёт ИП и РКО, ООО и ежедневные операции, эквайринг, кредиты и гарантии, ВЭД и отраслевые сценарии.
7 AI-систем: OpenAI GPT, Google Gemini, Perplexity Sonar, DeepSeek, xAI Grok, Google AI Overview, Яндекс Алиса.
3 сопоставимых среза: 31 августа, 1 и 2 сентября 2026 года.
30 банков в отслеживании. Историческое название «Тинькофф» учитывали вместе с Т-Банком.
RuStore отдельно: 28 банковских приложений, место в категории «Финансы», поисковые позиции и оценка месячных установок по данным Asodesk за сентябрь 2026 года. Это оценка сервиса, внутренней статистики банков у нас нет.
Для каждого ответа считали две метрики:
доля ответов с банком — как часто бренд вообще попал в список. В одном ответе может быть несколько банков, поэтому проценты не складываются в 100%;
банк назван первым — как часто бренд открывает список среди названных банков. Это порядок в формулировке модели, оценкой продукта он не является.
Отдельно сохраняли источники рядом с ответом и проверяли, есть ли среди них точная карточка приложения в сторе.
На Workspace уже разбирали, что повторный прогон одного промпта почти никогда не даёт тот же список брендов. Мы с этим согласны, поэтому не опираемся на отдельный ответ. Считаем долю по всей сетке запросов и повторяем срез.
Отдельные ответы меняются, а доля на сотне вопросов держится. У Т-Банка по дням получилось 76,0%, 74,3% и 75,6%. Альфа-Банк за три дня подтянулся с 70,4% до 74,3%, порядок лидеров при этом не поменялся.
Доля ответов с банком и доля случаев, когда банк назван первым:
Т-Банк — 75,3% ответов, первым в 36,6%.
Альфа-Банк — 72,0% ответов, первым в 11,9%.
ВТБ — 63,4% ответов, первым в 8,2%.
Сбер — 59,5% ответов, первым в 17,4%.
Точка — 29,9% ответов, первым в 9,4%.
ПСБ — 25,0% ответов, первым в 3,1%.
Газпромбанк — 21,5% ответов, первым в 1,8%.
Совкомбанк — 19,1% ответов, первым в 2,5%.
Модульбанк — 11,2% ответов, первым в 0,6%.
МТС Банк — 10,8% ответов, первым в 1,3%.
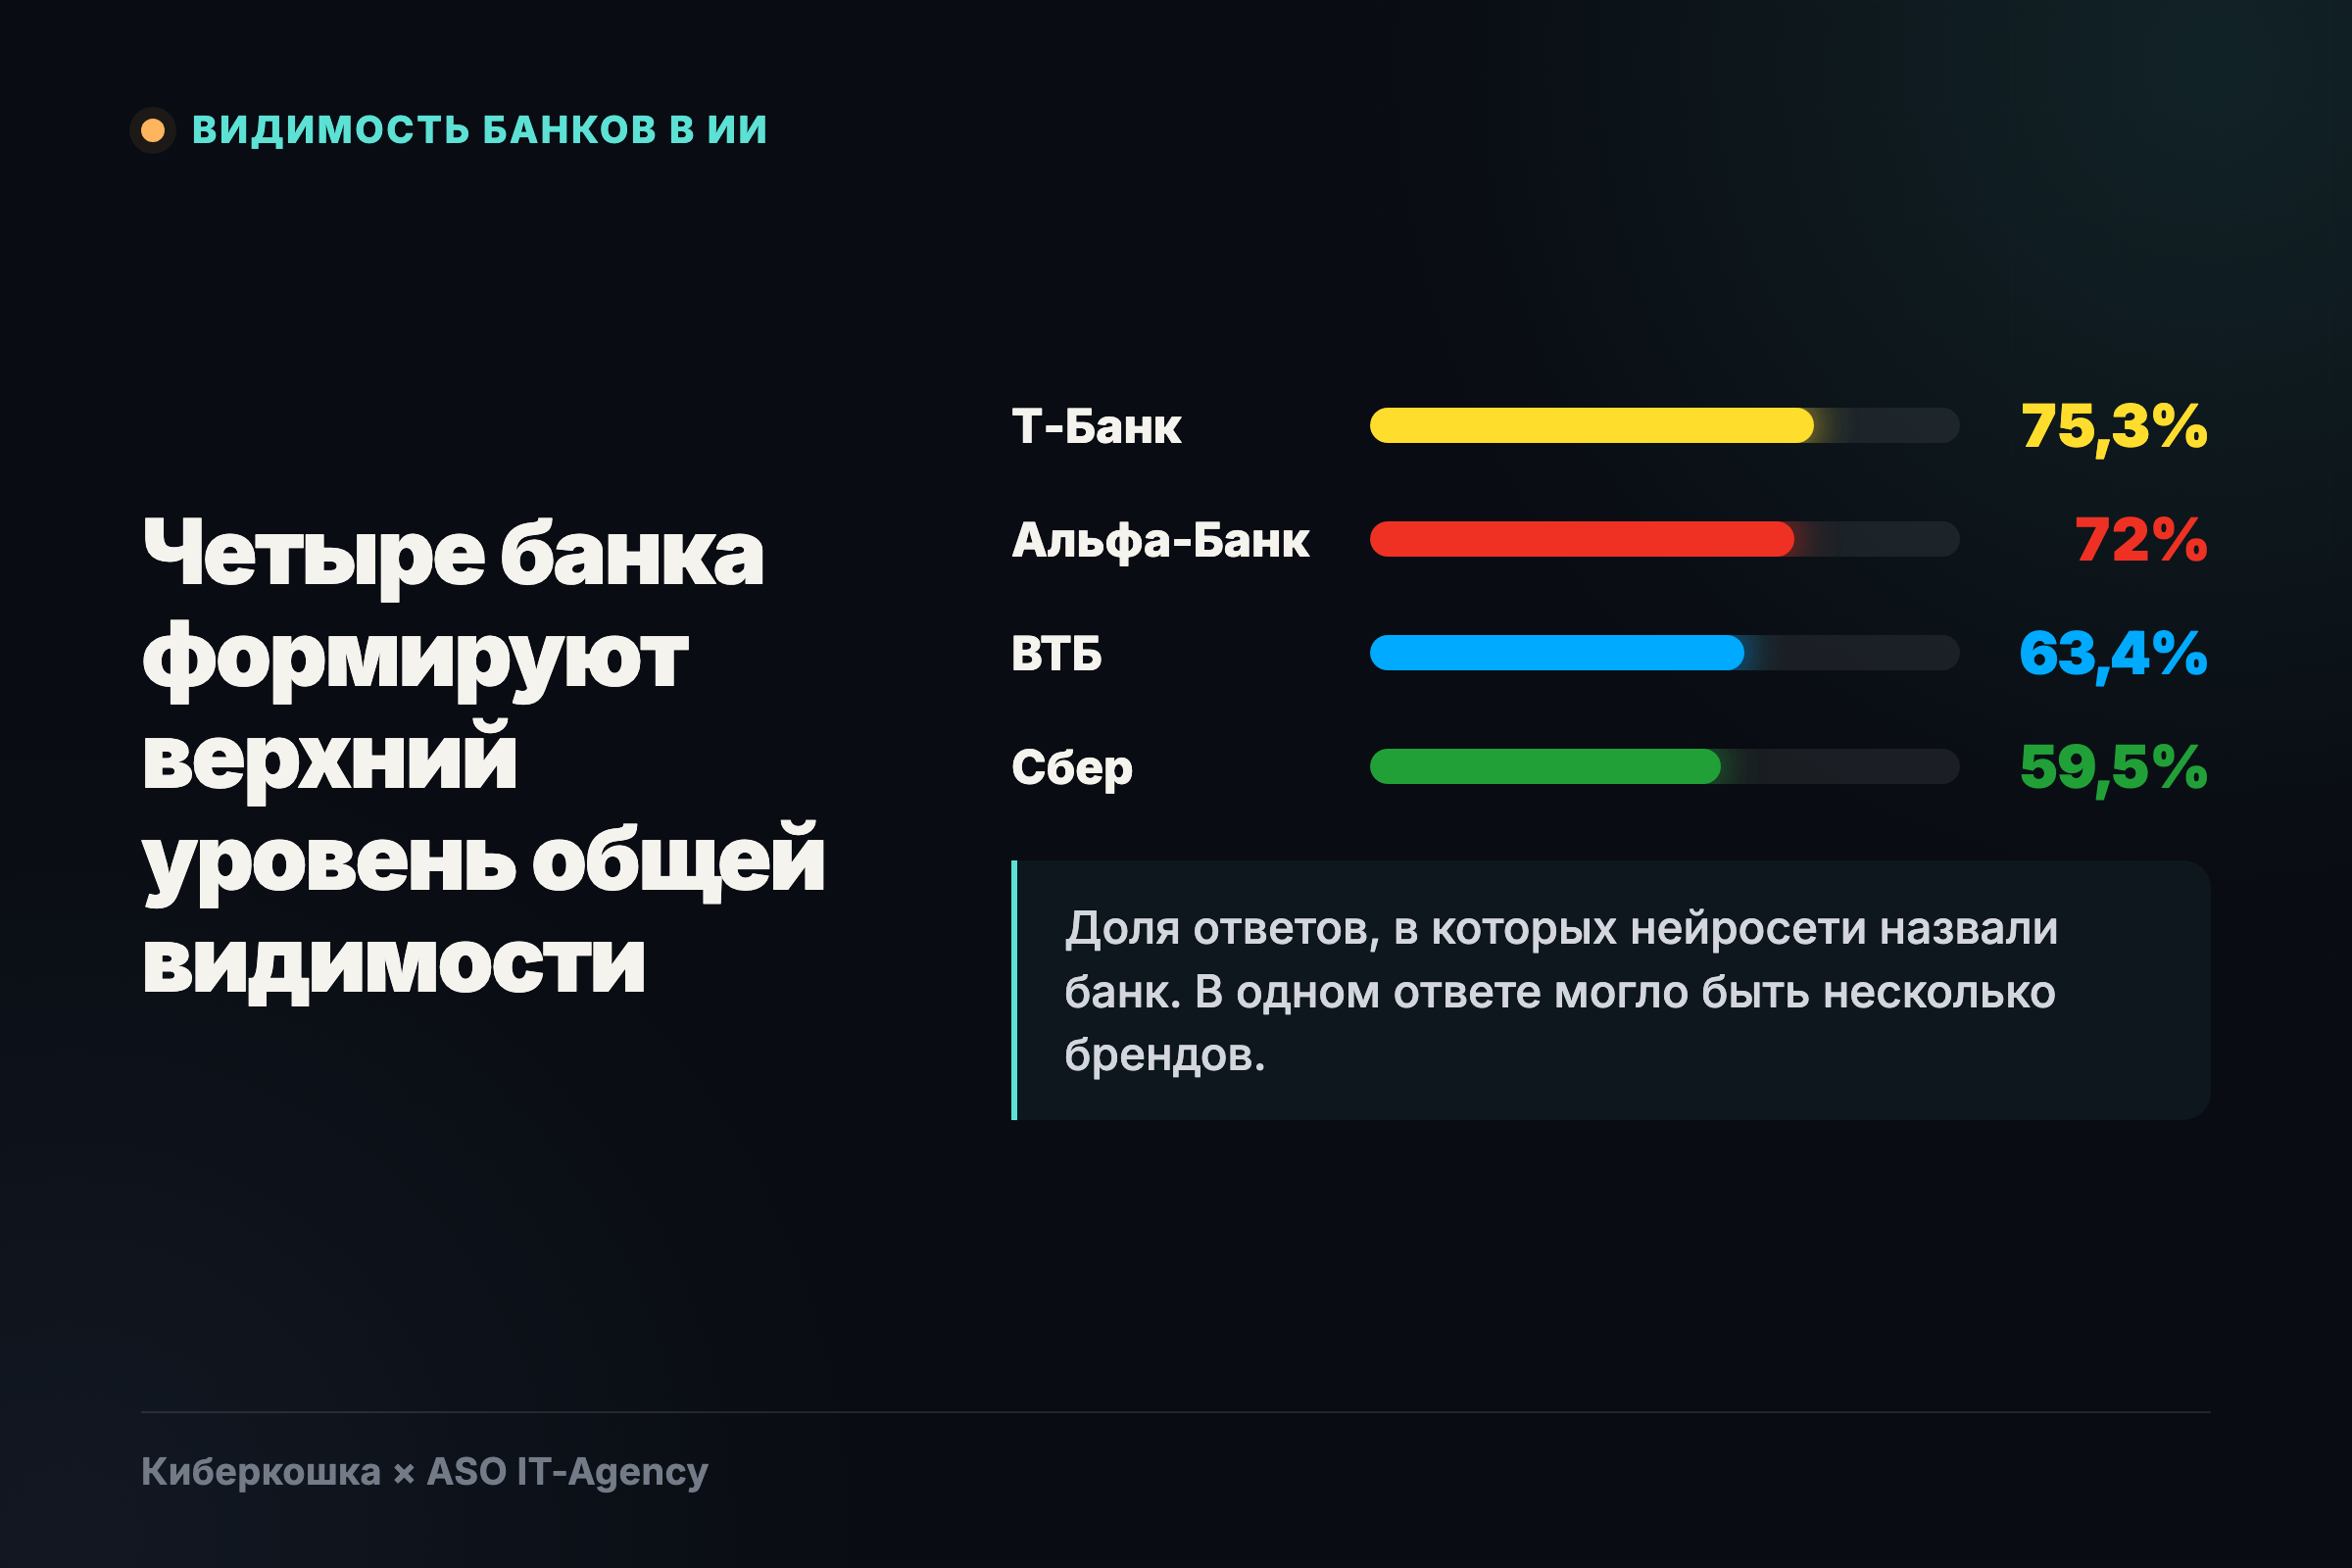
Т-Банк лидирует по обеим метрикам и был назван хотя бы раз в каждом из 100 вопросов.
Две метрики расходятся уже во второй строке. Альфа-Банк попадает в ответы чаще Сбера, 72,0% против 59,5%. Зато Сбер открывает список в 17,4% случаев, Альфа-Банк — в 11,9%. По первым местам Сбер второй, по частоте — четвёртый.
Что взять в работу. Считайте обе метрики отдельно. Попасть в список и открыть его — разные задачи, и закрываются они разными правками: в первом случае бренду не хватает присутствия в источниках, во втором — аргументов, по которым его ставят первым.
Общий топ смешивает розничные и бизнес-запросы. Разрез по слоям показывает другую расстановку.
Розница / бизнес / весь срез:
Т-Банк — 70,5% / 80,1% / 75,3%.
Альфа-Банк — 72,3% / 71,8% / 72,0%.
ВТБ — 70,9% / 55,9% / 63,4%.
Сбер — 61,2% / 57,8% / 59,5%.
Точка — 1,5% / 58,3% / 29,9%.
Модульбанк — 0,6% / 21,9% / 11,2%.
В рознице впереди Альфа-Банк, в бизнесе — Т-Банк. Точка в бизнес-вопросах выходит на третье место, обгоняя Сбер и ВТБ. Средние 29,9% показывают банк, ориентированный на предпринимателей, заметно слабее, чем он выглядит в своём сегменте.
Внутри продуктовых блоков лидеры тоже меняются:
дебетовые карты и кэшбэк — Альфа-Банк, 77,6%;
вклады и накопления — ВТБ, 68,1%;
кредиты и ипотека — ВТБ, 71,9%;
мобильные приложения — Т-Банк, 84,8%;
первый счёт ИП и РКО — Т-Банк, 86,7%, следом Точка с 79,0%;
ВЭД, комплаенс и отраслевые сценарии — Альфа-Банк, 66,7%, у Т-Банка 66,2%. Разница в 0,5 п. п. — фактически ничья.
Что взять в работу. Видимость оценивают на приоритетных для бренда сценариях. Низкая доля в чужом сегменте ничего не говорит. Тревожный сигнал — когда бренда нет в ответе на задачу, ради которой он существует.
Наша система сама подберет вам исполнителей на услуги, связанные с разработкой сайта или приложения, поисковой оптимизацией, контекстной рекламой, маркетингом, SMM и PR.
Заполнить заявку
13811 тендеров
проведено за восемь лет работы нашего сайта.
Вопрос: «В каком банке открыть вклад, если важнее надёжность, чем максимальная ставка?»
Сбер — 100% ответов.
ВТБ — 95,2%.
Газпромбанк — 95,2%.
Т-Банк — 38,1%.
Это частота упоминаний, оценкой надёжности банков она не является. Лидер общего рейтинга здесь четвёртый с большим отставанием.
Гипотеза. В материалах, которые видят системы, Сбер устойчиво связан с темой надёжности. У Т-Банка на странице вклада и во внешних сравнениях может не хватать короткой связки: страхование, условия, ограничения, дата актуальности.
Что проверить. Если сценарий «надёжность важнее ставки» в приоритете, прямой ответ на него должен стоять на странице вклада в индексируемом HTML до промоблока и калькулятора. После правки — повторить те же запросы.
Вопрос: «В каком банке проще связать расчётный счёт с 1С?»
Точка / Т-Банк:
весь срез — 29,9% / 75,3%;
блок «первый счёт ИП» — 79,0% / 86,7%;
вопрос про 1С, банк назван первым — 60,0% / 15,0%.
Пятое место в общем рейтинге превращается в лидерство на узкой задаче предпринимателя.
Гипотеза. Связку «банк для предпринимателя — работа с 1С» системы считывают яснее, чем общую страницу «банк для бизнеса». У конкурентов инструкция, список операций и ограничения могут лежать глубже.
Что проверить. Точке — сохранять инструкцию и материалы партнёров актуальными. Остальным банкам с такой интеграцией — проверить, понятно ли с сайта за минуту, как подключиться, какие операции доступны и кому это подходит.
Вопрос: «Какой банк выбрать для расчётов с поставщиками из Китая в юанях?» ВТБ встретился в 95,2% ответов, Т-Банк — в 23,8%.
В среднем рейтинге по сотне вопросов такое преимущество почти незаметно. Для клиента с этой задачей ответ нейросети становится первым списком кандидатов.
Что проверить. Банкам, у которых услуга действительно есть, нужна одна датированная страница по расчётам в юанях: валюта, доступность, документы, ограничения.
Лидер среза и доля Т-Банка в той же системе:
OpenAI GPT — ВТБ, 78,7%. Т-Банк — 74,7%.
Google Gemini — Альфа-Банк, 85,7%. Т-Банк — 85,0%.
Perplexity Sonar — Т-Банк, 65,0%.
DeepSeek — Т-Банк, 82,3%.
xAI Grok — Т-Банк, 98,0%.
Google AI Overview — Т-Банк, 79,3%.
Яндекс Алиса — Т-Банк, 42,7%.
В GPT первым по упоминаниям идёт ВТБ, в Gemini — Альфа-Банк, в остальных пяти системах — Т-Банк.
Абсолютные доли между системами сравнивать нельзя. Grok включает крупные банки почти в каждый ответ: у Альфа-Банка там 96%, у Сбера 86,7%. В Алисе состав лидеров похож, а доли примерно вдвое ниже: Т-Банк 42,7%, Альфа-Банк 42%, ВТБ 40%, Сбер 37%.
Что взять в работу. Средний рейтинг по всем системам нужен как карта рынка. План изменений собирают на уровне конкретной системы и конкретного вопроса: там видно, какие источники модель выбрала и почему бренд выпал из ответа.
Сайты банков:
tbank.ru — 30,9%;
vtb.ru — 23,4%;
alfabank.ru — 21,1%;
sberbank.ru — 13,1%;
tochka.com — 12,8%.
Сравнения и медиа:
banki.ru — 28,9%;
sravni.ru — 26,4%;
1000bankov.ru — 10,2%;
vc.ru — 10,2%;
brobank.ru — 10,1%.
Присутствие домена рядом с ответом не доказывает, что именно он вызвал упоминание бренда. Таблица показывает информационное поле, из которого модели собирают ответ.
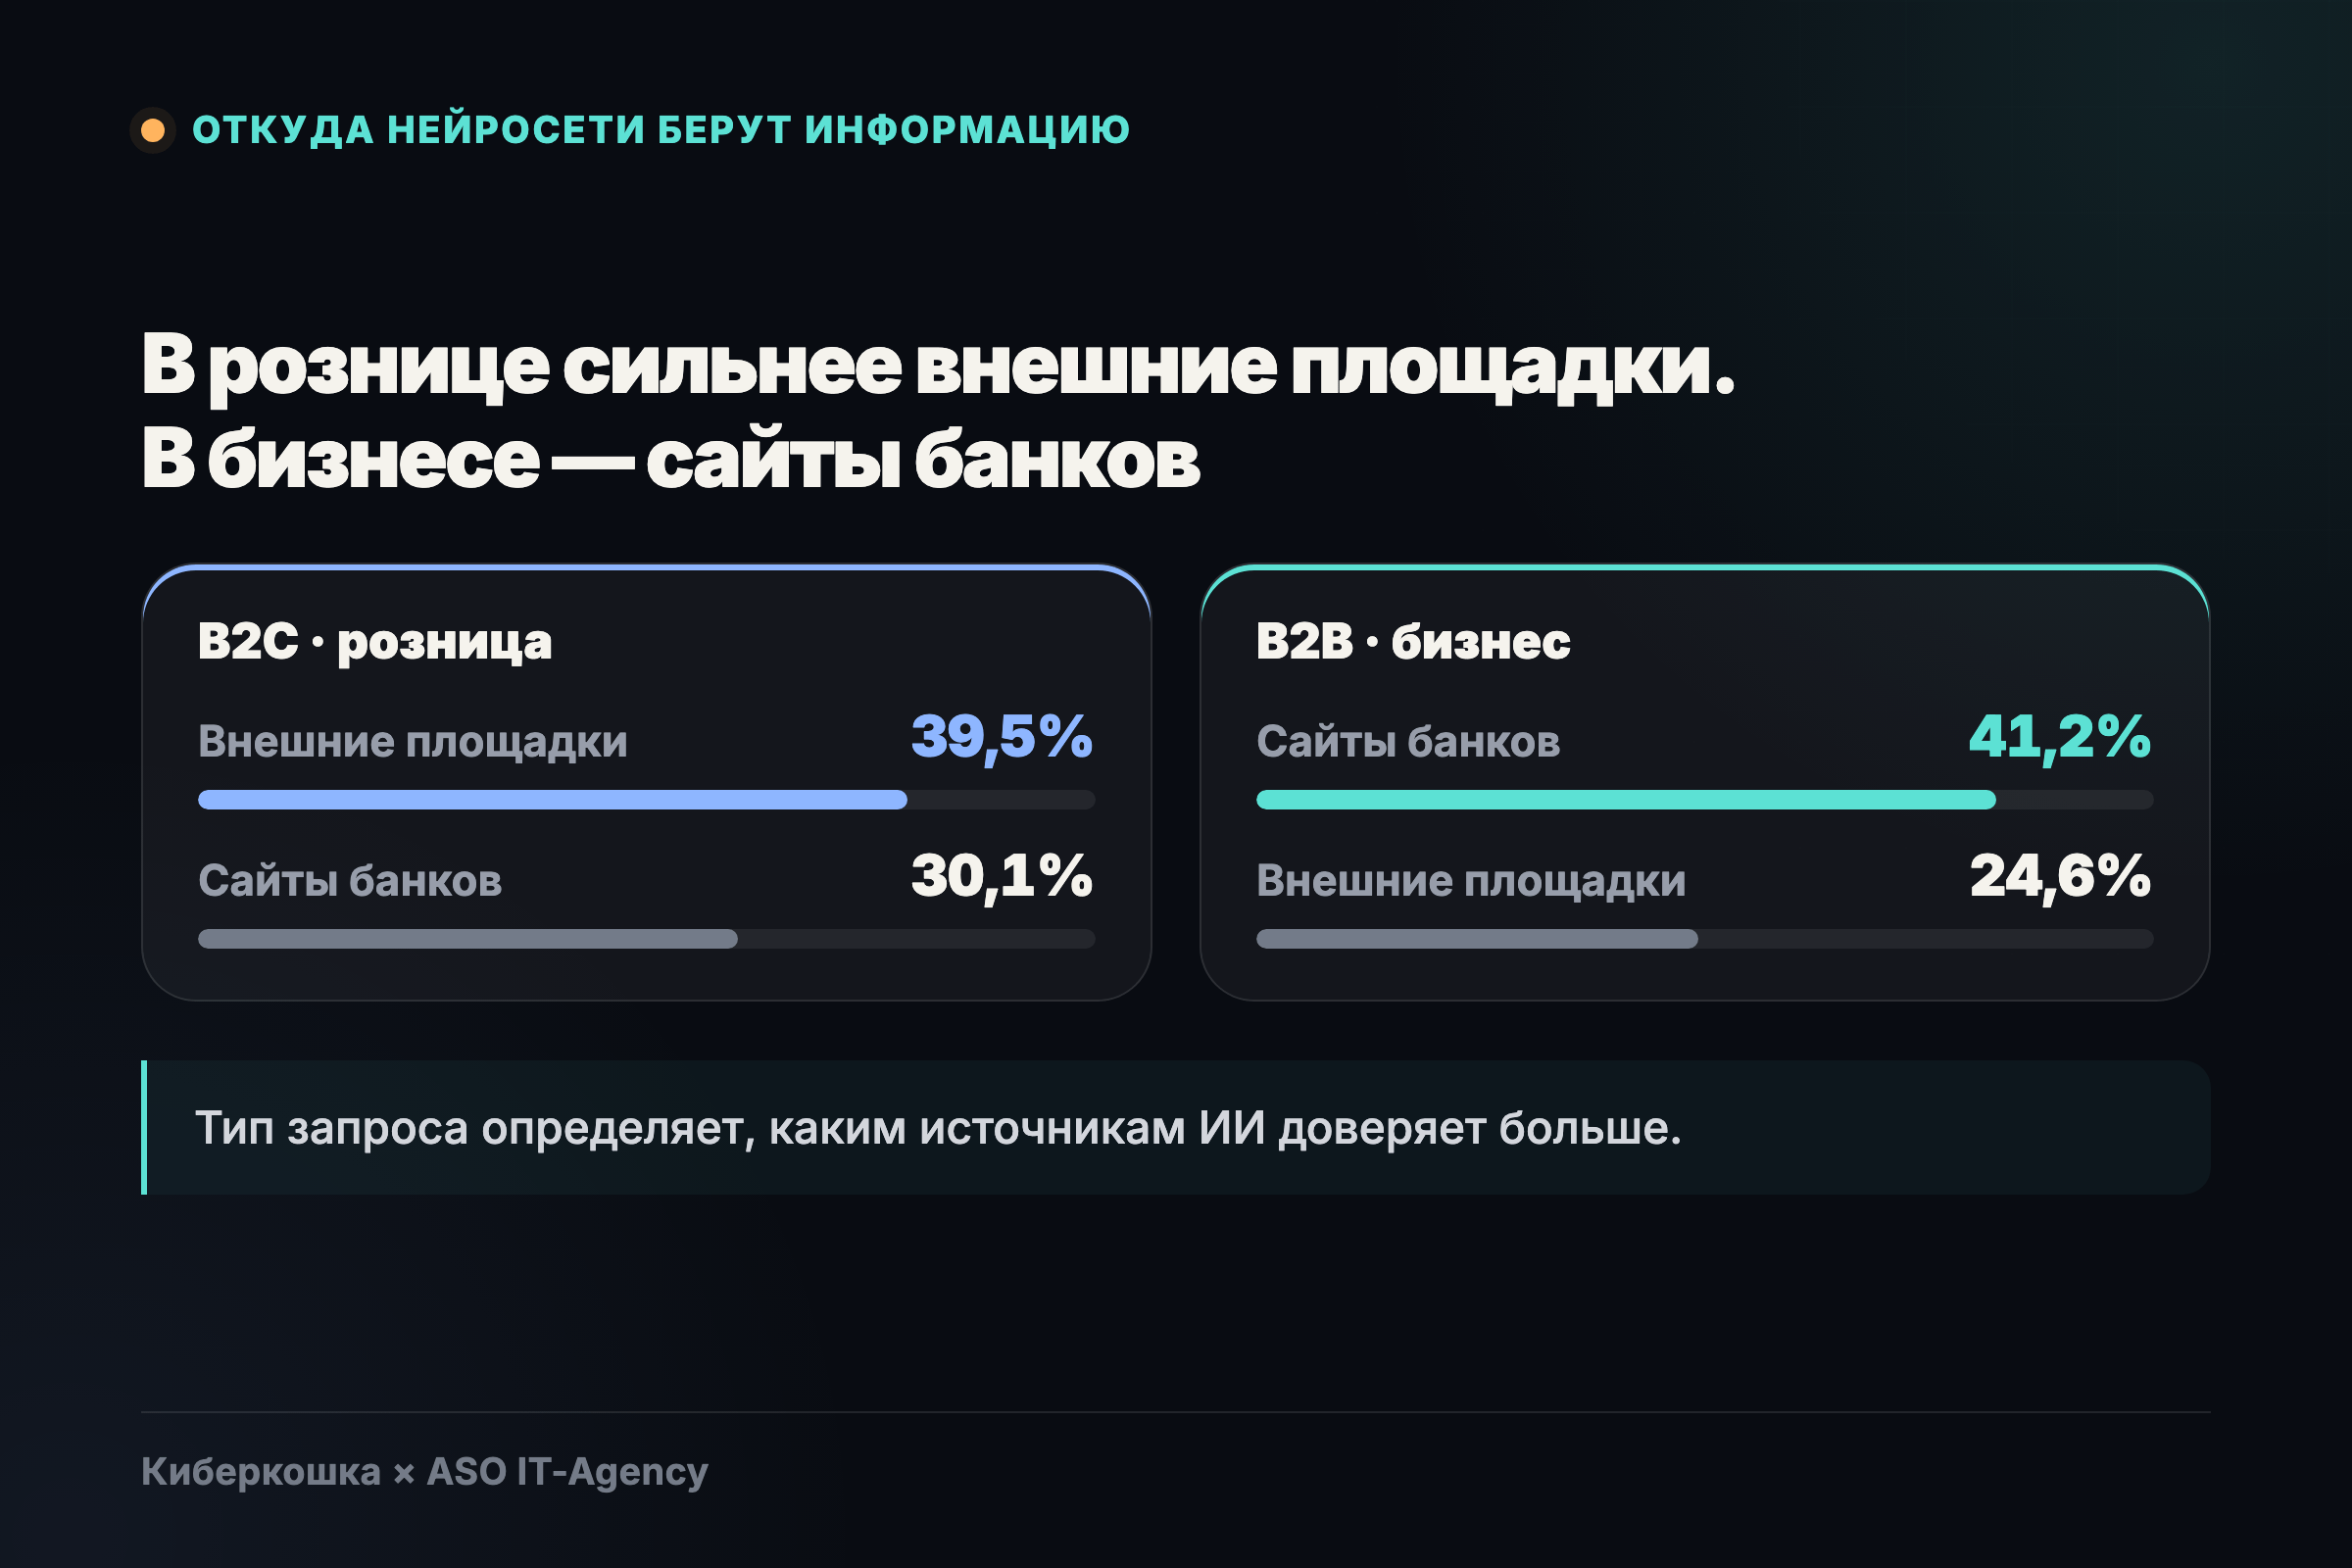
Вес источников зависит от типа запроса:
в рознице сильнее внешние сравнения: 39,5% появлений доменов приходится на внешние площадки, 30,1% — на сайты банков. Вопрос «какую карту выбрать» чаще закрывают Банки.ру, Сравни и профильные медиа;
в бизнесе важнее сайт банка: 41,2% против 24,6% у внешних площадок. Для РКО, эквайринга или ВЭД модели нужна первичная фактура;
по всему срезу примерно поровну: 35,5% у сайтов банков и 32,3% у внешних площадок.
Что взять в работу. GEO-задачу не закрыть одним сайтом или одним PR.
Сайт. На продуктовой странице ответ на запрос стоит в индексируемом HTML до калькулятора и промоблока: что за продукт, кому подходит, какие ограничения, на какую дату актуальны условия, постоянный URL.
PR. Для сравнительных площадок полезнее обновить уже существующие карточки условий, чем выпустить ещё один общий релиз. Страница может попасть в источники и без платного размещения.
Одна версия факта. Ставка, шаги подключения 1С и ссылка на приложение должны совпадать на сайте, во внешних обзорах и в карточке стора. Если версии расходятся, нейросеть пересказывает их по-разному.
У банков этот переход особенно хрупкий. Приложения ряда крупных российских банков недоступны в App Store и Google Play: сторы ограничили их размещение и продолжают удалять с витрин. На Android одним из ключевых каналов распространения стал RuStore. На iPhone пользователь часто продолжает работу с банком в браузере.
Мы отдельно разобрали десять вопросов про мобильный банк, например «Какое мобильное приложение банка удобнее для ежедневных платежей?» и «У какого банка самое удобное мобильное приложение для Android?».
16,2% ответов содержали домен rustore.ru среди источников. Чаще всего это был обзор приложений или страница отзывов.
3,8% ответов содержали точную карточку конкретного банковского приложения — страницу, с которой его устанавливают.
2,9% ответов называли адрес в RuStore прямо в тексте.
Для App Store и Google Play адрес карточки в тексте не встречался ни разу. Точных карточек исследованных банков в App Store среди источников не было, в Google Play точная карточка появилась в 0,5% ответов.
Нейросеть уверенно называет Т-Банк, Сбер, ВТБ и Альфа-Банк, а пользователю приходится заново искать официальное приложение и проверять разработчика. На этом шаге он видит конкурентов и может передумать.
В ответах про мобильное приложение впереди Т-Банк. По оценке установок в RuStore впереди Сбер.
Кого нейросети называют в вопросах про приложение:
Т-Банк — 84,8%;
Альфа-Банк — 83,3%;
Сбер — 81,4%;
ВТБ — 59,5%.
Оценка установок этих приложений в RuStore за месяц, данные Asodesk:
СберБанк Онлайн — 132 000;
ВТБ Онлайн — 115 140;
Альфа-Банк — 63 000;
Т-Банк — 49 800.
Дальше разрыв ещё заметнее. Райффайзенбанк пятый в ответах про приложение (11,4%) и получает около 1 950 установок (10-е место). Ozon Банк и ПСБ наоборот сильнее в сторе: 32 400 и 28 830 установок при 6,7% и 2,9% в ответах.
Сопоставление показывает, на каком этапе бренд сильнее, и подсказывает, какой участок проверить:
Верхняя четвёрка совпадает по составу. Т-Банк, Альфа-Банк, Сбер и ВТБ заметны и при выборе в ИИ, и в сторе.
Т-Банк и Райффайзенбанк сильнее на этапе рекомендации. Т-Банк первый в AI-сценарии и четвёртый по установкам, Райффайзенбанк — пятый и десятый. Здесь стоит проверить точные ссылки, метаданные карточки и запросы, по которым приложение ищут после рекомендации.
Ozon Банк и ПСБ сильнее в сторе. У них точка роста на этапе выбора: видимость в вопросах о мобильном банке без названия бренда.
Что взять в работу. Если банк уже называют в ответе, проверьте путь к установке: на сайте должна быть обычная ссылка на карточку в RuStore, с тем же названием, разработчиком и ID. Если приложение хорошо ищут в сторе, а в вопросах про мобильный банк его почти нет, смотрите более ранний этап — ответы на запросы без названия бренда.
Методика переносится на любую нишу. Минимальный порядок действий:
Выберите приоритетный сценарий. Вклад, счёт ИП, эквайринг, ВЭД, приложение — задача, которая связана с выручкой. Без этой связки рост видимости останется цифрой в отчёте.
Соберите сетку вопросов без названия бренда. Добавьте вопросы с условием выбора («если важнее надёжность, чем ставка») и про конкретные функции приложения: именно на них порядок брендов меняется сильнее всего.
Прогоните сетку в нескольких системах и повторите срез. Одного ответа мало: нужна доля по сетке и хотя бы несколько дней.
Посчитайте две метрики отдельно: долю ответов с брендом и долю первых мест.
Откройте источники. Сверьте факты в ответе с канонической страницей и внешними обзорами.
Дойдите до приложения. Есть ли в ответе точная карточка, совпадают ли название, разработчик и ID, по каким запросам приложение находят в сторе.
Исправьте один разрыв и повторите тот же замер на тех же вопросах, в тех же системах, с теми же метриками.
Дальше задача делится между командами в зависимости от того, где возник разрыв.
Бренда нет в ответе на его ключевую задачу. На постоянной странице дать прямой ответ: кому продукт, условия, ограничения, дата актуальности. Продукт, SEO, GEO. Проверка — доля ответов с брендом на тех же вопросах.
Бренд в ответе, но редко первый. Собрать на одной странице факты, по которым выбирают в этом сценарии: сумма, срок, шаги подключения, ограничения. Продукт, SEO, PR. Проверка — доля первых мест.
Во внешних обзорах другая версия условий. Передать площадкам одну датированную фактуру и URL. PR и продукт. Проверка — совпадение фактов в ответе и в источниках.
Приложение названо, ссылки на карточку нет. На странице приложения на сайте поставить обычные ссылки на карточки в сторах: название, разработчик, ID. GEO, ASO, сайт. Проверка — доля ответов с точной карточкой.
В сторе много запросов в охвате, мало первых позиций. Разобрать, какие запросы уже на первом месте, а какие только в охвате. ASO. Проверка — доля запросов в топе и оценка установок.
Долю рынка, выручку, число клиентов и качество банковских услуг.
Надёжность банков и выгоду их продуктов. Частота упоминаний отражает только то, как выбранные системы ответили на нашу сетку вопросов в конкретные даты.
Прямую конверсию из ответа нейросети в установку приложения.
Реальные установки: данные RuStore — оценка Asodesk, внутренней статистики банков в исследовании нет.
Единого рейтинга банков у нейросетей нет. Ответ зависит от задачи, условия выбора, модели и найденных источников.
Средний рейтинг годится как карта рынка. Решения принимают на уровне сценария, системы и конкретного вопроса.
Частоту упоминаний и первое место нужно мерить отдельно: Альфа-Банк чаще попадает в ответ, Сбер чаще его открывает.
Сайт банка и сравнительные площадки работают в паре. В рознице сильнее внешние сравнения, в бизнесе — первичная фактура банка.
Последний шаг проще всего починить. Бренд уже в коротком списке, а точная карточка приложения есть в 3,8% ответов. Ссылки на стор, единое название и ID приложения на сайте — первое, что стоит поправить.
Материал посвящён видимости брендов и приложений. Он не оценивает банковские продукты и не является рекомендацией выбрать конкретный банк.