

Тендеры и лиды
Информация
Аналитики Markway изучили более 1,4 млн упоминаний и выяснили, почему высокий рейтинг еще не гарантирует хорошую цифровую репутацию.
Клиенты регулярно пользуются приложениями, оценивают обслуживание, обсуждают тарифы и делятся опытом решения проблем. При этом отношение к финансовой организации может зависеть от конкретной ситуации: от удобства перевода до неожиданной блокировки счёта.
Осенью 2026 года аналитики Markway изучили более 1,4 млн упоминаний ведущих российских банков по объёму вкладов физических лиц. Список организаций сформировали на основе данных “Банки.ру”.
Исследование позволило сравнить несколько источников репутационной информации: пользовательские обсуждения, оценки на специализированных и универсальных площадках, поисковую выдачу и ответы нейросетей.
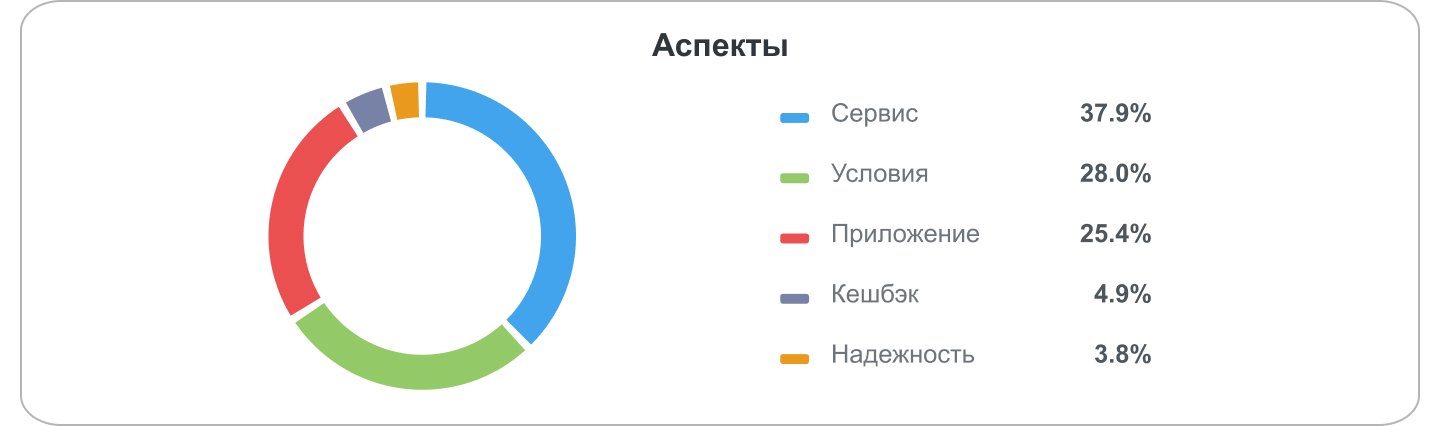
Наибольшая активность пользователей была сосредоточена во “ВКонтакте”, на “Банки.ру” и в Telegram. Совокупно эти площадки обеспечили более 60% изученных упоминаний. Среди самых обсуждаемых тем оказались банковский сервис, условия продуктов и мобильные приложения. Повседневное обслуживание пользователи преимущественно оценивали положительно.
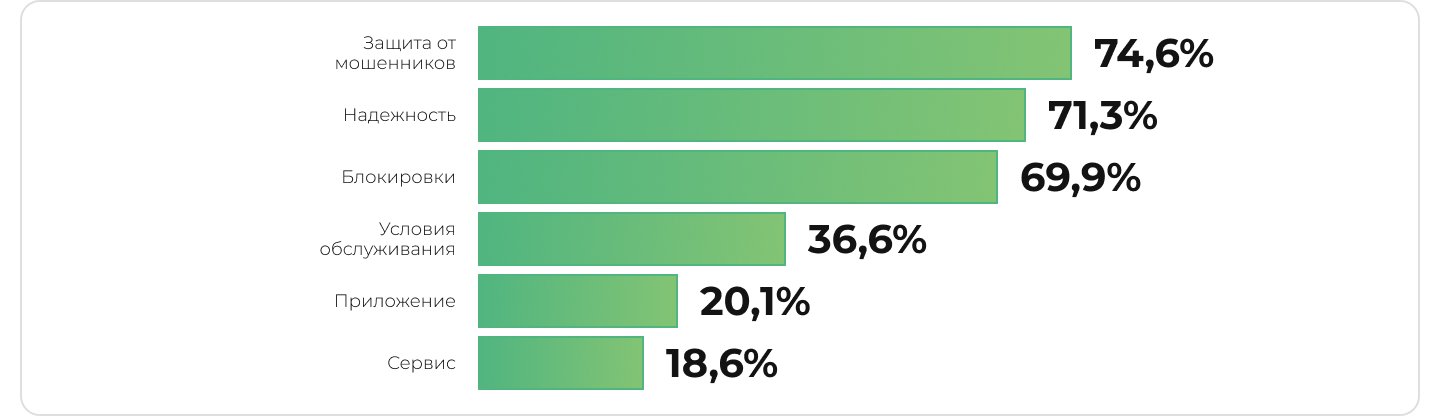
Но при рассмотрении отдельных направлений обнаружились существенные различия в тональности. Самую высокую долю негативных сообщений зафиксировали в теме защиты от мошенников — 74,6%. Далее следовали надёжность банков с показателем 71,3% и блокировки счетов и операций — 69,9%.
Пользователь может положительно оценивать сервис, но резко критиковать банк при возникновении проблемы с доступом к деньгам. Репутационное напряжение возникает на пересечении двух ожиданий. Клиент хочет, чтобы банк защищал его средства, но одновременно рассчитывает свободно ими распоряжаться. Поэтому важны не только сами защитные механизмы, но и понятные объяснения ограничений, доступность поддержки и порядок рассмотрения обращений.
Частота жалоб и доля негатива — не одно и то же. Если оценивать темы по доле отрицательных сообщений, наиболее проблемными выглядят защита от мошенников, надёжность и блокировки. Но по абсолютному количеству негативных упоминаний лидируют условия банковских продуктов.
Это объясняется характером взаимодействия клиентов с финансовыми организациями. С комиссиями, ставками, тарифами и правилами обслуживания люди сталкиваются регулярно. Поэтому такие вопросы чаще становятся предметом обсуждения.
Для анализа репутации эти показатели решают разные задачи. Доля негатива показывает, насколько критично аудитория воспринимает определённую тему, а абсолютное количество сообщений — насколько широко она представлена в обсуждениях.
Наша система сама подберет вам исполнителей на услуги, связанные с разработкой сайта или приложения, поисковой оптимизацией, контекстной рекламой, маркетингом, SMM и PR.
Заполнить заявку
13829 тендеров
проведено за восемь лет работы нашего сайта.
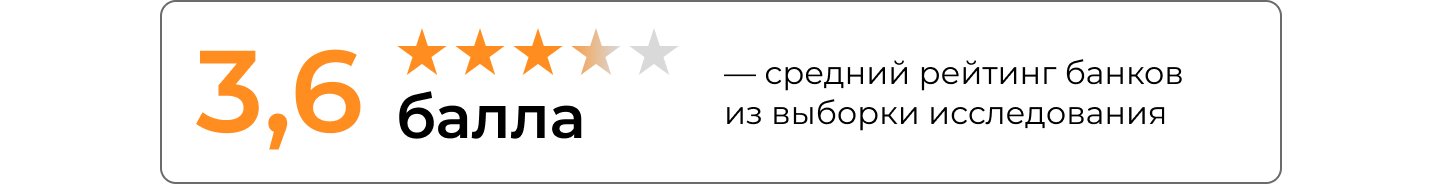
Пользовательские оценки часто воспринимают как универсальный показатель репутации. Но средний балл отражает мнения аудитории конкретных площадок, а не отношение всех клиентов банка. В исследовании Markway аналитики собрали оценки с восьми общих и специализированных сайтов, включая “Банки.ру”, “Сравни.ру” и “Выберу.ру”. Средний рейтинг банков из выборки составил 3,6 балла. Только половина финансовых организаций получила оценку выше четырёх баллов и оказалась в зелёной репутационной зоне.
Причем на профильных финансовых ресурсах средний рейтинг составил 3,8 балла, а на универсальных отзовиках — 3,2. На профильных площадках пользователи могут подробнее обсуждать банковские продукты, условия обслуживания и отдельные проблемы. На универсальных сайтах состав аудитории и поводы для публикации отзывов отличаются.
Поэтому при подготовке репутационного отчёта важно указывать не только среднюю оценку, но и источники, из которых она получена. Иначе изменение состава площадок можно ошибочно принять за улучшение или ухудшение отношения клиентов.
Отзывы — лишь часть информационного поля банка. Пользователи также обсуждают финансовые организации в социальных сетях, комментируют новости и делятся опытом использования продуктов. Для сопоставления положительных и отрицательных сообщений аналитики Markway рассчитали с помощью Brand Analytics совокупную WOM-лояльность. На одно негативное упоминание пришлось 1,6 положительного.
Однако результаты поисковой выдачи оказались другими. По запросам, содержащим название банка и слово “отзывы”, специалисты изучили первые десять результатов. В среднем 62% сайтов получили отрицательную оценку тональности, а 38% — положительную.
На первый взгляд данные противоречат друг другу. Но причина может заключаться в различиях между источниками. Общий массив включает публикации разных типов: от обсуждений банковских продуктов до комментариев в социальных сетях. Репутационные запросы чаще приводят пользователя к сайтам, где собраны оценки клиентского опыта, включая проблемные ситуации.
При этом между рейтингами банков и долей положительных сайтов в поисковой выдаче обнаружилась сильная положительная связь. Коэффициент корреляции составил 0,88.
Раньше пользователь самостоятельно просматривал результаты поиска и сравнивал отзывы. Теперь часть этой работы он может поручить искусственному интеллекту. Нейросеть собирает сведения из разных источников и формирует готовый ответ. При этом числовая оценка банка и содержание его описания не обязательно совпадают по эмоциональной окраске.
Markway изучил репутационные ответы “Алисы AI” и Google AI. Средняя числовая оценка банков в нейропоиске составила 3,8 балла. Это немного выше общего рейтинга на площадках с отзывами. Но 56% характеристик финансовых организаций в текстах ответов оказались отрицательными.
Это важное различие. Пользователь может увидеть достаточно высокий балл, но одновременно получить подробное перечисление недостатков. В результате итоговое впечатление будет зависеть не только от цифры, но и от того, какие стороны работы банка выделит нейросеть.
Среди наиболее часто встречающихся источников нейропоиска оказались “Банки.ру”, “Сравни.ру”, “Выберу.ру” и универсальные сайты с отзывами.
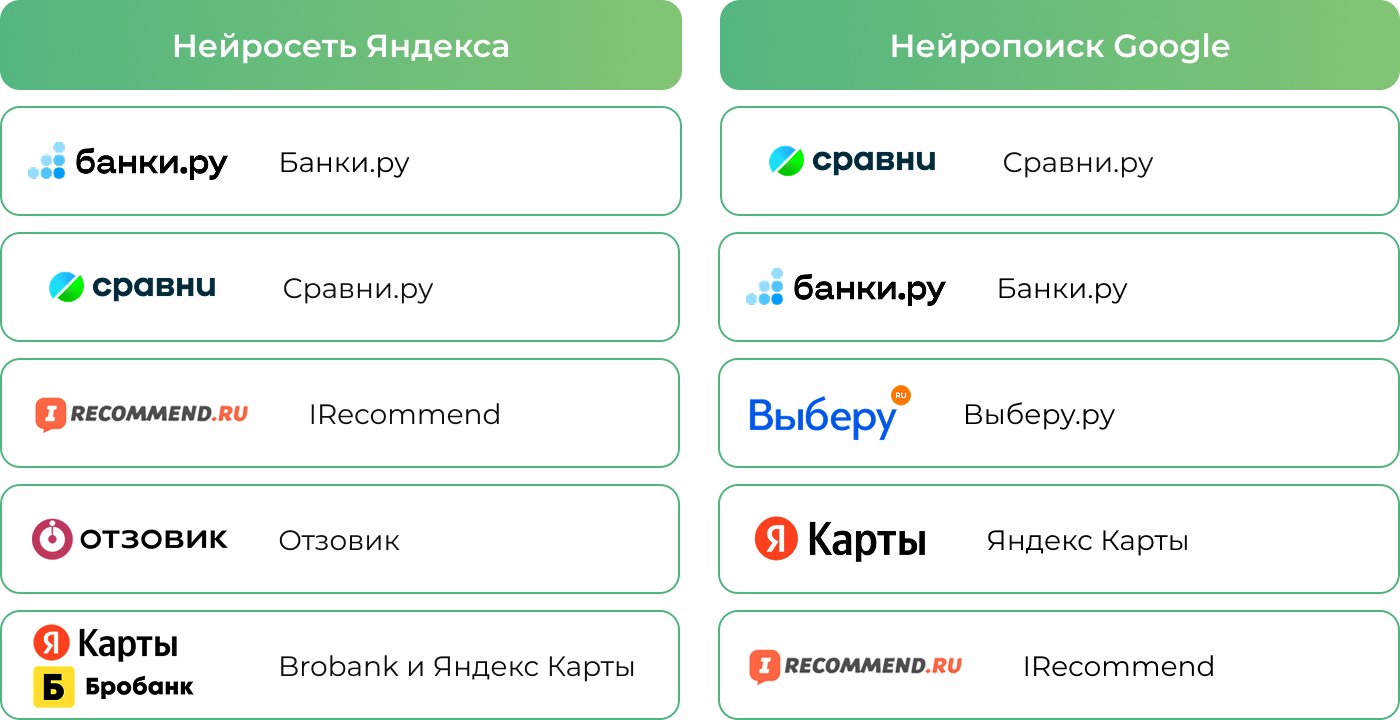
Следовательно, информация, размещённая на привычных репутационных площадках, может влиять не только на тех, кто читает отзывы напрямую. Она также становится частью материалов, которые нейросети используют при подготовке ответов.
Главный вывод исследования: высокая оценка банка не гарантирует, что пользователь получит о нём преимущественно положительную информацию. В зависимости от источника человек может увидеть разные стороны одной финансовой организации.
Поэтому цифровую репутацию важно оценивать не по единственному рейтингу, а по совокупности показателей. И отдельно отслеживать те темы, которые действительно влияют на выбор продукта и доверие клиентов.